残クレ住宅ローンの問題点とは?残価設定型の注意点と対応物件を解説
「残クレ住宅ローンなら毎月の返済額が安くなるって本当?問題点はないの?」
「残価設定型住宅ローンはどんな物件で利用できるの?将来、家の価値が下がったらどうなる?」
住宅価格の高騰が続くなか、車の購入で知られる残価設定の仕組みを住宅にも取り入れた「残クレ住宅ローン」が注目されています。毎月の返済額を抑えられるメリットがある一方、残価部分の利息負担や将来の売却、返済方法など、契約前に理解しておきたい問題点もあります。
また、すべての住宅が融資の対象になるわけではなく、対応物件には一定の条件があります。家計の負担を軽くできるとしても、誰にでもおすすめできる住宅ローンとは限りません。私は不動産売買の現場で、住宅ローンの選び方が購入後の暮らしや将来の売却に大きく影響することを実感してきました。
この記事では、松屋不動産販売株式会社の代表取締役として、残価設定型住宅ローンの仕組みや注意点、メリット、おすすめの人を整理し、後悔しない住宅購入のために知っておきたい判断ポイントを詳しく解説します。
監修者
松屋不動産販売株式会社
代表取締役 佐伯 慶智
住宅・不動産業界での豊富な経験を活かし、令和2年10月より松屋不動産販売株式会社にて活躍中。それ以前は、ナショナル住宅産業(現:パナソニックホームズ)で8年間、住友不動産販売で17年間(営業10年、管理職7年)従事。
目次
- 残クレ住宅ローンとは?正式名称「残価設定型住宅ローン」の仕組み
- 残クレ住宅ローンの問題点は?利用前に知るべき7つの注意点
- 「20年後に家の価値が下がったら大損」は本当?残価割れの考え方
- 残クレ住宅ローンの対象物件は?どんな家でも利用できるわけではない
- 残価設定型住宅ローンにもメリットはある
- 残クレ住宅ローンがおすすめの人・おすすめしにくい人
- 通常の住宅ローンと残価設定型住宅ローンは何が違う?
- 残クレ住宅ローンで後悔しないために契約前に確認したい7項目
- 残クレ住宅ローンについてよくある質問
- 松屋不動産販売株式会社 代表取締役 佐伯慶智からのアドバイス
- まとめ|残クレ住宅ローンは月々の安さより残価と将来の出口を確認する
残クレ住宅ローンとは?正式名称「残価設定型住宅ローン」の仕組み
住宅価格の上昇や住宅ローン金利の変化を背景に、毎月の返済負担を軽減する方法として「残クレ住宅ローン」が注目されています。正式には「残価設定型住宅ローン」と呼ばれ、将来の住宅価値を利用して返済方法を調整する仕組みです。ただし、通常の住宅ローンとは元金の返し方や将来の選択肢が異なり、取扱金融機関によって商品内容にも違いがあります。まずは基本的な仕組みから確認しましょう。
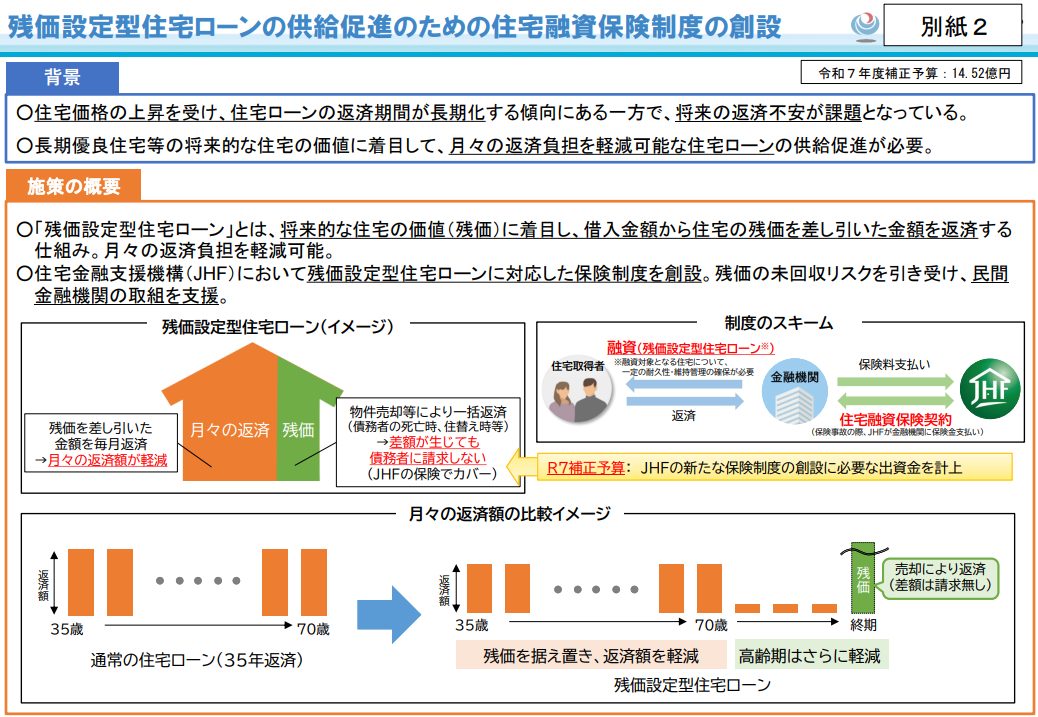
出典:国土交通省>固定金利型住宅ローンの利用円滑化等の取組内容を発表します!~フラット35の融資限度額の見直し、残価設定型住宅ローン保険の創設等を実施~
出典:(別紙2)残価設定型住宅ローンの供給促進のための住宅融資保険制度の創設より抜粋
住宅価格の一部を「残価」として将来に残す住宅ローン
残価設定型住宅ローンとは、将来の住宅に残ると見込まれる価値を「残価」として設定し、その部分の元金返済を将来に残すことで、毎月の返済負担を軽減する住宅ローンです。
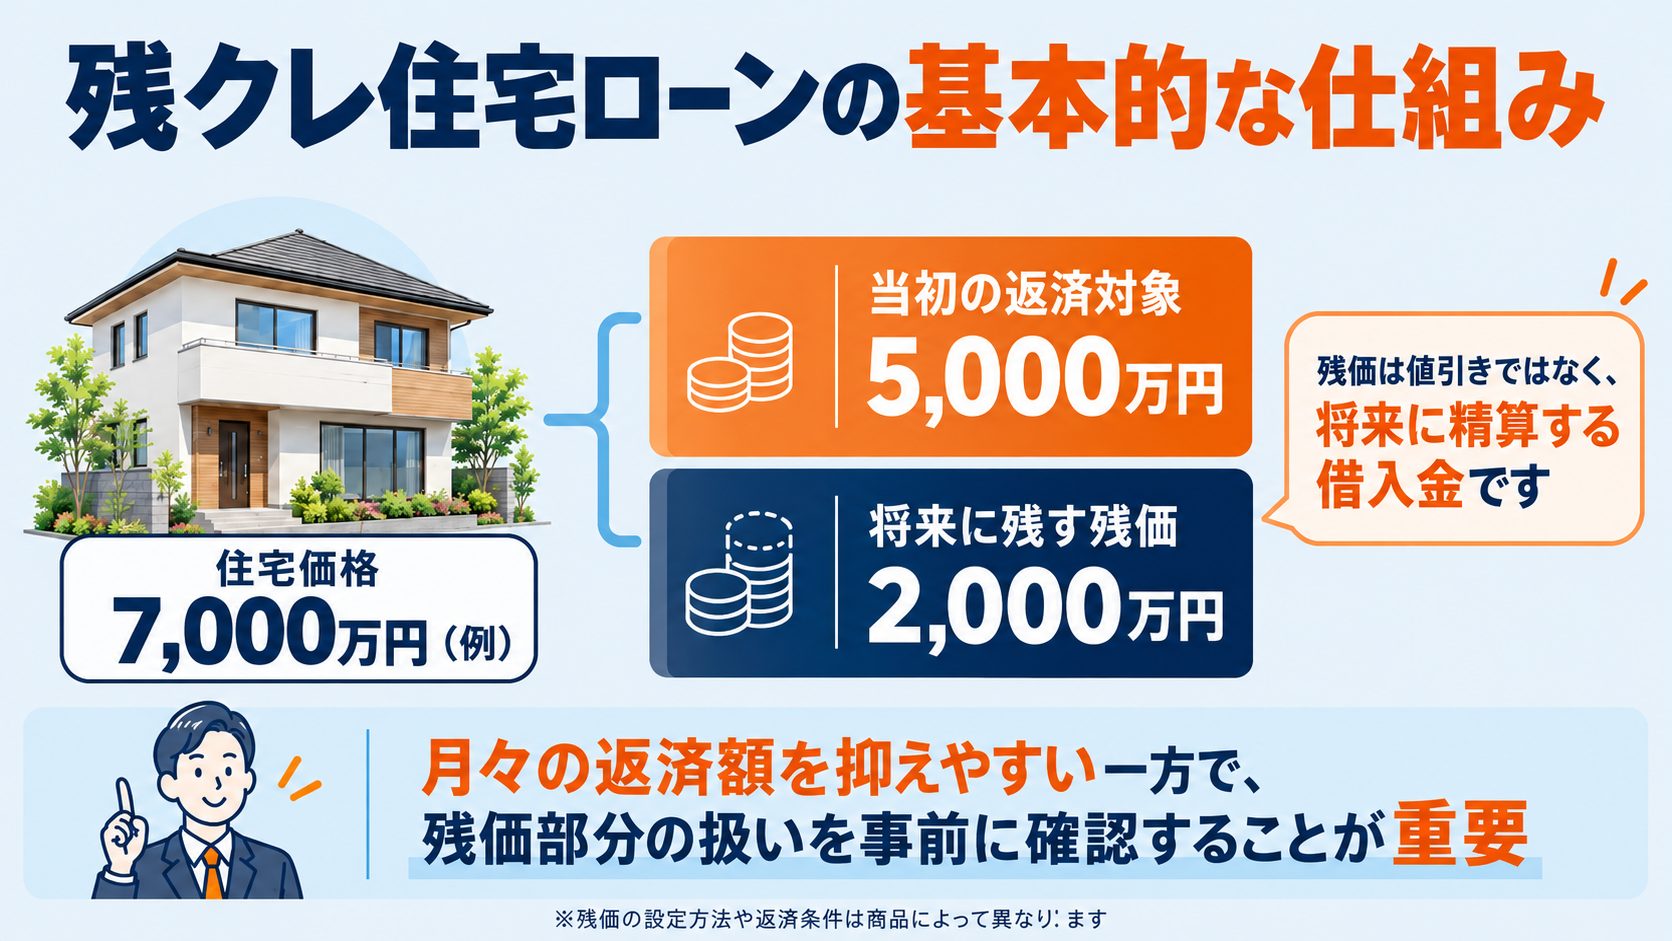
例えば、7,000万円の住宅を購入し、残価を2,000万円に設定する場合を考えてみましょう。通常の住宅ローンでは7,000万円全額を返済期間内に返す計画を立てますが、残価設定型では5,000万円分を中心に元金返済を進め、2,000万円を将来に残す設計が考えられます。
ただし、実際には土地の評価額などを基準に残価を設定する商品もあり、住宅価格から自由に残価を差し引けるわけではありません。
重要なのは、残価として残した部分も借入金であり、返済義務が自動的に消えるわけではないことです。残価の精算方法は契約によって異なるため、将来の返済条件まで理解しておく必要があります。
月々の返済額が安くなるのは借入額そのものが減るからではない
残クレ住宅ローンでは、通常の住宅ローンより毎月の返済額が低くなる場合があります。しかし、住宅を安く購入できるという意味ではありません。
例えば、同じ5,000万円を借りても、35年間で元金を全額返済する場合と、一定額を将来に残す場合では、毎月返済する元金が異なります。残価設定型では、元金返済の一部を後回しにすることで、当面の支払いを抑えられるのです。
そのため、毎月の返済額だけを見れば家計に余裕が生まれたように感じても、将来返済すべき元金は残っています。また、据え置かれた元金に対して利息が発生する商品もあります。
住宅購入では「毎月いくら支払うのか」と同じくらい、「10年後、20年後にいくら借金が残っているのか」が重要です。目先の返済額だけで有利だと判断しないようにしましょう。
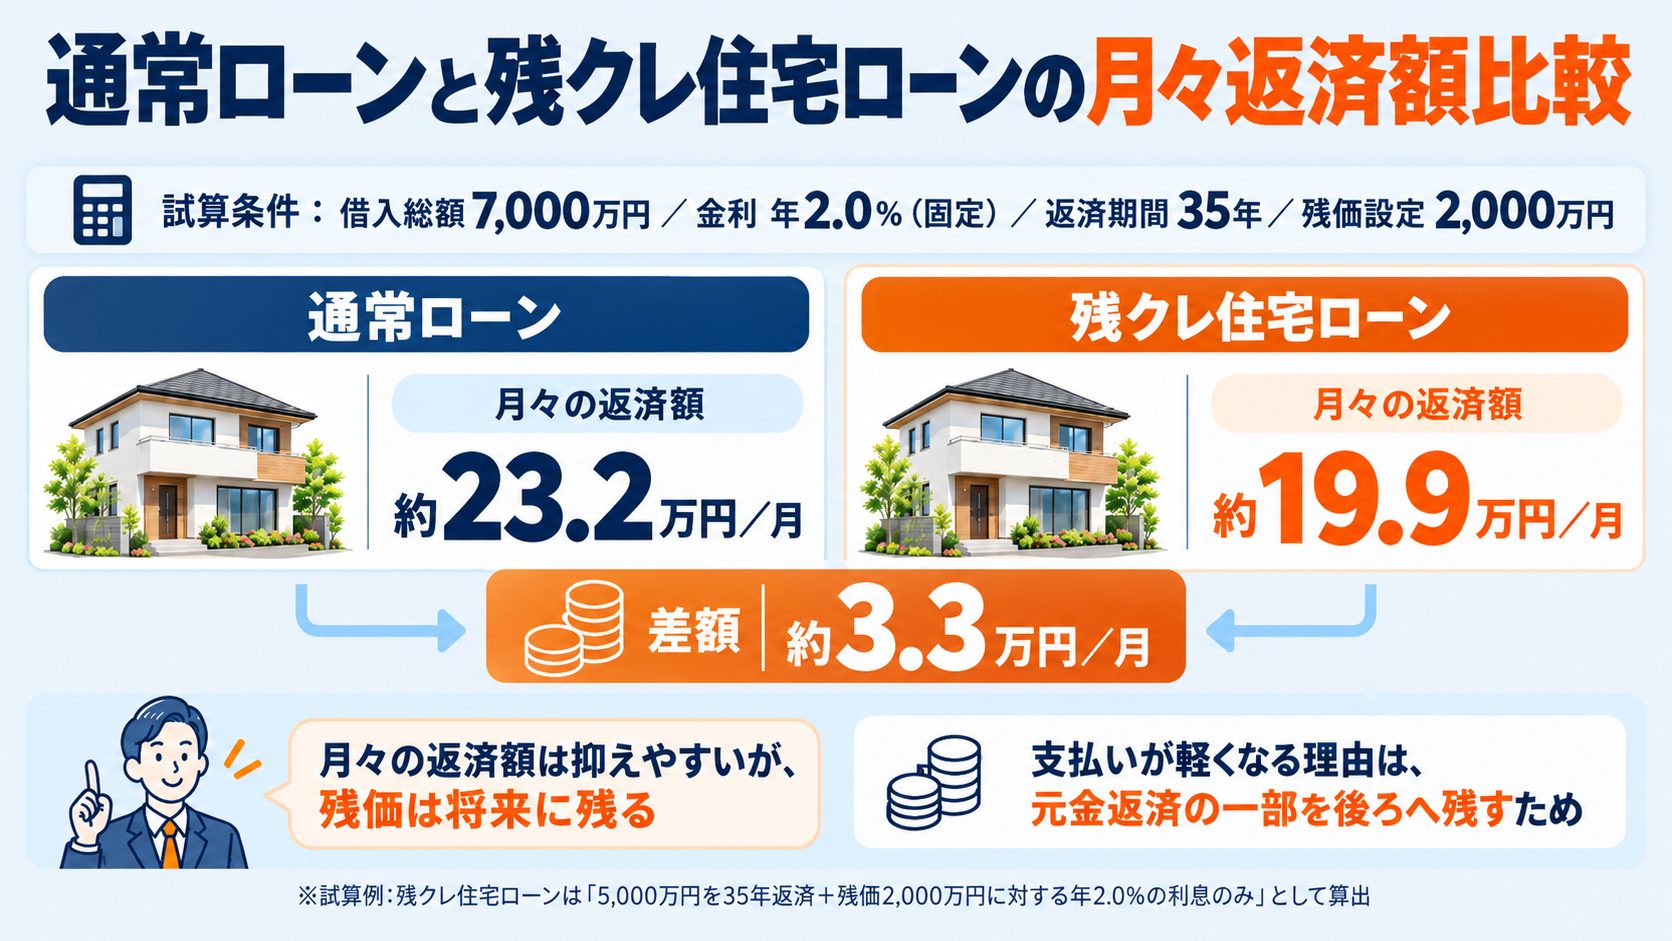
ここで誤解しないでいただきたいのは、残クレ住宅ローンは借入金額が減るのではなく、元金の一部を将来に残すことで毎月の返済額を抑えているという点です。
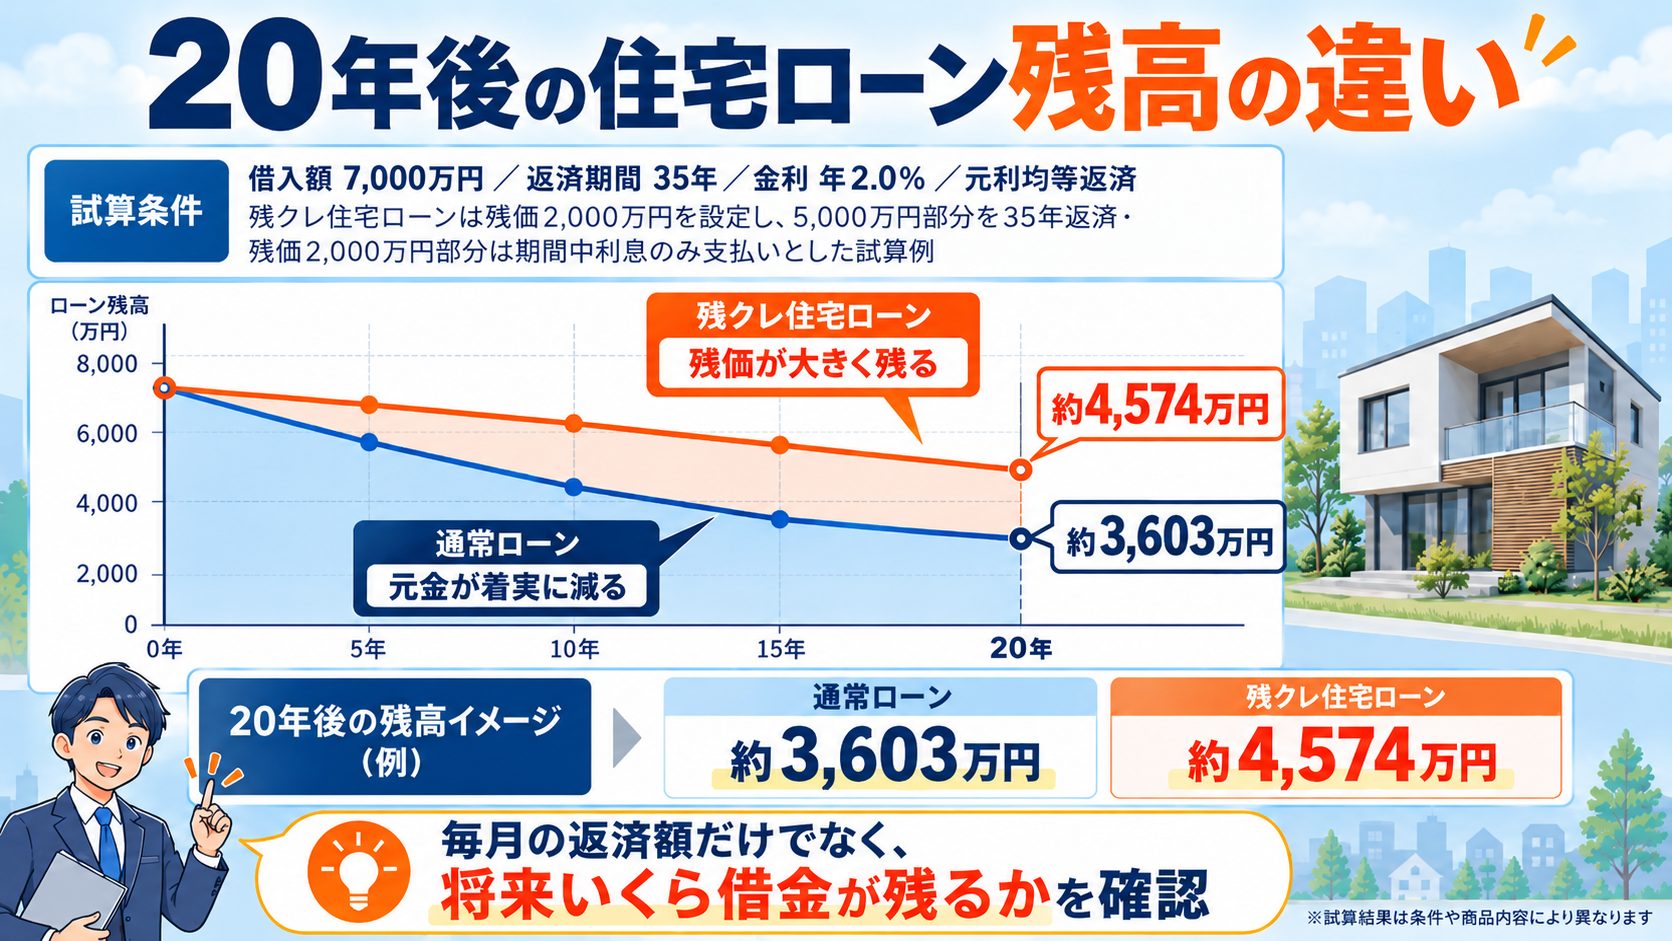
例えば、7,000万円を金利年2.0%(固定)、35年間の元利均等返済、ボーナス返済なしで借り入れた場合、通常の住宅ローンでは7,000万円全額を35年間で返済します。毎月の返済額には元金と利息が含まれ、231,884円となります。
一方、残クレ住宅ローンで2,000万円の残価を設定した場合、7,000万円のうち5,000万円は通常どおり35年間で元利均等返済し、残り2,000万円は元金の返済を据え置きます。
ただし、据え置いた2,000万円にも利息は発生します。
今回の試算では、その利息を毎月支払うため、次のような計算になります。
・5,000万円部分の元利均等返済額:165,631円/月
・残価2,000万円部分の利息:2,000万円×月利0.1666…%(2.0%÷12か月)=33,333円/月
・残クレ住宅ローンの毎月返済額:198,964円(約19.9万円)
つまり、通常の住宅ローンの231,884円(約23.2万円)と比較すると、毎月約32,920円(約3.3万円)の返済負担を軽減できる計算です。
しかし、ここが重要です。毎月の返済額は安くなりますが、残価として設定した2,000万円の元金は35年間返済されず、その間も利息を払い続けることになります。
残クレ住宅ローンは「住宅を安く購入できるローン」ではなく、「元金返済の一部を将来へ先送りすることで、当面の返済負担を軽減するローン」です。この違いを理解したうえで、毎月の返済額だけでなく、将来の残債や総支払利息まで比較することが大切です。
車の残クレと住宅の残価設定型ローンは同じではない
自動車の残価設定ローンでは、契約終了時に車を返却する、買い取る(現金またはローン)、乗り換えるといった選択肢が一般的です。そのため、住宅でも一定期間住んだら返却する仕組みだと思う方がいるかもしれません。
しかし、住宅の残価設定型ローンは、商品によって住宅の所有権や買取条件、残価到達後の返済方法が異なります。
例えば、日本住宅ローンの「おうちの残価設定ローン」では、借入者が住宅を所有したまま、一定の条件に応じた買取や返済方法の変更を選択できる仕組みが用意されています。
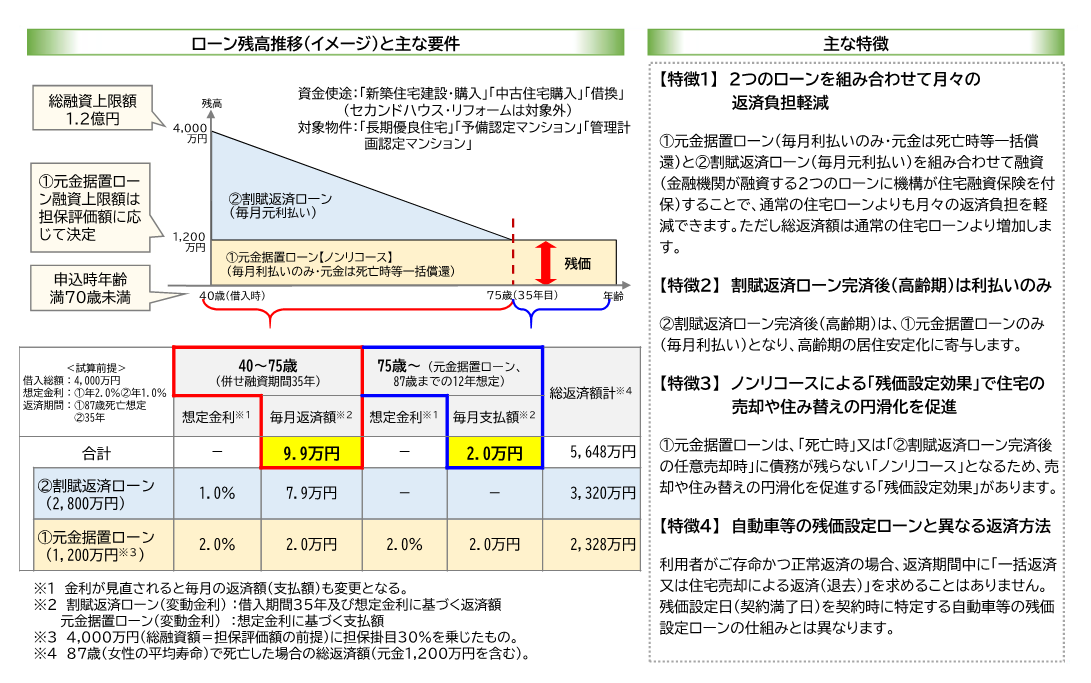
また、住宅金融支援機構の保険を利用する制度では、元金を返済する部分と、利息を支払いながら元金を据え置く部分を組み合わせる方式が想定されています。
自動車と住宅では資産の性質も契約条件も異なるため、車の残クレに対する印象だけで判断するのは適切ではありません。
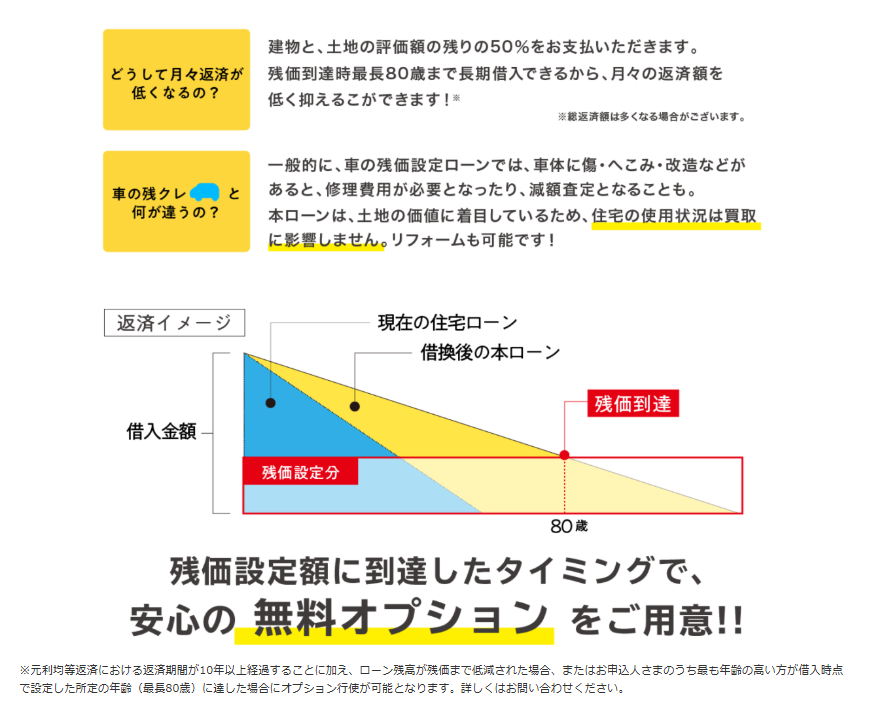
出典:日本住宅ローン株式会社>おうちの残価設定ローンより一部抜粋
国が残価設定型住宅ローンを後押ししている理由
国が残価設定型住宅ローンの普及を支援する背景には、住宅価格の上昇と住宅ローン返済期間の長期化があります。住宅購入時の借入額が大きくなると、子育て世帯などでは教育費や生活費と住宅ローン返済を両立させることが難しくなります。
そこで国土交通省は、長期優良住宅など将来的な価値が期待できる住宅を対象に、毎月の返済負担を軽減できる仕組みの普及を進めています。
住宅金融支援機構も、2026年3月に「特定残価設定ローン保険」を創設しました。金融機関が負担する残価の未回収リスクを保険で補い、商品の提供を促進する制度です。
ただし、国が制度を支援していることと、すべての購入者に有利な住宅ローンであることは別問題です。 利用者自身が返済総額や将来の生活設計を確認しなければなりません。
残クレ住宅ローンの問題点は?利用前に知るべき7つの注意点
残クレ住宅ローンには、毎月の返済額を抑えられる利点がある一方、通常の住宅ローンとは異なる問題点があります。特に注意したいのは、元金の返済が進みにくいこと、利息負担が長期化すること、売却や住み替えに契約上の条件があることです。住宅購入では現在の生活費だけでなく、退職後の収入や住宅の資産価値まで考える必要があります。不動産売買の実務という視点から、7つの問題点を詳しく解説します。
問題点① 月々の返済額が安くても借金が小さくなったわけではない
残クレ住宅ローンで最初に注意したいのは、毎月の返済額が下がっても借入元金が減ったわけではないことです。
例えば、毎月の返済額が15万円から10万円になれば、年間60万円の支出を抑えられます。しかし、これは住宅価格が安くなったのではなく、元金の返済を将来へ先送りした結果でしかありません。
通常の住宅ローンでは、返済が進むほど借入残高が減少します。一方、残価設定型では一定の元金が長期間残るため、同じ期間返済しても残債に大きな差が生じる場合があります。
毎月5万円の差額を生活費に使い切ってしまえば、将来の返済に備える資金は増えません。
住宅ローンを比較する際は、毎月の支払額だけでなく、返済予定表に記載された将来の借入残高を確認しましょう。残債が大きければ、途中売却の際にも影響する可能性があります。
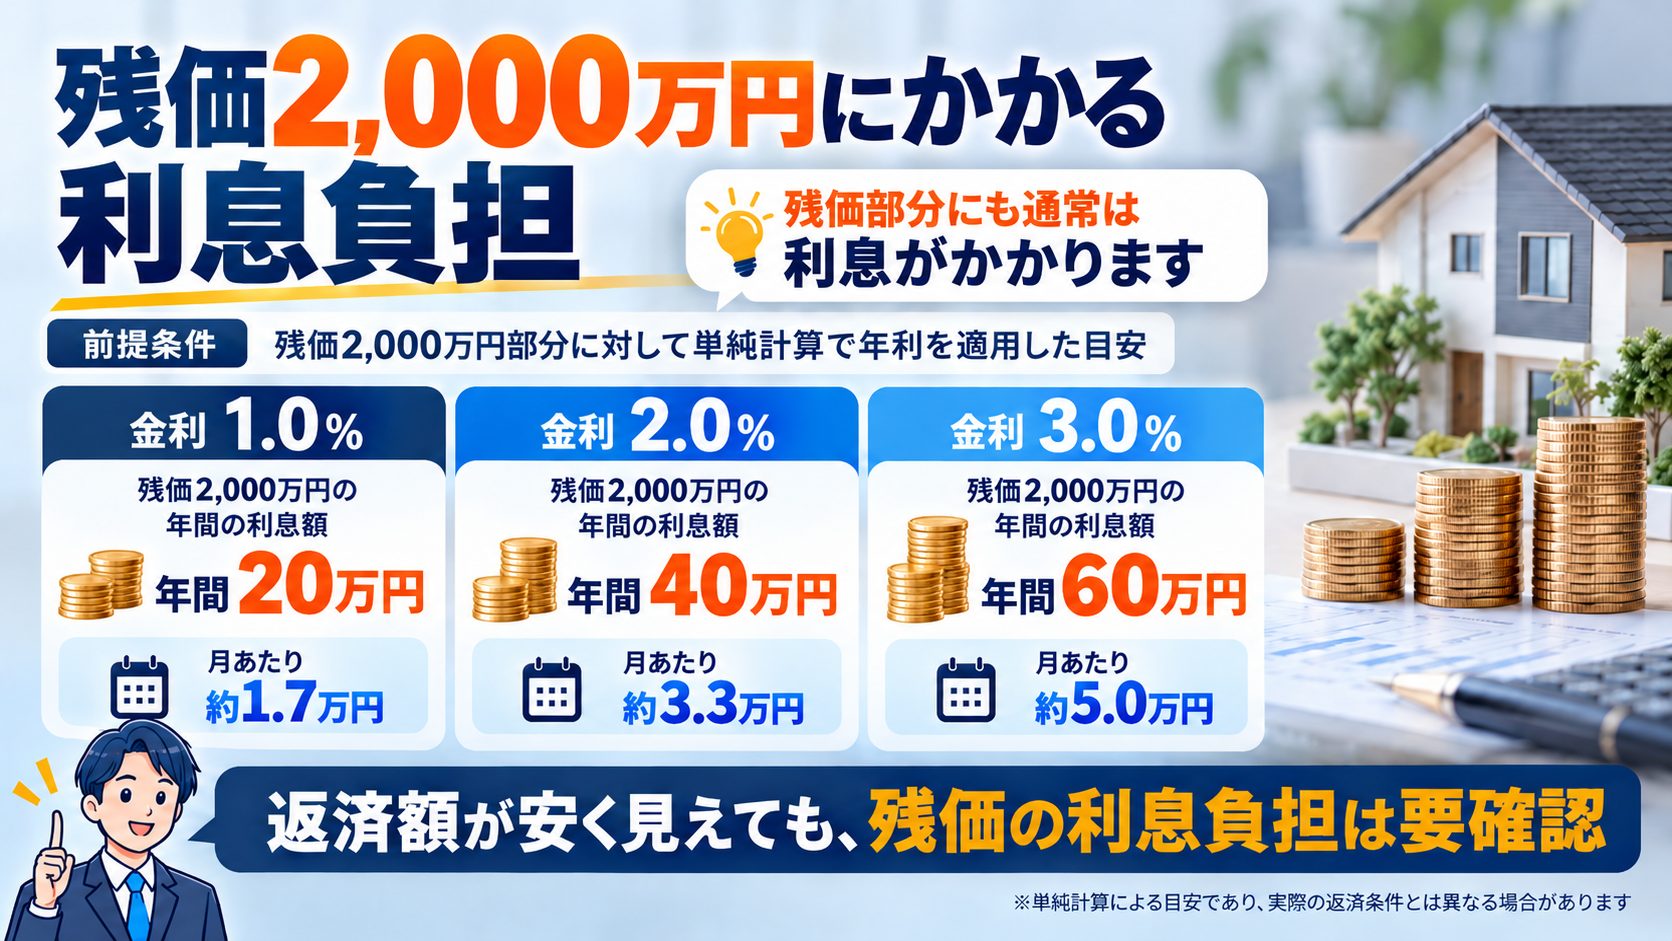
問題点② 残価部分の元金が長期間残り利息負担が続く場合がある
住宅ローンの利息は、基本的に借入残高と金利に応じて発生します。残クレ住宅ローンでは、元金の一部を残価として据え置く設計があるため、その部分にも長期間利息が発生する可能性があります。
例えば、残価2,000万円に年2%の金利がかかる場合、単純計算では年間40万円、毎月約33,333円の利息が生じます。これは元金を減らすための支払いではありません。
20年間同じ残価と金利が続けば、残価部分だけで累計800万円の利息を支払う計算になります。実際には金利変更や返済方法によって異なりますが、負担の大きさを理解する参考になります。
毎月の返済額が低くても、借金の減り方まで確認しなければ住宅ローンの有利不利は判断できません。
問題点③ 通常の住宅ローンより総支払額が増える可能性がある
残クレ住宅ローンは、通常の住宅ローンより総支払額が多くなる場合があります。その理由は、元金の一部を据え置くことで借入残高が大きい状態が長く続き、利息負担が増えやすいためです。
実際に住宅金融支援機構も、特定残価設定ローン保険を利用する商品の説明で、通常の住宅ローンより総返済額が増加することを示しています。
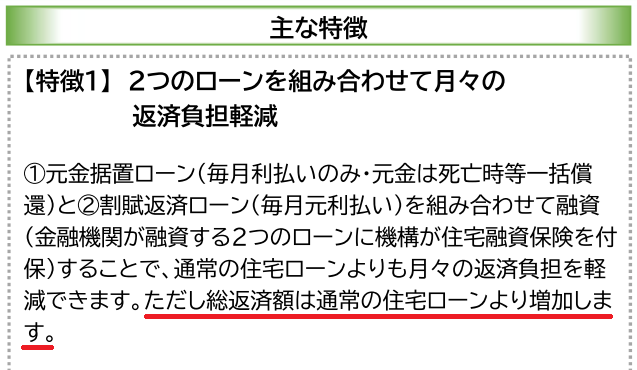
また、商品によって金利や保証料、事務手数料が異なるほか、将来の返済方法の変更や借り換えに費用が発生する可能性もあります。
毎月の返済額が3万円下がれば、年間36万円をほかの支出に回せます。しかし、その代わりに将来どれだけの元金とその他費用が残るのかを確認する必要があります。
比較するときは、利息総額だけでなく、残価の最終的な返済や諸費用まで含めた金額を見ることが重要です。
問題点④ 金利上昇の影響を長期間受ける商品もある
変動金利型の残クレ住宅ローンでは、金利上昇による影響にも注意が必要です。特に、残価部分の元金が長期間残る商品では、金利が上がった際に利息負担が増える可能性があります。
例えば、残価2,000万円に対する金利が年2%から年3%へ上昇すると、その部分の年間利息は単純計算で40万円から60万円へ増加します。毎月に換算すれば約1万6,667円の負担増です。
実際の返済額への反映方法は契約によりますが、借入残高が大きいほど金利上昇の影響を受けやすくなります。
また、元金返済部分と据置部分で金利条件が異なる商品もあるため、適用金利を一つだけ確認しても不十分です。
将来の金利を正確に予測することはできません。契約前には現在の金利に加え、数%上昇した場合も試算しておきましょう。
問題点⑤ 将来の売却・住み替えを契約条件に左右される
残クレ住宅ローンを利用すると、将来の売却や住み替えの際に契約上の条件が重要になります。
通常の住宅ローンでも売却時には残債を返済する必要がありますが、残価設定型では買取保証や残価到達時の選択肢についても確認しなければなりません。
例えば、所定の時期には保証付きで買い取ってもらえる商品でも、転勤や離婚などで予定より早く売却する場合、同じ条件を利用できるとは限りません。
また、保証を利用するために住宅の維持管理状況や手続きについて条件が定められている場合もあります。
不動産売買では、売りたい時期と売れる条件が一致するとは限りません。急な住み替えに対応できるかどうかは、住宅ローン選びで見落としやすい重要事項です。
契約前には、途中売却した場合の残債処理と保証の適用範囲を確認してください。
問題点⑥ 利用できる住宅・地域・金融機関が限られる
残価設定型住宅ローンは、すべての住宅で利用できる商品ではありません。住宅の耐久性や維持管理、所在地、土地の権利関係などに条件があり、希望する物件が対象外になる可能性があります。
例えば、認定長期優良住宅を条件とする商品では、単に新築住宅であるだけでは足りません。正式な認定を受けているかどうかも確認する必要があります。
また、一般的な住宅ローンと比べて取扱金融機関や利用可能エリアが限られることもあります。融資制度によっては、地域の金融機関が取り扱っていないケースも考えられます。
住宅ローンの条件を先に決め、その商品が使える住宅だけを探すと、購入候補が大幅に減るかもしれません。
物件探しでは残価設定型ローンが使えるかを確認するとともに、通常の住宅ローンでも無理なく購入できるかを比較することが大切です。
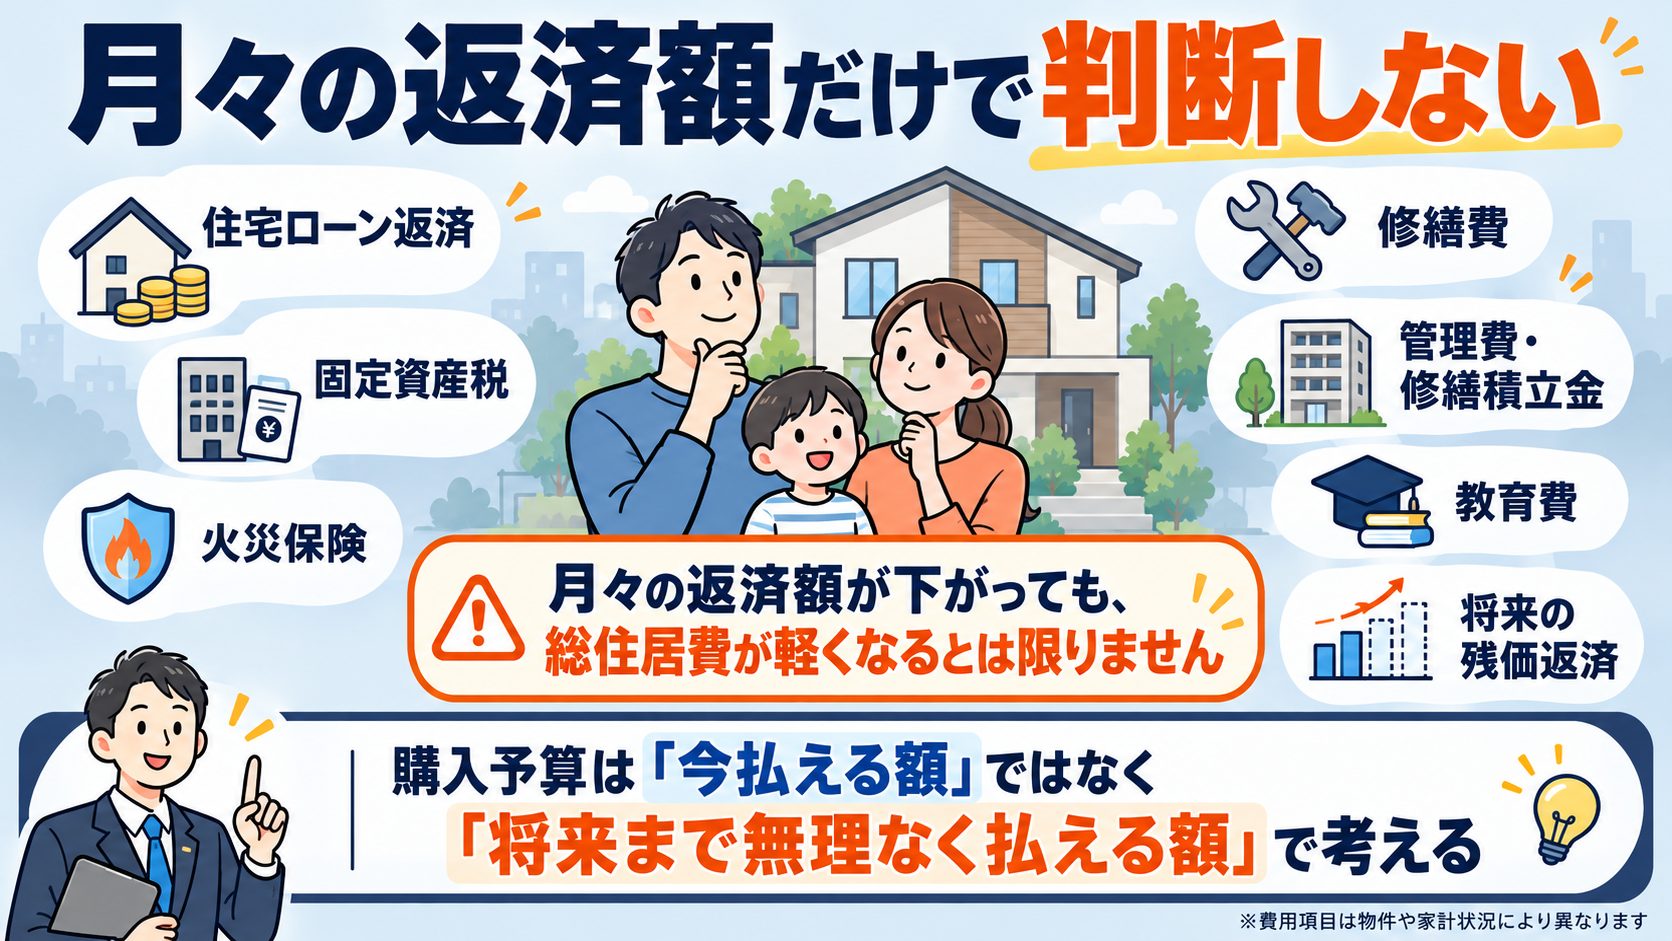
問題点⑦ 「月々払える金額」から住宅予算を上げすぎる危険がある
私が最も注意していただきたいのは、月々の返済額が安くなることで、本来の予算を超える住宅を購入してしまうことです。
例えば、通常の住宅ローンでは毎月15万円の返済が必要な物件でも、残価設定型なら12万円で済むと説明された場合、購入できると判断する方もいるでしょう。しかし、住宅購入後には固定資産税、火災保険、修繕費なども必要です。マンションなら管理費や修繕積立金も加わります。
さらに、収入の減少や教育費の増加、金利上昇が重なれば、将来の家計が苦しくなる可能性があります。
月々の返済額を抑えられることはメリットですが、その分だけ購入予算を引き上げれば、生活に余裕は生まれません。
住宅購入の予算は、借りられる金額ではなく、長期間無理なく負担できる金額から決めるべきです。
金利上昇リスクについては下記の記事をご覧ください。
政策金利2%時代へ!住宅ローン変動金利と返済額の未来を徹底検証!
「20年後に家の価値が下がったら大損」は本当?残価割れの考え方
残クレ住宅ローンについて、「将来の住宅価格が残価を下回ったら、大きな借金だけが残るのではないか」と心配する方もいるでしょう。確かに住宅の価値は将来も保証されるものではありません。しかし、住宅価格の下落によって利用者が負担する金額は、残価保証や買取保証の有無によって異なります。国が支援する制度には、一定条件のもとで差額を請求しない仕組みもあり、商品ごとの違いを理解する必要があります。
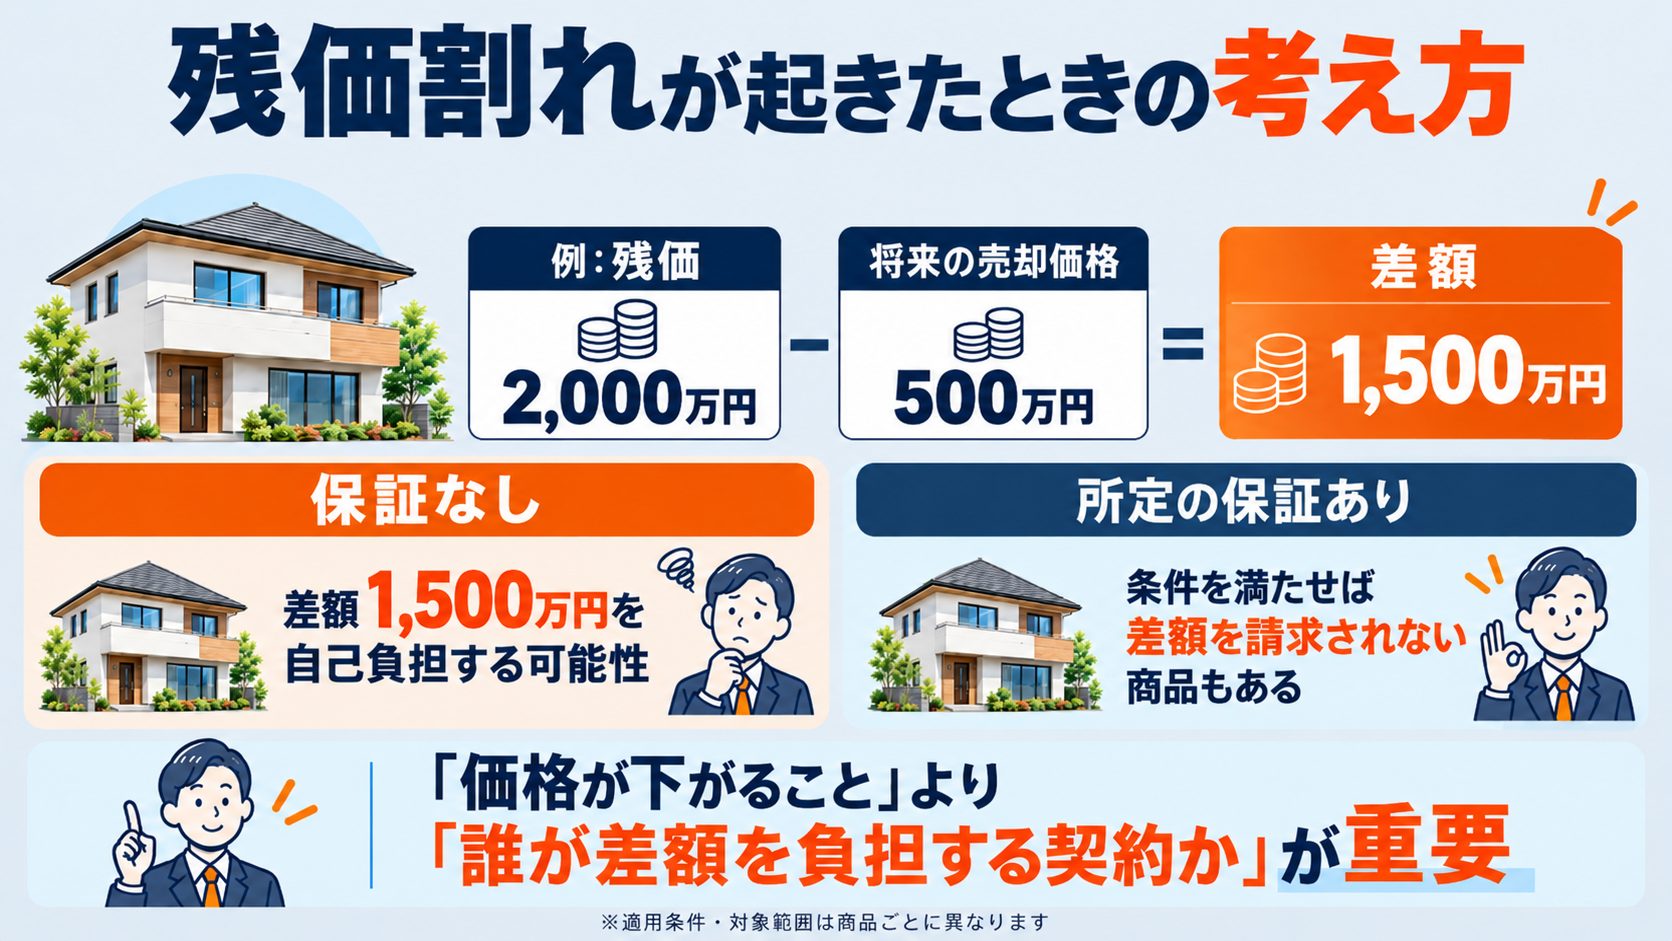
残価2,000万円の家が500万円になったら1,500万円を払うのか
例えば、残価を2,000万円に設定した住宅について、将来の売却価格が500万円になった場合を考えてみましょう。
単純に比較すると、残価と売却価格には1,500万円の差があります。しかし、この差額を必ず借入者が支払うとは限りません。
通常の住宅ローンでは、売却代金だけで残債を返済できなければ、原則として不足分を別途返済する必要があります。
一方、一定条件のもとで買取保証や差額請求を行わない仕組みが適用される商品では、利用者の負担が異なります。
また、住宅の実際の売却価格が低下した場合でも、保証された買取金額で買い取ってもらえる契約であれば、一般市場の売却価格だけで損失を判断することはできません。
問題は住宅価格が下がることだけではなく、価格が下がったときに誰が損失を負担する契約なのかという点です。
売却価格との差額を請求されない仕組みもある
住宅金融支援機構が創設した特定残価設定ローン保険では、元金据置ローンと通常の元利返済型ローンを組み合わせる仕組みが示されています。
元金据置部分は、借入者の死亡時や所定の条件を満たした売却時などに、債務が残らない「ノンリコース」とすることが特徴です。
例えば、元金据置部分の残債が住宅の処分価格を上回っても、適用条件を満たせば不足分を借入者へ請求しない仕組みが想定されています。
ただし、どのような売却でも無条件に保証されるわけではありません。住宅金融支援機構の制度を利用した商品の提供条件は金融機関ごとに異なります。
なお、この保険は借入者が直接加入する保険ではなく、金融機関向けの制度です。
「国が支援しているから絶対に損をしない」と考えず、実際の契約条件を確認しましょう。
「残価保証」「買取保証」「ノンリコース」は同じ意味ではない
残価設定型住宅ローンでは、「残価保証」「買取保証」「ノンリコース」という言葉が登場します。しかし、これらは同じ意味ではありません。
残価保証は、将来の住宅価値について一定の金額や条件を設ける仕組みを指します。ただし、保証される範囲や使い方は商品によって異なります。
買取保証は、定められた条件に従って住宅を一定の金額で買い取る仕組みです。買取時期や住宅の状態などが条件になる場合があります。
一方、ノンリコースとは、担保となる住宅などによる回収額が借入残高に満たなくても、契約で定められた範囲を超えて借入者へ不足分を請求しない仕組みです。
どの制度も将来のリスクを軽減する可能性がありますが、適用条件は同一ではありません。
契約するときは、言葉の印象ではなく、実際に保証される金額と条件を確認してください。
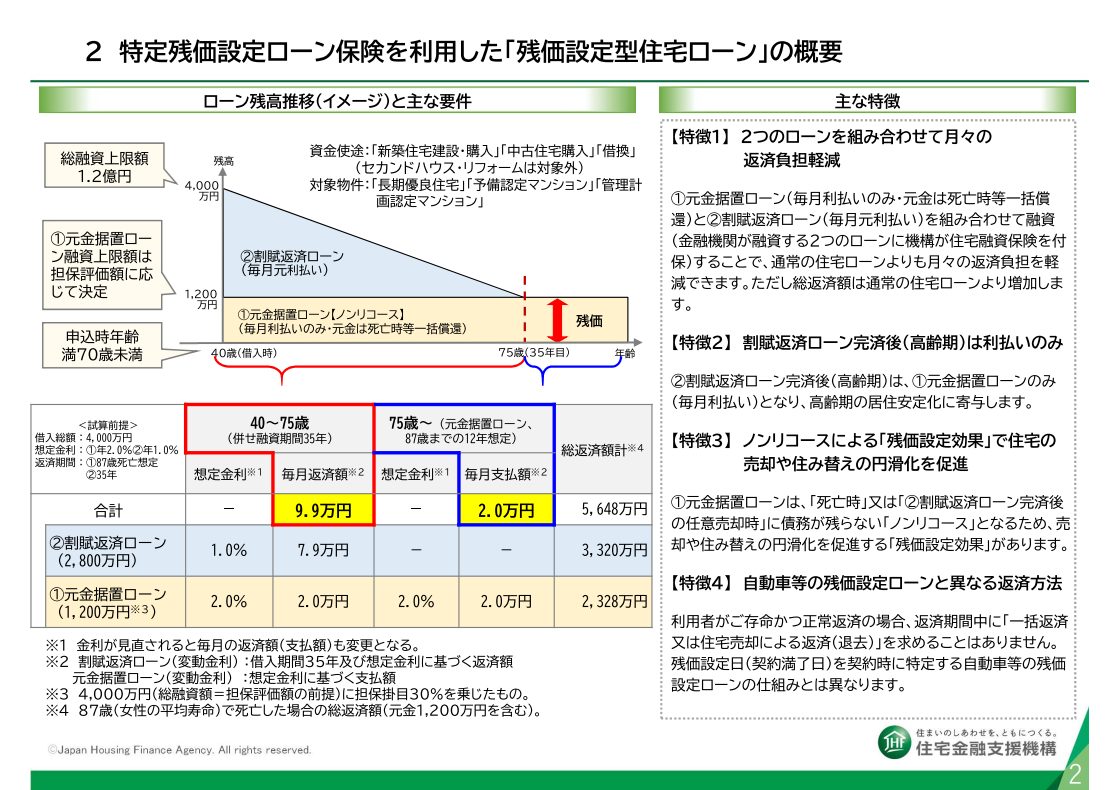
出典:住宅金融支援機構>特定残価設定ローン保険の概要より一部抜粋
契約前に確認したい残価の算定方法と保証条件
残価設定型住宅ローンを比較する際は、残価が何を基準に算定されているかが重要です。
住宅価格全体を参考にする商品もあれば、土地の評価額や将来の賃貸収益などを基準にする商品もあります。
また、残価が設定されていても、その金額で確実に売却できることを意味するとは限りません。買取保証がある場合も、保証の利用時期や住宅の状態などが条件になることがあります。
契約前には、残価の算定基準、保証金額、適用される時期、途中売却時の取り扱いを確認しましょう。
さらに、住宅を所有し続ける場合の返済方法も重要です。売却する場合と住み続ける場合で、支払総額が大きく変わることも考えられます。
保証内容は営業担当者の説明だけで判断せず、商品説明書や契約書でも確認することをおすすめします。
残クレ住宅ローンの対象物件は?どんな家でも利用できるわけではない
残クレ住宅ローンを検討する際、最初に確認したいのが融資対象となる住宅の条件です。残価設定型住宅ローンは、将来の資産価値を活用する仕組みであるため、一般的な住宅ローンより住宅の性能や維持管理が重視される場合があります。ただし、対象物件は商品によって異なり、新築戸建てだけでなく、中古住宅やマンションを対象とする制度もあります。住宅の種類だけでなく、認定状況や所在地も確認しましょう。
長期優良住宅など耐久性・維持管理が確保された住宅が重視される
残価設定型住宅ローンでは、将来的にも一定の価値が期待できる住宅であることが重要になります。
そのため、住宅の耐久性や維持管理に関する基準を満たす「長期優良住宅」などが対象として重視されています。
長期優良住宅とは、長期間良好な状態で使用できるよう、耐震性や省エネルギー性能、維持管理のしやすさなどについて一定の基準を満たし、認定を受けた住宅です。ただし、長期優良住宅であれば無条件に残価設定型住宅ローンを利用できるわけではありません。融資を行う金融機関の審査や所在地などの条件もあります。また、長期優良住宅であっても、適切な修繕を行わなければ建物の状態は悪化します。
住宅性能の高さだけでなく、将来も維持管理を続けられる費用負担まで含めて検討することが大切です。
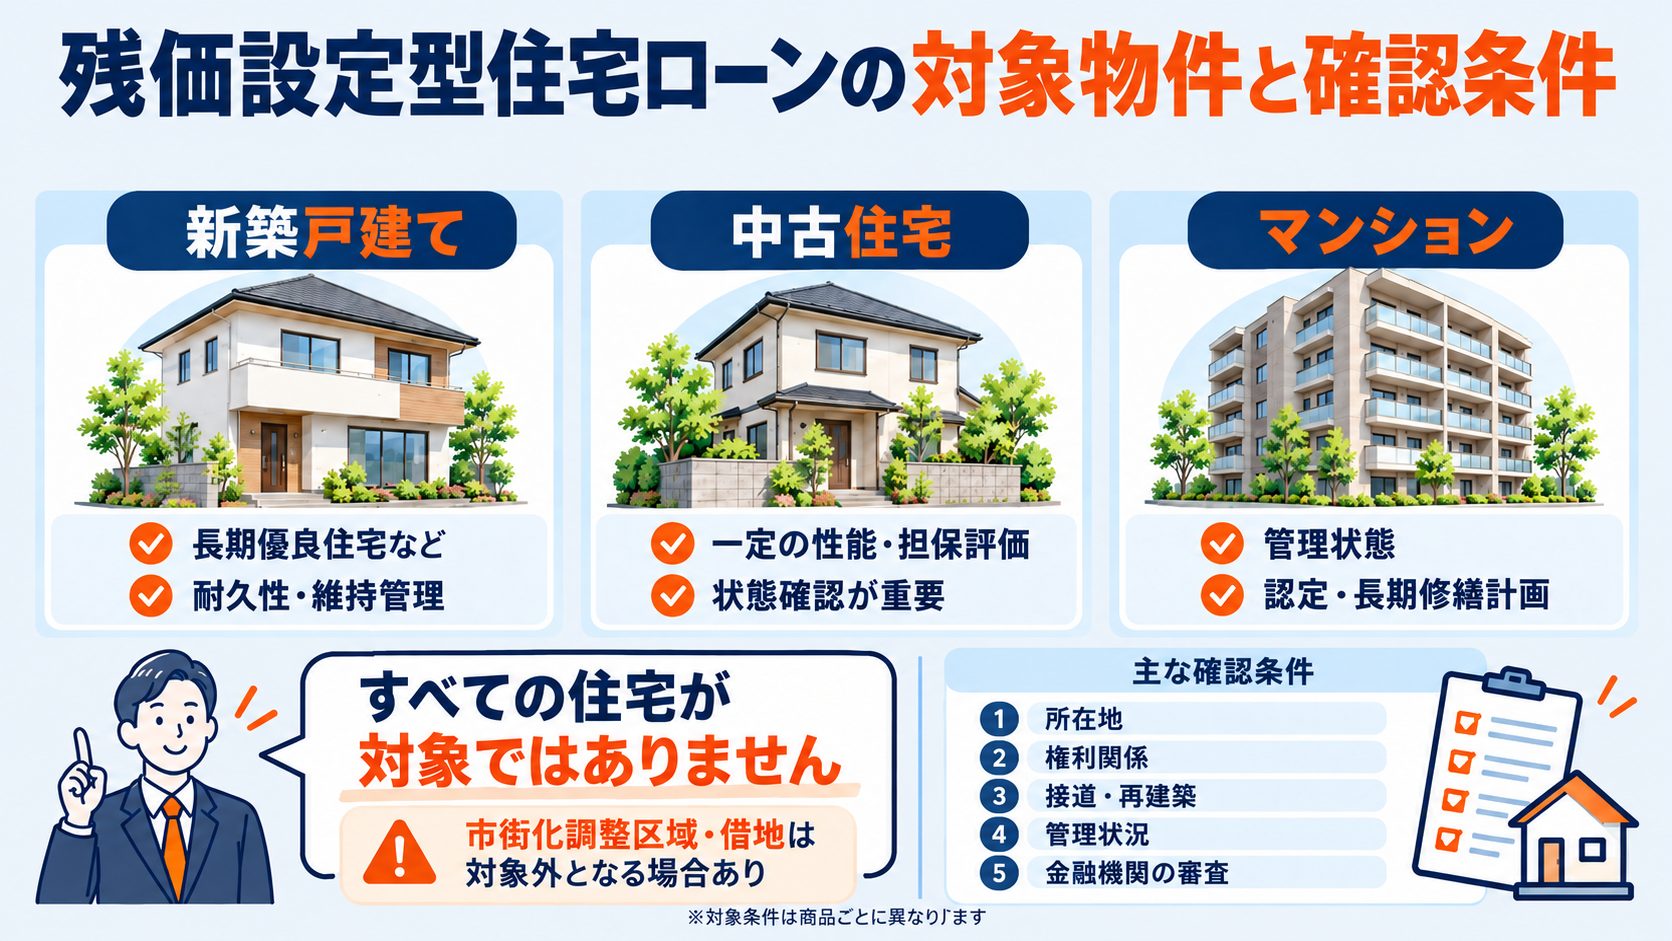
戸建て住宅で求められる主な条件
戸建て住宅では、建物の性能だけでなく、土地の価値や権利関係が重要になる場合があります。
例えば、日本住宅ローンの残価設定商品では、土地の評価額などを基準に残価を設定する仕組みがあります。この場合、建物の築年数だけでなく、土地の担保評価が融資条件に影響します。
また、別の商品では長期優良住宅であることや、指定された保証制度を利用できることが条件となる場合があります。
私が不動産仲介の立場で特に確認したいのは、土地の接道状況、再建築の可否、境界、法令上の制限です。
建物が高性能でも、将来の建て替えや売却に制約がある土地では、希望する価格で売却できない可能性があります。
融資の対象になるかという確認と、将来売りやすい住宅かという判断は、分けて行う必要があります。
マンションでも残価設定型住宅ローンを利用できる場合がある
残クレ住宅ローンは、戸建て住宅だけを対象とする制度ではありません。商品によってはマンションも利用対象になります。
住宅金融支援機構の特定残価設定ローン保険では、対象物件として長期優良住宅のほか、予備認定マンションや管理計画認定マンションなどが示されています。
マンションの場合、専有部分の状態だけでなく、建物全体の管理状況が将来の資産価値に影響します。
特に、修繕積立金が不足しているマンションや長期修繕計画が適切に更新されていないマンションでは、将来の修繕費負担が増える可能性があります。
また、同じマンション内でも階数、方位、間取り、室内の状態によって売却価格は異なります。
ローンの対象になることと、将来高く売れることは別です。管理状態や同一マンション内の成約事例も確認しましょう。
市街化調整区域や借地など対象外になるケースもある
住宅の所在地や土地の権利関係によって、残価設定型住宅ローンを利用できない場合があります。
例えば、商品によっては市街化調整区域内の住宅を対象外としています。市街化調整区域では建築や用途変更などに制約があり、将来の利用や売却に影響することがあるためです。また、借地権付き住宅についても、土地を所有している住宅とは担保評価の考え方が異なります。商品によっては利用できないケースがあります。
ただし、市街化調整区域や借地権付き住宅が、すべての残価設定型ローンで一律に対象外になるわけではありません。
物件探しでは、建物の性能だけでなく、都市計画上の区域区分や土地の権利関係まで調べる必要があります。
契約後に融資が利用できないことが判明しないよう、売買契約前の確認が重要です。
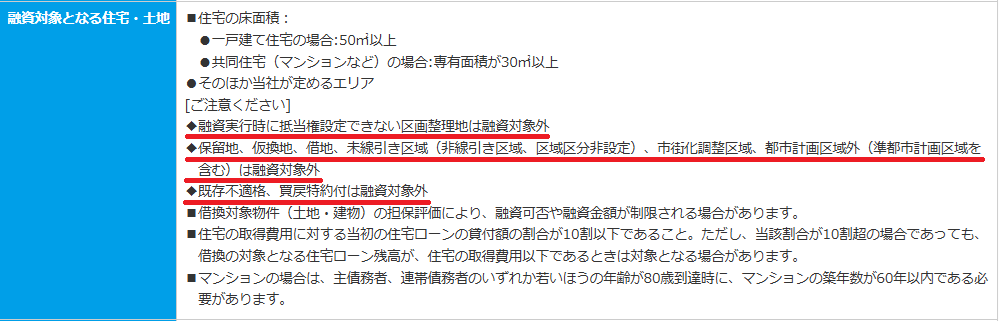
出典:日本住宅ローン株式会社>おうちの残価設定ローンの商品概要より一部抜粋
中古住宅や住宅ローンの借り換えに対応する商品も登場している
残価設定型住宅ローンは、新築住宅を購入する場合だけの仕組みではありません。住宅金融支援機構の特定残価設定ローン保険では、一定条件のもとで中古住宅購入や住宅ローンの借り換えも資金使途に含まれています。
また、日本住宅ローンでは、既存の住宅ローンを残価設定型へ借り換える商品が案内されています。すでに住宅を所有している方にとっては、住宅ローンの返済方法を見直す選択肢になる可能性があります。ただし、借り換えには担保評価や残債、返済実績などの審査があります。借入残高が大きすぎる場合や、対象住宅の条件を満たさない場合は利用できないこともあります。
また、毎月の返済額が下がっても、金利や諸費用を含めた総負担額が増える可能性があります。現在のローンを継続する場合と比較することが必要です。
残価設定型住宅ローンにもメリットはある
ここまで残クレ住宅ローンの問題点を中心に解説してきましたが、必ずしも欠点ばかりの住宅ローンではありません。生活設計や住宅の所有期間によっては、毎月の負担を抑えられることが大きなメリットになります。また、商品によっては将来の売却や住み替えに備えた仕組みも用意されています。ただし、メリットを十分に生かすには、将来の返済条件を理解し、家計や住宅購入の目的に合った商品を選ぶ必要があります。
メリット① 月々の住宅ローン返済額を抑えやすい
残価設定型住宅ローンの最大のメリットは、毎月の返済額を抑えられる可能性があることです。
住宅ローンの返済額は、日々の生活費や教育費、老後資金の積み立てに大きく影響します。例えば、通常の住宅ローンより毎月3万円の返済負担を抑えられれば、年間36万円をほかの支出に回せます。子育て中の世帯では教育費に充てることができ、将来への備えとして貯蓄する方法も考えられます。ただし、負担が軽くなるのは主として当面の返済額です。残価部分の元金や利息がなくなるわけではありません。毎月の返済額が減った分をすべて消費してしまうのではなく、将来の返済や住宅修繕に備えることが重要です。家計に余裕をつくる目的で利用するなら、毎月いくら貯蓄に回せるかまで計画しましょう。
メリット② 子育て期など支出の多い時期に手元資金を残しやすい
子育て世帯では、住宅購入と同時に教育費や生活費の負担が増えることがあります。
特に、子どもの進学時期や共働きから片働きへ変わる期間には、毎月の支出を抑えられることが家計の安定につながる場合があります。
残価設定型住宅ローンを活用すれば、元金返済の一部を将来へ残し、支出が多い時期の現金を確保しやすくなります。
また、手元資金に余裕があれば、急な病気や転職、住宅設備の故障などにも対応しやすくなるでしょう。ただし、教育費が落ち着いた後に返済負担が増える可能性も考えなければなりません。利用するときは、子どもの年齢、進学予定、退職時期などを踏まえて、10年後、20年後の家計も確認することが大切です。
メリット③ 将来の住み替えを前提にした住宅購入と相性がよい
将来の住み替えを計画している方にとって、残価設定型住宅ローンは選択肢の一つになります。
例えば、子どもが独立するまでは広い戸建てに住み、老後は駅に近いコンパクトなマンションへ住み替えるという計画です。このように住宅を一生所有することにこだわらず、生活環境に合わせて住まいを変えたい方には、残価設定型の仕組みが合う場合があります。
商品によっては、一定条件で住宅を売却した際に残価部分の不足額を請求されない仕組みもあります。ただし、住み替え予定の時期に保証を利用できるかどうかは、契約内容によって異なります。将来の売却を前提に利用するなら、購入時点で売却可能性や周辺相場を確認することが重要です。
メリット④ 売却時の残債リスクを抑えられる商品もある
残価設定型住宅ローンの中には、将来の住宅売却時に残債が発生するリスクを軽減できる商品があります。
住宅金融支援機構の特定残価設定ローン保険を利用した制度では、元金据置部分について、所定の条件を満たした売却時にノンリコースとなる仕組みが示されています。これは、担保となる住宅の処分価格が元金据置部分の残債に満たない場合でも、契約で定められた範囲で不足分を請求しない仕組みです。住宅価格が将来下落する可能性を考えると、このような制度は一定の安心材料になります。ただし、通常の元利返済部分まで無条件に免除されるわけではありません。また、保証の適用時期や売却方法にも条件があります。
売却時の残債リスクをどこまで軽減できるのかを、契約単位で確認することが重要です。
メリット⑤ 老後の返済額を軽減できる選択肢を持てる場合がある
住宅ローンの返済期間が長期化すると、定年退職後も返済が続くケースがあります。
現役時代と比べて収入が減少する老後は、住宅ローン返済が家計を圧迫する可能性があるため、返済方法の選択肢は重要です。
住宅金融支援機構の制度では、元利返済部分を完済した後、元金据置部分について利息を支払う形で居住を続けられる仕組みが示されています。これにより、一定の条件下では高齢期の毎月の支払いを抑えられる可能性があります。
ただし、利息の支払いが続くことに加え、固定資産税や修繕費なども必要です。また、元金をいつ、どのような方法で返済するのかも理解しなければなりません。老後の負担を軽減する目的なら、年金収入と住居費の関係を具体的に試算して判断しましょう。
残クレ住宅ローンがおすすめの人・おすすめしにくい人
残クレ住宅ローンが向いているかどうかは、年収や住宅価格だけで決まるものではありません。住宅を何年間所有する予定なのか、将来住み替える可能性があるのか、返済総額と毎月の負担のどちらを重視するのかによって判断が変わります。ここでは、残価設定型住宅ローンの特徴を踏まえ、おすすめできる人と慎重に検討すべき人を整理します。ただし、最終的な判断には個別の商品条件を確認する必要があります。
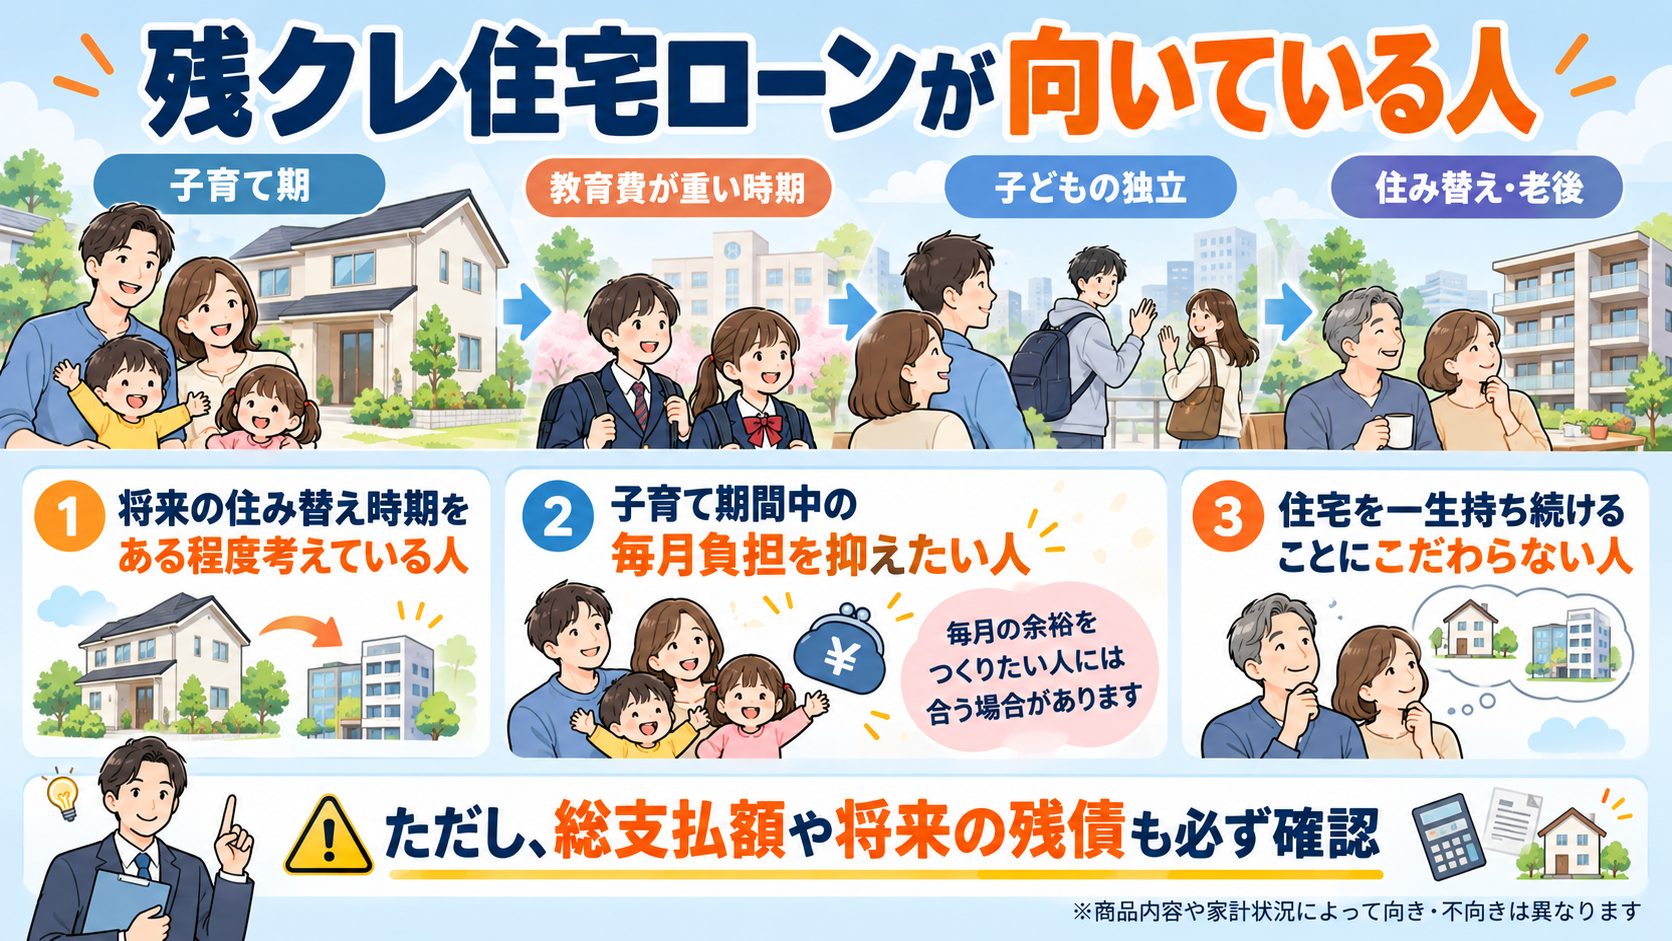
おすすめの人① 将来の住み替え時期をある程度決めている人
残クレ住宅ローンは、将来の住み替え時期をある程度想定している方に向いている場合があります。
例えば、現在は子育てのために広い住宅を必要としているものの、20年後には夫婦二人で暮らしやすい住宅へ移りたいと考えている方です。一定の時期に住宅を売却することを前提に、毎月の返済負担を抑える方法として検討できます。
特に、所定の条件で残価部分の不足額を請求されない商品であれば、将来の住み替えについて選択肢が広がる可能性があります。ただし、予定より早い売却では保証を利用できない場合もあります。また、売却費用や次の住宅の購入費用も必要です。住み替えを計画している方は、住宅の購入時点から、将来の売却時期、想定価格、残債の推移を確認することをおすすめします。
おすすめの人② 子育て期間中の毎月の返済額を抑えたい人
子育て期間中は、食費や教育費、習い事など、住宅ローン以外の支出が増えることがあります。
そのため、住宅の購入予算を必要以上に増やさず、毎月の返済負担だけを調整したい方には、残価設定型住宅ローンが合う場合があります。例えば、通常の住宅ローンでも購入できる住宅について、将来の返済条件を理解したうえで残価設定型を選ぶという方法です。
この場合、返済額が減った分を教育資金や生活防衛資金として確保できます。一方、通常の住宅ローンでは購入が難しい高額物件を、残価設定型なら月々支払えるという理由だけで購入するのはおすすめできません。本来の予算を引き上げるためではなく、無理のない住宅購入に余裕を持たせるために利用することが大切です。
おすすめの人③ 住宅を一生所有することにこだわらない人
住宅を購入すると、必ず一生住み続けなければならないと考える必要はありません。
転勤、子どもの独立、老後の生活などによって、住みやすい住宅の条件は変化します。残価設定型住宅ローンは、住宅を将来売却することや、生活環境に合わせて住み替えることを前提に考える方に向いている場合があります。
ただし、住宅の売却代金を次の住宅購入資金に使う予定なら、売却費用や残債処理後にいくら資金が残るのかを確認する必要があります。また、保証付きの売却が可能でも、希望する時期に十分な住み替え資金を確保できるとは限りません。住宅を資産として長く所有することよりも、生活の変化に応じた住み替えを重視する方は、通常の住宅ローンと比較する価値があるでしょう。
おすすめしにくい人① 月々の返済額だけを見て予算を決める人
残クレ住宅ローンを慎重に検討していただきたいのは、毎月の返済額だけで住宅購入の可否を判断してしまう方です。
例えば、毎月12万円までなら返済できると考え、その金額に収まる最も高額な住宅を探す方法です。残価設定型では元金返済の一部を将来へ残せるため、通常の住宅ローンより高額な物件でも、当面の返済額が予算内に収まる場合があります。しかし、借入元金が大きくなれば、残債や利息負担も増える可能性があります。さらに、住宅の維持費や将来の金利上昇まで考えると、家計に余裕がなくなることも考えられます。私は、住宅購入では月々の返済可能額よりも、将来まで含めた総住居費を重視すべきだと考えています。借入額を増やすためだけに残価設定型を利用することは避けた方がよいでしょう。
おすすめしにくい人② 住宅を子どもへ資産として残したい人
将来、住宅を子どもに相続させたいと考えている方も、残価設定型住宅ローンを慎重に検討する必要があります。
通常の住宅ローンでは、返済を進めることで借入残高が減少し、完済すれば担保権の抹消手続きを経て、住宅をローンのない状態で所有できます。一方、残価設定型では元金の一部が長期間残るため、借入者の死亡時点で残債が存在する可能性があります。商品によっては、死亡時に住宅の売却などで返済する仕組みもあります。
その場合、子どもが住宅を引き継ぎたいと考えても、残債の処理や相続人による返済などが必要になることがあります。
もちろん、契約条件によって相続時の対応は異なります。住宅を家族に残したい方は、死亡時の返済方法や団体信用生命保険の保障範囲を必ず確認してください。
おすすめしにくい人③ 総支払額をできるだけ少なくしたい人
住宅ローンの総支払額をできるだけ抑えたい方には、残価設定型住宅ローンが向いていない場合があります。
その理由は、元金の一部を長期間据え置くことで、通常の住宅ローンより利息負担が増える可能性があるためです。
同じ借入金額、同じ金利、同じ返済期間という条件で考えると、元金を早く返済するほど利息負担を抑えやすくなります。残価設定型は毎月の返済額を軽減する一方、総返済額では不利になることが考えられます。ただし、金利や手数料、保証条件などが異なれば、単純な比較はできません。総支払額を重視する方は、通常の元利均等返済や元金均等返済などと比較し、将来の残価精算まで含めた試算を確認しましょう。
目先の返済負担よりも借入総額を早期に減らしたい方は、通常の住宅ローンを優先して検討する価値があります。
通常の住宅ローンと残価設定型住宅ローンは何が違う?
残クレ住宅ローンを検討する際は、通常の住宅ローンと同じ条件で比較することが重要です。毎月の返済額だけでは、どちらが自分に合っているか判断できません。元金の減り方や支払利息、売却時の残債、完済までの流れにも違いがあります。特に、残価設定型では将来の売却や返済方法の変更を想定する必要があります。それぞれの特徴を理解し、住宅購入後の生活と将来の資金計画に合う方法を選びましょう。
比較① 月々の返済額
通常の住宅ローンでは、借入元金を返済期間内に返し終えることを前提に、毎月の返済額を計算します。
一方、残価設定型住宅ローンでは、元金の一部を将来へ据え置くことで、毎月の返済額を抑えられる場合があります。
例えば、同じ5,000万円を借りる場合でも、全額を35年間で返済する契約と、一部を据え置く契約では毎月の負担が異なります。ただし、残価設定型の方が必ず安くなるわけではありません。金利や保証料、返済期間などの条件によって結果は変わります。また、通常の住宅ローンでも返済期間を長くすれば月々の負担を軽減できますが、その場合は利息総額が増える可能性があります。比較するときは、同じ借入額を前提に、毎月の返済額と将来の残債をセットで確認することが大切です。
比較② 元金の減り方
通常の住宅ローンと残価設定型住宅ローンでは、元金の減り方に大きな違いがあります。
一般的な元利均等返済では、返済開始当初は利息の割合が大きく、返済が進むにつれて元金の返済割合が増えていきます。元金均等返済の場合は、原則として毎月一定額の元金を返済するため、借入残高は一定のペースで減少します。
一方、残価設定型では元金の一部を据え置く設計があるため、その部分の借入残高は長期間減らない場合があります。
この違いは、将来住宅を売却する際にも影響します。購入から20年後に売却しなければならなくなった場合、借入残高が大きければ手元に残る金額は少なくなります。また、借入残高が大きければ債務超過となり売却する事自体が困難になります。返済開始から何年後にいくら元金が残るのか、返済予定表を比較することが重要です。
比較③ 利息と総支払額
住宅ローンの利息負担は、借入金額、金利、返済期間、元金の減少速度などによって決まります。
残価設定型住宅ローンでは、元金の一部を据え置くことで毎月の返済額を抑えられる一方、その部分に利息が発生し続ける場合があります。そのため、借入条件によっては通常の住宅ローンより支払利息の総額が増加します。
また、商品によっては元金据置部分と元利返済部分で適用金利が異なるため、それぞれの金利を確認する必要があります。比較する際は、毎月返済する金額を単純に合計するだけでは不十分です。将来残る元金の返済方法や、保証料、事務手数料なども含める必要があります。
住宅ローンの負担を正確に比較するには、同じ借入金額と将来の売却時期を前提に試算することをおすすめします。
比較④ 住宅を売却するときの残債
住宅を売却するときは、売却代金で住宅ローンの残債を返済できるかが重要です。
通常の住宅ローンでは、売却代金が借入残高を下回る場合、不足分を自己資金などで補う必要があります。
残価設定型住宅ローンでも、通常の元利返済部分や途中売却に関しては、同様の問題が生じる可能性があります。
一方、ノンリコースの仕組みが適用される商品では、所定の条件を満たした売却時に、元金据置部分の不足額を請求されない場合があります。ただし、売却仲介手数料などの費用まで保証されるとは限りません。また、途中売却時には保証が適用されない商品もあるため、残価設定型なら安心して売却できると考えるのは早計です。
不動産仲介会社には、売却想定価格と残債の両方を確認してもらいましょう。
比較⑤ 完済後に住宅を所有できるか
通常の住宅ローンでは、借入元金と利息をすべて返済すれば、住宅ローンの返済義務はなくなります。抵当権の抹消手続きを行うことで、担保権のない状態にできます。
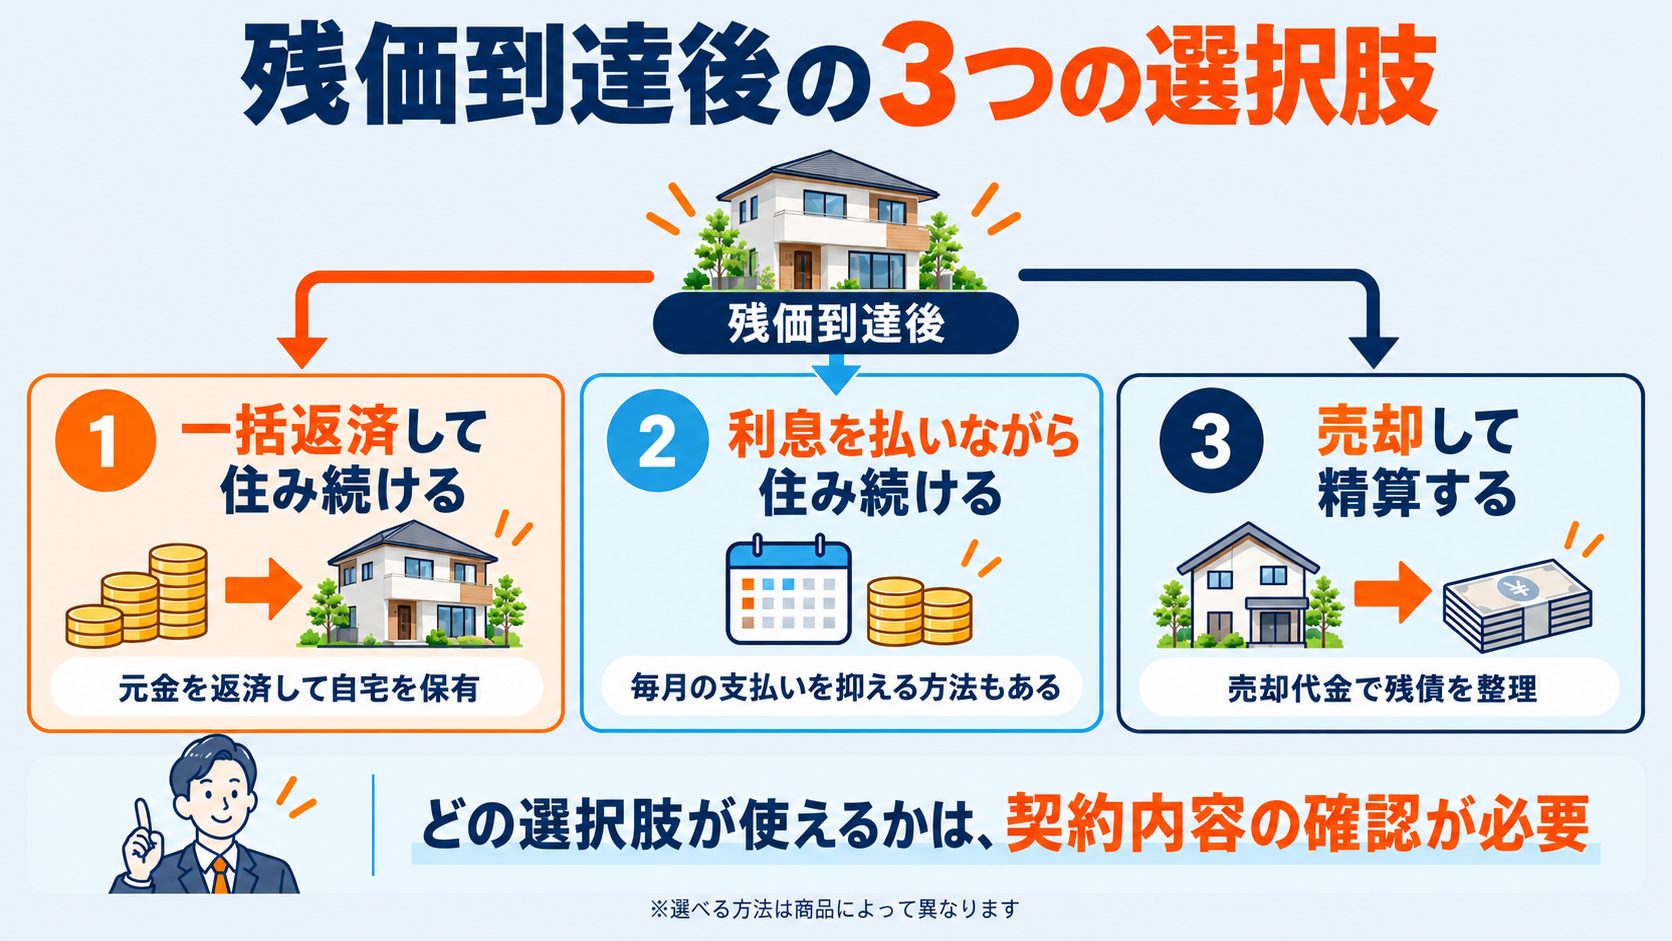
残価設定型住宅ローンでも、借入元金を全額返済すれば住宅を所有し続けることは可能です。ただし、所定の返済期間が終了した時点で元金の一部が残っている場合は、その後の返済方法を確認する必要があります。商品によっては、一括返済、返済の継続、売却による精算などが選択肢になります。
また、元金据置部分について利息のみを支払う方法では、毎月の支払いが少なくても借入残高は残り続けます。住宅を一生所有することを希望するなら、最終的にいくら返済すれば借入金をなくせるのかを把握しておく必要があります。
「月額が安い=得」ではなく総額と出口まで比較する
通常の住宅ローンと残価設定型住宅ローンの比較では、月々の返済額だけを基準にしないことが重要です。
例えば、残価設定型を利用すれば毎月3万円の負担を抑えられるとしても、将来の元金返済や利息負担が大きければ、総支払額では不利になる可能性があります。
一方、子育て期間中の家計負担を軽減し、将来の住み替えを計画している方にとっては、毎月の資金に余裕を持てることが価値になる場合もあります。つまり、住宅ローンの有利不利は、総支払額だけでなく、資金が必要になる時期や住宅を所有する期間によっても異なります。
私が重視するのは、購入時の返済額、保有期間中の負担、売却時の残債という三つの視点です。この三つを比較して初めて、自分に合う住宅ローンを判断できると考えています。
残クレ住宅ローンで後悔しないために契約前に確認したい7項目
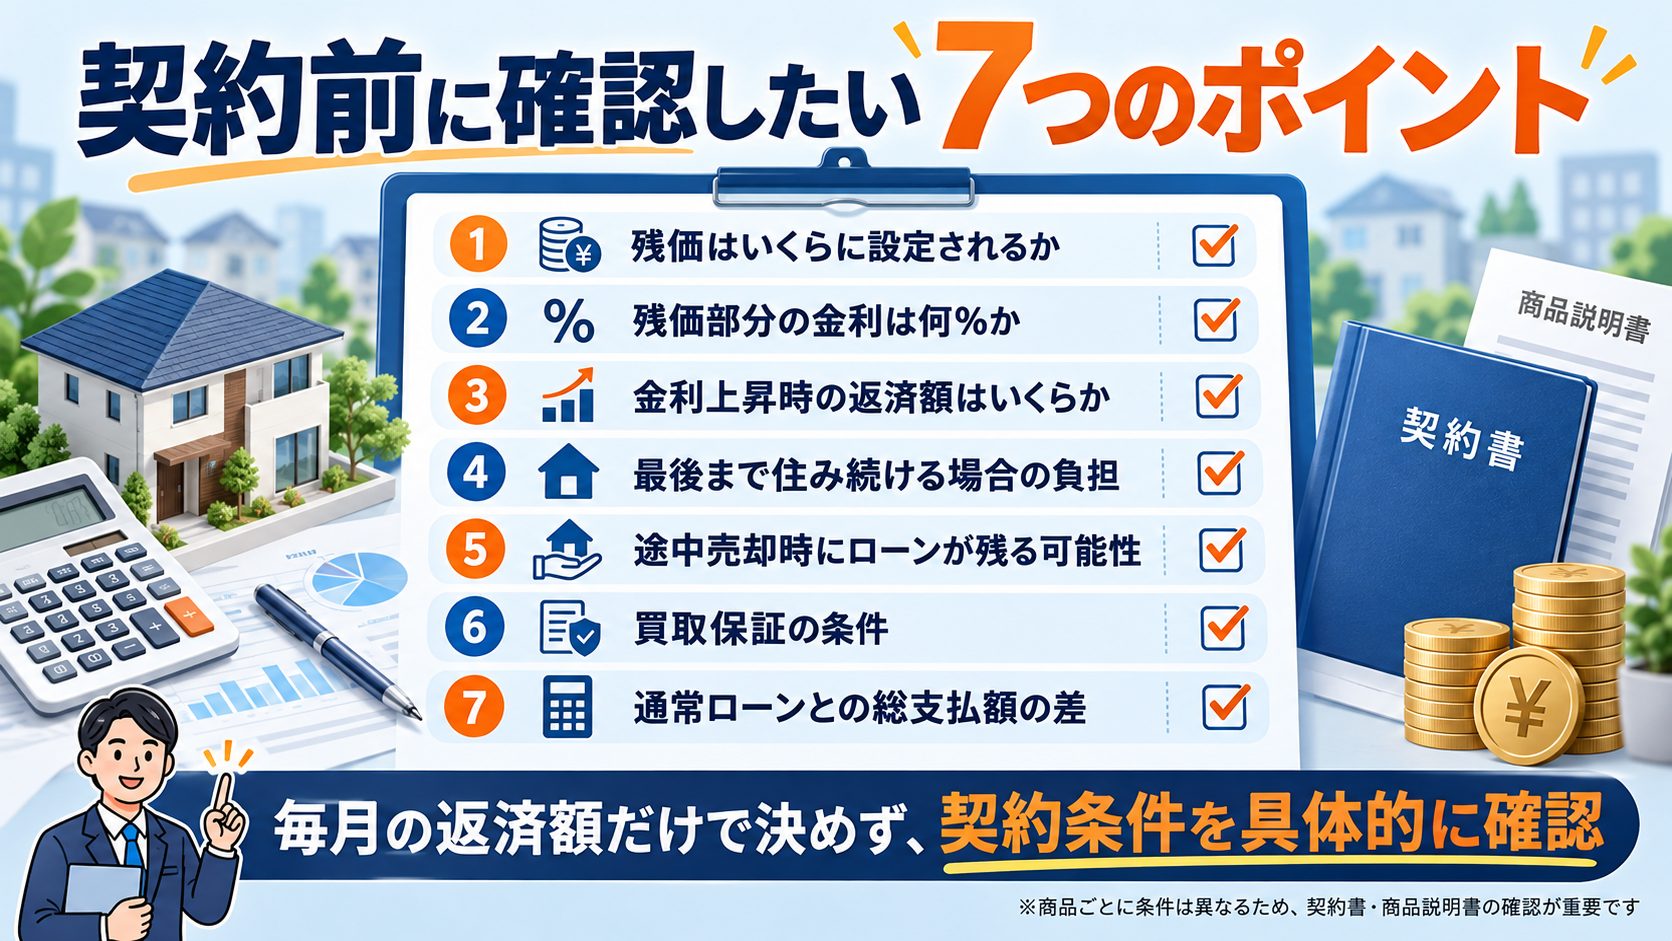
残クレ住宅ローンは、通常の住宅ローンより契約内容を理解することが難しい場合があります。特に、残価の算定方法、利息負担、保証条件、将来の精算方法などは商品ごとに違いがあります。営業担当者から毎月の返済額だけを説明されても、それだけで判断してはいけません。住宅購入後に想定外の負担が生じないよう、契約前に確認したい7つの項目を整理します。必要に応じて金融機関へ具体的な試算を依頼しましょう。
残価はいくらに設定されるのか
最初に確認すべきなのは、住宅価格や借入金額に対して、残価がいくら設定されるのかという点です。
例えば、5,000万円の借入金額に対して残価が1,000万円の場合と2,000万円の場合では、毎月の元金返済額が異なります。残価を大きく設定できれば、当面の返済額を抑えられる可能性があります。しかし、その分だけ将来の返済額や残債が大きくなることも考えられます。
また、残価は借入者が自由に決められるものではなく、担保評価や商品基準によって設定される場合があります。金融機関には、残価の金額だけでなく、算定根拠や将来の変更可能性も確認しましょう。
残価が大きいほど有利とは限りません。家計に必要な返済額の軽減と、将来の負担のバランスを考えることが重要です。
残価部分には何%の金利がかかるのか
残クレ住宅ローンでは、残価部分の金利条件を必ず確認する必要があります。
元金の返済を据え置いていても、その部分に利息が発生する商品では、長期間にわたり利息を支払うことになります。
例えば、元金据置部分が2,000万円の場合、年1%なら年間20万円、年3%なら年間60万円の利息が発生する計算です。同じ残価でも、適用金利によって毎月の負担は大きく変わります。また、元金据置部分と通常の返済部分で異なる金利が適用される場合もあります。金利が固定なのか変動なのか、優遇金利がいつまで適用されるのか、金利変更時の返済額がどうなるのかを確認してください。
残価部分の利息を含めずに毎月の返済額を比較すると、実際の負担を見誤る可能性があります。
金利が上昇した場合の返済額はいくらになるのか
変動金利型の残クレ住宅ローンを利用する場合は、金利上昇時の試算が欠かせません。
現在の金利が低くても、借入期間中に金利が上昇する可能性があります。特に、残価部分の元金が長期間残る商品では、利息負担が増える影響を受けやすくなります。金融機関には、現在の金利に加え、0.5%、1.0%、2.0%上昇した場合の毎月返済額を試算してもらいましょう。また、返済方式によっては毎月の返済額がすぐに変わらず、元金返済の割合が減ることもあります。変動金利型住宅ローンの中には、返済額の見直しに関する一定のルールがある商品もありますが、すべての商品に適用されるわけではありません。
残価設定型についても、金利変更時の取り扱いを個別に確認する必要があります。
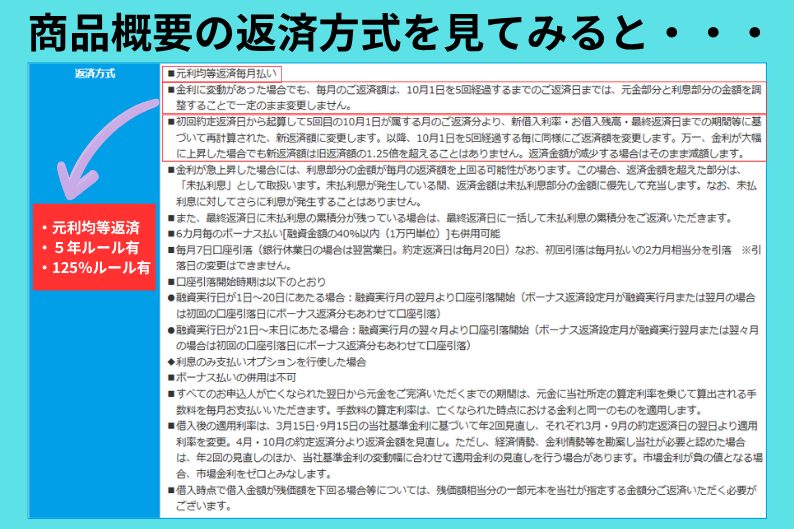
出典:日本住宅ローン株式会社>おうちの残価設定ローンの商品概要より一部抜粋
5%ルール・125%ルールについてはコチラ⇒銀行が教えない「住宅ローン変動金利型」の真実!驚愕の5年後返済額
最後まで住み続ける場合はいくら支払うのか
残価設定型住宅ローンを検討する際は、住宅を売却せず、最後まで住み続けた場合の負担も確認しましょう。
購入時には将来住み替えるつもりでも、実際には住み慣れた住宅を手放したくなくなることがあります。その場合、残価部分を一括返済する必要があるのか、利息を支払いながら住み続けられるのか、返済期間を延長できるのかなどが重要になります。
例えば、退職時点で2,000万円の元金が残っていれば、その返済方法によって老後の生活費が大きく変わります。
また、住み続ける場合は住宅ローンだけでなく、固定資産税や修繕費なども必要です。金融機関には、売却する場合だけでなく、住み続ける場合の返済額と残債も試算してもらいましょう。
途中で売却した場合にローンが残る可能性はあるか
住宅購入時には長期間住むつもりでも、転勤や離婚、親の介護などによって予定外の売却が必要になることがあります。
残価設定型住宅ローンでは、所定の条件を満たした売却時には残債リスクを軽減できても、途中売却で同じ保証を利用できるとは限りません。そのため、契約前に、購入から5年後、10年後、15年後に売却した場合の取り扱いを確認しておくことが重要です。
特に、売却価格が借入残高を下回る場合、不足額を自己資金で補う必要があるのかを確認してください。また、住宅売却には仲介手数料や抵当権抹消費用などが発生する場合もあります。
売却代金から諸費用と借入残高を差し引いた結果、手元に資金が残らない可能性も考えておきましょう。
買取保証を利用するための条件は何か
買取保証のある残価設定型住宅ローンでは、保証を利用するための条件を理解しておく必要があります。
例えば、一定期間経過後に買取を申し込める商品でも、住宅の維持管理状況や建物の利用方法などに条件が設けられている場合があります。また、住宅の増改築や賃貸利用、用途変更などが保証に影響する可能性もあります。
将来の買取価格が保証されていても、契約条件を満たしていなければ、予定していた方法で精算できないかもしれません。さらに、買取価格から諸費用などが差し引かれる場合は、実際に受け取れる金額が異なります。保証があるという説明だけで安心せず、どのような場合に保証を利用できなくなるのかまで確認しましょう。
住宅を自由に使いたい方ほど、利用上の制約にも注意が必要です。
【松屋不動産販売株式会社 代表取締役 佐伯慶智からのアドバイス】
私は、残価設定型住宅ローンの買取保証について、特に慎重に確認していただきたいと考えています。
買取保証とは、所定の条件を満たした場合に、あらかじめ定められた金額や基準に従って住宅を買い取ってもらえる仕組みです。しかし、実際に保証を利用するのは20年後、30年後といった遠い将来になることもあります。契約時に保証が付いているからといって、将来どのような状況でも必ず買い取ってもらえるとは限りません。
私が不動産売買の専門家として懸念するのは、次のようなリスクです。
① 契約時に想定した買取条件を満たせなくなるリスク
将来、住宅の状態や利用方法が契約条件に適合しなければ、買取保証を利用できなくなる可能性があります。
② 維持管理や修繕に多額の費用がかかるリスク
定期点検や所定の修繕が保証条件となる場合があります。建築費や人件費が上昇すれば、数十年間にわたる維持管理費用が想定以上に膨らむ可能性があります。
③ 保証会社や提携事業者の経営環境が変化するリスク
数十年先まで現在の事業者や提携関係が維持されるとは限りません。保証主体の経営悪化や事業終了などが生じた場合、保証がどのように引き継がれるのか確認しておく必要があります。
④ 人口減少や不動産需要の低下によるリスク
人口減少や地域経済の変化によって住宅の売却価格が下落する可能性があります。買取保証が有効であれば市場価格の下落を一定程度補える場合もありますが、保証条件を満たさず一般市場で売却することになれば、残債を返済できないリスクがあります。
⑤ 災害や住宅の損傷によって保証を利用できなくなるリスク
地震や水害などで住宅が大きく損傷した場合、契約によっては保証が失効することがあります。火災保険や地震保険でどこまで対応できるかも重要です。
⑥ 予定外の売却や相続で保証を利用できないリスク
転勤、離婚、病気、相続などによって、予定より早く住宅を売却する可能性があります。買取保証を利用できる時期や条件が限られていれば、必要なときに保証を使えないことも考えられます。
ここで強調したいのは、「買取保証があること」と「将来必ず希望どおりに住宅を手放せること」は同じではないという点です。また、保証を利用できたとしても、買取代金がローン残債の返済に充当されれば、次の住宅を購入するための資金が十分に手元へ残るとは限りません。
私は、残価設定型住宅ローンを検討する際には、保証内容だけに安心するのではなく、保証を利用できなかった場合でも一般市場で売却しやすい住宅を選ぶことが重要だと考えています。
住宅の立地や道路条件、建物の維持管理、周辺の不動産需要まで確認し、「保証が使える場合」と「保証が使えない場合」の両方を想定して購入を判断することをおすすめします。
通常ローンと比べた総支払額はいくら違うのか
最後に確認したいのは、通常の住宅ローンと比較した総支払額です。
同じ住宅を購入する場合でも、利用するローンによって毎月の返済額、利息総額、返済終了時の残債が異なります。
金融機関には、通常の住宅ローンと残価設定型住宅ローンについて、同じ借入金額を前提とした返済シミュレーションを依頼しましょう。特に、10年後、20年後、返済期間終了時の借入残高を比較することが重要です。また、残価設定型では将来の売却や元金返済を想定する必要があるため、単純な月額比較では十分ではありません。返済総額が増えても家計に余裕を持たせたいのか、それとも毎月の負担を多少増やしても借金を早く減らしたいのか。
その判断を明確にしてから契約することが、後悔を防ぐための基本です。
残クレ住宅ローンについてよくある質問
残クレ住宅ローンは、通常の住宅ローンと比べて仕組みが複雑なため、契約前に疑問を感じる方も多いでしょう。特に、残価部分の利息や住宅価格が下落した場合の負担、対象物件、将来住み続けられるかどうかは重要な確認事項です。ここでは、残価設定型住宅ローンについてよくある6つの質問に回答します。実際の商品条件は金融機関によって異なるため、契約前には最新の商品説明書も確認してください。
Q1. 残クレ住宅ローンは危険なので利用しないほうがよいですか?
残クレ住宅ローンが、すべての方にとって危険な住宅ローンというわけではありません。
毎月の返済負担を抑えたい方や、将来の住み替えを予定している方には、メリットがある場合もあります。ただし、元金の一部を将来に残すことで、利息負担が長期化したり、通常の住宅ローンより総返済額が増えたりする可能性があります。特に、毎月の返済額が安いという理由だけで購入予算を増やすことには注意が必要です。利用する場合は、通常の住宅ローンと比較し、残価の精算方法や将来の売却条件まで確認しましょう。
Q2. 残価設定部分にも利息はかかりますか?
はい。一般的に、元金を据え置いている部分についても、契約に定められた金利に応じて利息が発生します。
例えば、元金据置部分が2,000万円で適用金利が年2%の場合、単純計算で年間40万円の利息が発生します。この利息を支払っていても、据え置かれた元金が減るわけではありません。ただし、商品によって金利や返済方法は異なります。元金据置部分と通常の元利返済部分で、異なる金利が適用される場合もあります。金融機関には、それぞれの金利と支払利息の総額を確認してください。
Q3. 将来住宅価格が下がったら差額を払う必要がありますか?
必ずしも差額を支払う必要があるとは限りません。契約した住宅ローンの保証内容によって異なります。
通常の住宅ローンでは、売却価格が借入残高を下回れば、原則として不足額を返済する必要があります。一方、残価設定型住宅ローンの中には、所定の条件を満たした売却時に元金据置部分をノンリコースとする商品もあります。ただし、途中売却や保証条件を満たさない場合は、差額を負担する可能性があります。住宅価格が下がった場合の取り扱いは、必ず契約前に確認しましょう。
Q4. 戸建てだけでなくマンションでも利用できますか?
はい。商品によってはマンションも残価設定型住宅ローンの対象になります。
例えば、住宅金融支援機構の特定残価設定ローン保険では、一定の要件を満たしたマンションも対象物件として示されています。ただし、すべての分譲マンションで利用できるわけではありません。建物の認定状況や管理状態、担保評価などについて、金融機関の条件を満たす必要があります。中古マンションを検討する際は、管理計画認定の有無や長期修繕計画、修繕積立金の状況なども確認することをおすすめします。
Q5. 中古住宅でも残価設定型住宅ローンを利用できますか?
中古住宅でも利用できる商品があります。住宅金融支援機構の特定残価設定ローン保険では、一定条件を満たした中古住宅購入も対象に含まれています。また、既存の住宅ローンから残価設定型へ借り換える商品も案内されています。
ただし、中古住宅であればどのような物件でも利用できるわけではありません。住宅の認定状況、耐久性、担保評価、所在地などが審査に影響します。中古住宅の購入では、残価設定型住宅ローンを利用できるかどうかに加え、建物の状態や将来必要になる修繕費も確認しましょう。
Q6. 残価到達後もその家に住み続けられますか?
残価到達後も住み続けられる商品はあります。ただし、その後の返済方法や利用条件は商品によって異なります。
例えば、元金据置部分について利息を支払いながら居住を継続する仕組みがあります。また、残価部分を一括返済したり、別の返済方法へ変更したりする選択肢が設けられている場合もあります。ただし、住み続ける場合でも元金が残っていれば、返済義務がなくなるわけではありません。将来の収入や退職時期を踏まえ、住宅を売却しない場合の返済計画も確認しておくことが重要です。
松屋不動産販売株式会社 代表取締役 佐伯慶智からのアドバイス
私は、不動産購入で最も大切なのは、住宅を購入できるかどうかではなく、購入後も安心して暮らし続けられるかどうかだと考えています。残クレ住宅ローンは、毎月の返済額を軽減できる可能性がある一方、将来の元金返済や住宅売却について慎重な判断が必要です。住宅ローンは金融商品ですが、その返済計画は不動産の資産価値とも深く関係します。不動産売買を専門とする立場から、特にお伝えしたい4つの点があります。
住宅ローンの「月額」から買える家を決めないでください
私が住宅購入を検討する方に最もお伝えしたいのは、毎月の返済額だけを基準に購入予算を決めないでいただきたいということです。
残クレ住宅ローンを利用すれば、通常の住宅ローンより高額な住宅でも、当面の返済額が予算内に収まる可能性があります。しかし、住宅価格が高くなれば、将来の残債や維持費も負担になります。住宅購入で大切なのは、現在の収入だけでなく、教育費、老後資金、将来の金利上昇まで考えて予算を決めることです。
「毎月返済できるから買える」のではなく、「将来も無理なく暮らせるから購入する」ことが重要です。
残価設定型だからこそ将来売れる住宅を選ぶことが重要です
残価設定型住宅ローンを利用するなら、将来売却しやすい住宅を選ぶことが重要だと考えています。
例えば、駅へのアクセスがよい住宅、生活施設が整った地域の住宅、道路条件が良好な土地などは、将来の購入希望者が見つかりやすい可能性があります。一方、再建築に制約がある土地や、維持管理に問題のあるマンションでは、購入希望者が限られることがあります。買取保証がある商品でも、住宅の資産価値を無視してよいわけではありません。
将来の住み替えを円滑に進めるためには、住宅購入時から立地、建物の状態、周辺の成約事例を確認することが大切です。
住宅会社だけでなく不動産売買の視点から資産価値を確認してください
住宅購入では、建物の性能や間取り、設備に目が向きやすいものです。しかし、将来の売却価格を考えると、土地の条件や地域の需要も重要になります。例えば、同じ建築費で建てた住宅でも、所在地や道路条件、周辺環境によって中古住宅としての評価は異なります。マンションの場合も、築年数だけでなく、管理状態や修繕積立金、同一マンション内の成約実績が資産価値に影響します。
私は、住宅を購入するときこそ、売却するときの視点を持つことが重要だと考えています。松屋不動産販売株式会社では、不動産購入だけでなく売却についてもご相談を承っています。
通常ローンとの比較をしてから残価設定型を選んでも遅くありません
残クレ住宅ローンに興味を持ったとしても、最初から利用することを決める必要はありません。
まずは通常の住宅ローンで無理なく購入できる予算を確認し、そのうえで残価設定型を利用した場合の返済額や将来の残債を比較することをおすすめします。同じ住宅について両方の返済計画を比較すれば、毎月の負担を軽減するために、将来どの程度の支払いを残すことになるのかが分かります。住宅ローンは、商品名や毎月の返済額だけで選ぶものではありません。家デパでは、購入希望者の資金計画や希望条件を踏まえた物件探しをご相談いただけます。
住宅ローンと不動産の資産価値を一緒に考え、納得できる住宅購入を目指していただきたいと思います。
まとめ|残クレ住宅ローンは月々の安さより残価と将来の出口を確認する
残クレ住宅ローンは、毎月の返済負担を抑えられる可能性がある一方、元金の一部を将来に残す仕組みです。そのため、通常の住宅ローンより支払利息が増える可能性があり、売却や住み替えの条件にも注意が必要です。ただし、商品によっては残債リスクを軽減できる制度もあります。重要なのは、問題点だけで判断するのではなく、メリットと契約条件を理解し、自分の生活設計に合っているかを見極めることです。
残価設定型住宅ローンは「住宅が安くなるローン」ではない
残価設定型住宅ローンは、住宅価格や借入金額が安くなる仕組みではありません。
元金の一部を将来に残すことで、毎月の返済負担を軽減する住宅ローンです。そのため、残価部分の利息負担や将来の返済方法によっては、通常の住宅ローンより総支払額が増える場合があります。毎月の返済額だけを比較すると、将来の負担を見落とす可能性があります。購入前には、借入元金、支払利息、残価の精算方法を確認し、住宅を所有し続ける場合と売却する場合の両方を想定しておきましょう。
問題点とメリットの両方を理解して自分に合うか判断する
残クレ住宅ローンには、元金が長期間残ることや利息負担が増えることなどの問題点があります。
一方、子育て期間中の家計負担を軽減したり、将来の住み替えに備えたりできる商品もあります。大切なのは、メリットだけでなくデメリットも理解したうえで、自分の生活設計に合っているかを判断することです。特に、将来の住宅価格が下がった場合の取り扱いや、残価到達後の返済方法は必ず確認してください。
通常の住宅ローンとも比較し、毎月の返済額だけでなく、将来の残債や総支払額も判断材料にしましょう。
物件・住宅ローン・将来の売却まで一体で考えて購入する
住宅購入では、物件選びと住宅ローン選びを別々に考えないことが大切です。
残価設定型住宅ローンを利用する場合は、将来の資産価値や売却可能性も重要になります。立地や建物の状態、維持管理に問題がある住宅では、将来の売却が難しくなる可能性があります。
松屋不動産販売株式会社 家デパでは、住宅購入や不動産売却についてご相談を承っています。住宅ローンの返済計画だけでなく、物件の条件や将来の売却まで見据えて住宅購入を検討したい方は、ぜひ家デパへご相談ください。
住宅購入で後悔しないために、今の返済額だけでなく、10年後、20年後の暮らしまで考えた住まい選びをおすすめします。