政策金利2%時代へ!住宅ローン変動金利と返済額の未来を徹底検証!
「住宅ローンの変動金利は、この先どこまで上がるの?」
「政策金利が2%になったら、毎月の返済額はいくら増える?」
住宅ローンの変動金利や金利上昇が気になる方にとって、令和8年9月18日の金融政策決定会合で政策金利が1.25%へ引き上げられたことは、決して他人事ではありません。実際、私が三菱UFJ銀行で返済している住宅ローンも、適用金利が1.275%から1.525%へ上昇しました。では、短期プライムレートや変動金利は今後さらに上がるのか。政策金利2%は現実的な水準なのか。そして、5年ルール・125%ルールが適用されない元金均等返済では、返済額にどのような影響が出るのか。本記事では、私自身の返済実例、日銀の金融政策、主要国の政策金利、専門家の金利予測をもとに、変動金利の今後と住宅ローン返済への影響を具体的に検証します。
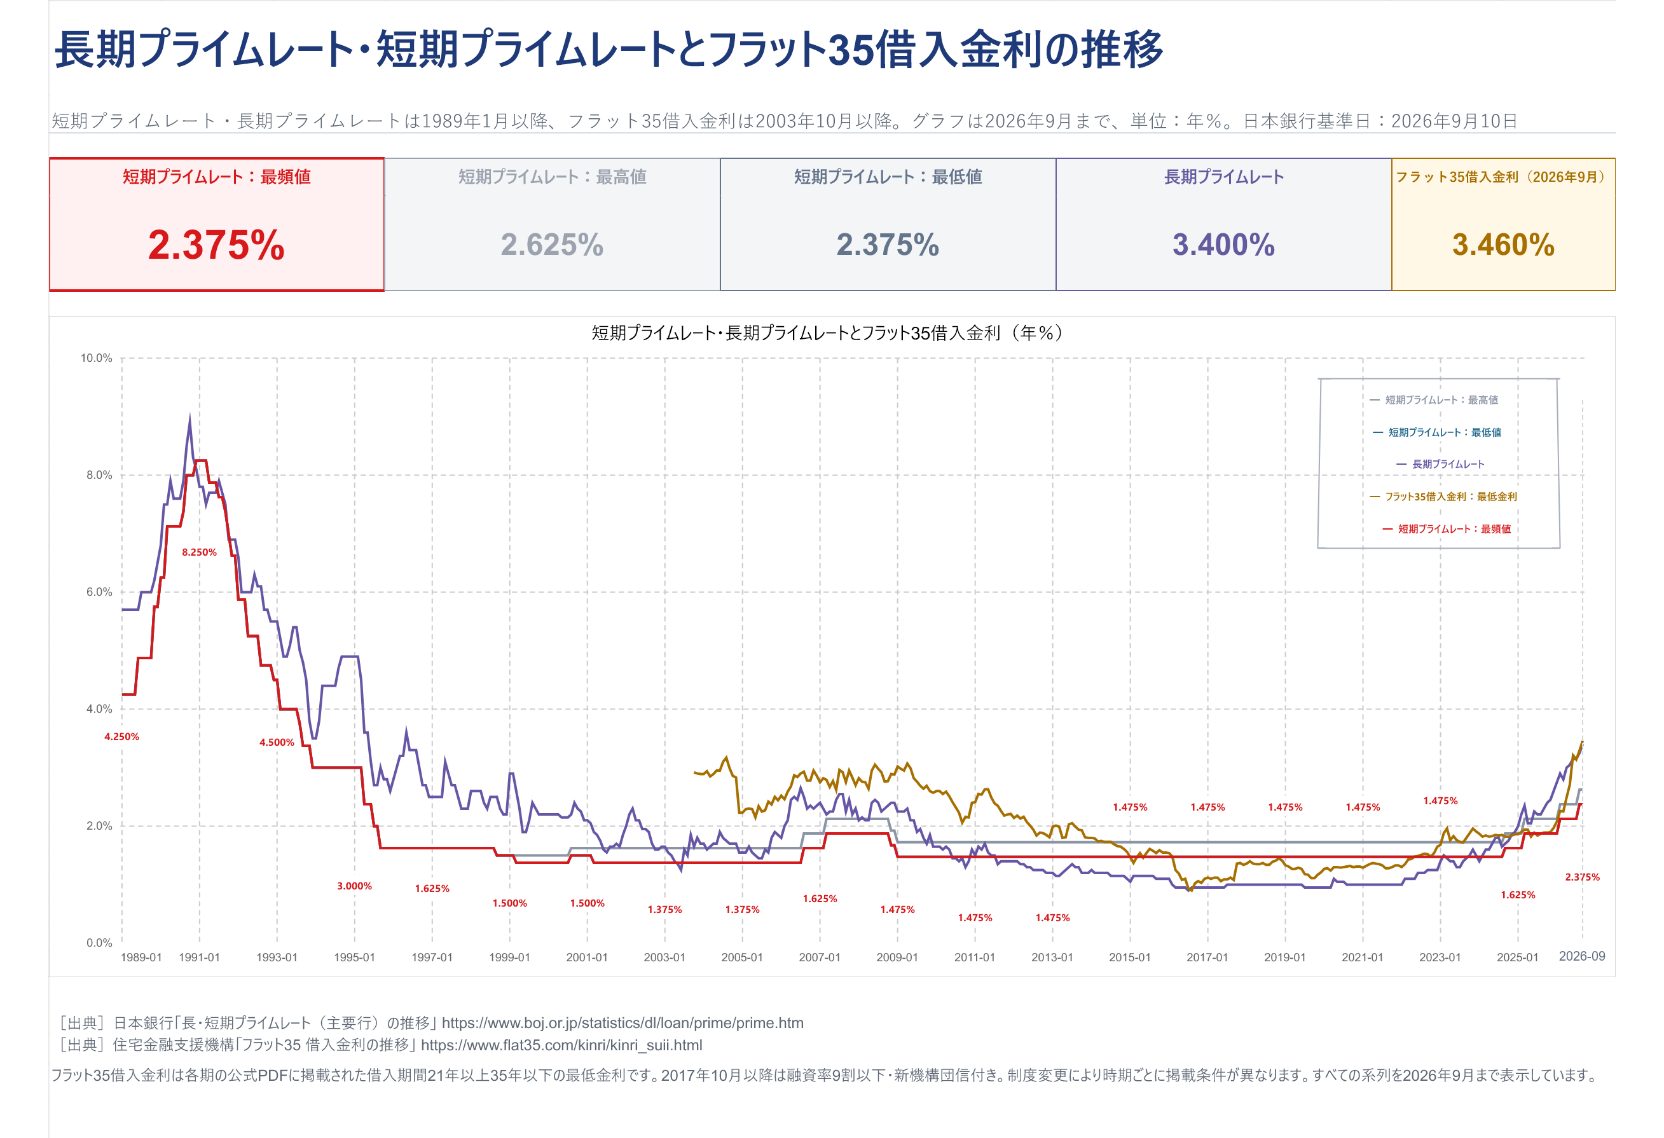
出典:日本銀行>長・短期プライムレート(主要行)の推移 2001年以降
監修者
松屋不動産販売株式会社
代表取締役 佐伯 慶智
住宅・不動産業界での豊富な経験を活かし、令和2年10月より松屋不動産販売株式会社にて活躍中。それ以前は、ナショナル住宅産業(現:パナソニックホームズ)で8年間、住友不動産販売で17年間(営業10年、管理職7年)従事。
目次
- 住宅ローン金利の上昇は「もしもの話」ではなく現実になった
- 政策金利が上がると住宅ローン変動金利はなぜ上がるのか
- 5年ルール・125%ルールを「安心装置」と考える前に知っておきたいこと
- 元金均等返済は金利上昇時に何が起こる?私の住宅ローンで考える
- 日本の政策金利1.25%は本当に高いのか?主要国と比較する
- 日本の政策金利はどこまで上がる?専門家の予測を確認する
- 政策金利2%になったら短期プライムレートと変動金利は何%になるのか
- 私の住宅ローンで金利1.525%・2.0%台を実際にシミュレーションする
- 「変動金利が怖いなら固定金利へ変更」は今でも正解なのか
- 住宅ローン金利がさらに上がる前に既存借入者が確認すべきこと
- これから住宅を買う人ほど「借りられる金額」ではなく「金利が上がっても返せる金額」で考える
- よくある質問|変動金利・政策金利・元金均等返済
- 松屋不動産販売株式会社 代表取締役 佐伯慶智からのアドバイス
- まとめ|政策金利2%時代を想定して住宅ローンをもう一度点検する
住宅ローン金利の上昇は「もしもの話」ではなく現実になった
長く続いた超低金利の感覚が残っていると、住宅ローン金利の上昇をどこか遠い話として捉えがちです。しかし2026年は、政策金利、短期プライムレート、住宅ローンの基準金利が実際に動く局面になりました。私自身の返済額にも変化が出ています。ここでは、机上のモデルではなく、私が返済している住宅ローンを軸に金利上昇の現実を確認します。
私が三菱UFJ銀行で3,800万円・30年の住宅ローンを組んだ理由
私は平成22年、三菱UFJ銀行で3,800万円を30年返済、変動金利、元金均等返済、ボーナス返済なしで借りました。元金均等を選んだ理由は、返済初期の負担を受け入れてでも元本を早く減らし、将来の教育費や収入変化に備えたかったからです。住宅を売却することになった場合にも、残債が早く減っている方が選択肢を持ちやすいとも考えました。既存記事でもこの契約条件と考え方を詳しく紹介しています。不動産の仕事をしているからこそ、購入時の返済額だけでなく「将来いくら残るか」を重視しました。当時から、住宅ローンは購入資金ではなく長期の負債管理だという意識を持っていました。
過去に寄稿した政策金利や住宅ローン関係の主だった記事
2024年9月9日:いよいよ変動金利も0.15%上昇!住宅ローンの返済額を早急に確認しよう
2025年1月31日:コストプッシュ型インフレで利上げ?この『悪手』がもたらす暗い未来
2025年2月7日:2025年住宅ローン金利を解説:初心者でも安心!金利上昇リスクと対策
2025年4月18日:住宅ローン元金均等返済には5年・125%ルール適用されないって本当?
2025年7月22日:銀行が教えない「住宅ローン変動金利型」の真実!驚愕の5年後返済額
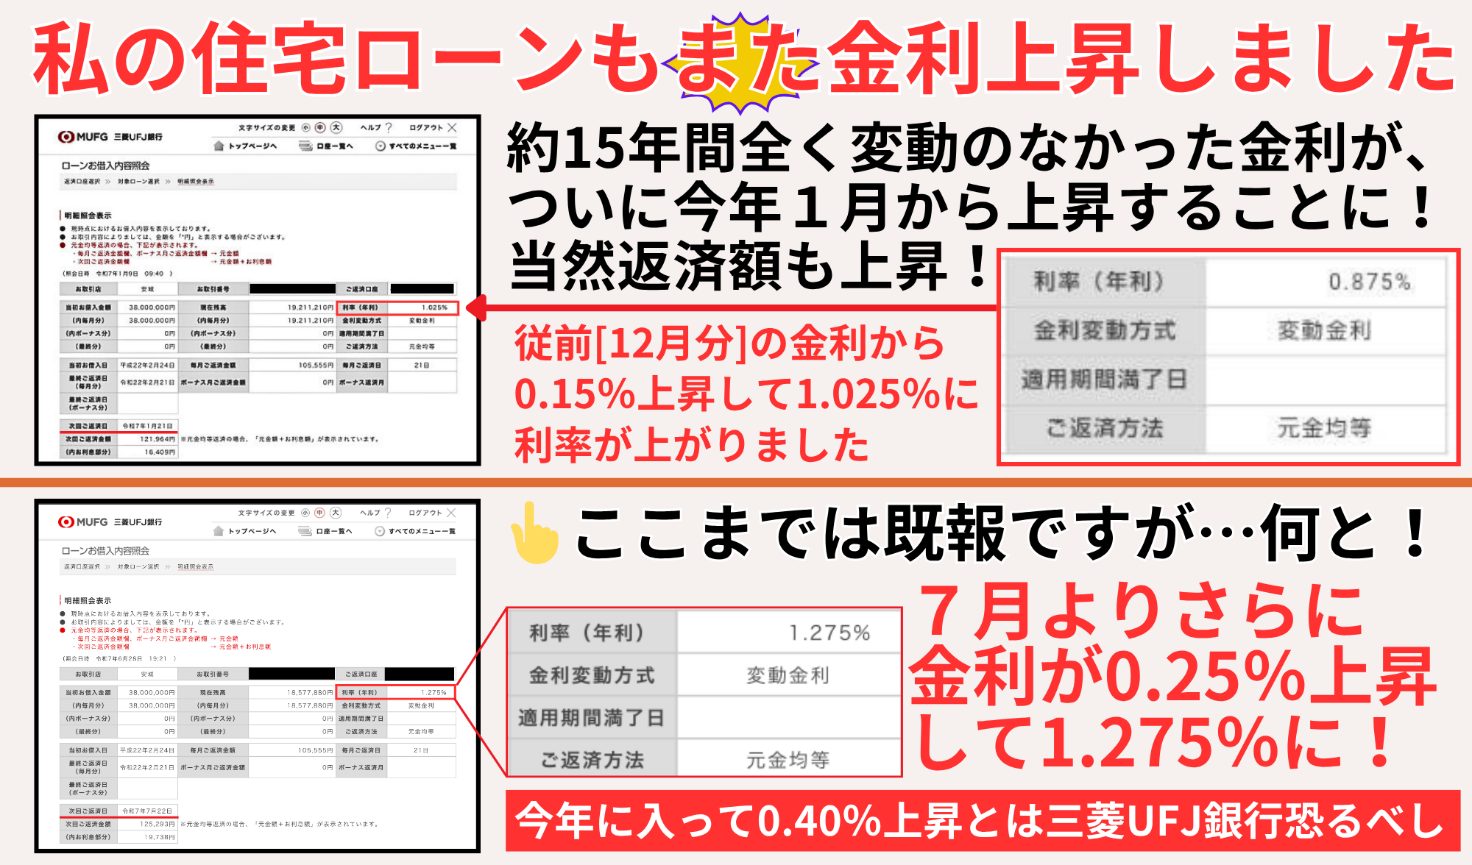
約15年間ほとんど動かなかった私の住宅ローン金利は1.525%まで上昇した
返済開始後の長い期間、日本の金利は低利率で安定し、変動金利を選んだことによる負担増を強く意識する場面は多くありませんでした。しかし、その環境は変わりました。私の適用金利は令和7年1月に0.875%から1.025%へ、令和7年7月に1.275%になり、令和8年7月返済分から1.275%から1.525%へ上昇しました。0.25ポイントという数字だけを見ると小さく感じますが、住宅ローンでは残高に対して毎月利息が発生します。しかも私の元金均等返済では、金利上昇分が返済額に比較的分かりやすく現れます。「金利が上がるかもしれない」ではなく、すでに家計の支出が変わる段階に入ったのです。過去の低金利が長かったほど、現在の変化を小さく見積もらないことが重要です。
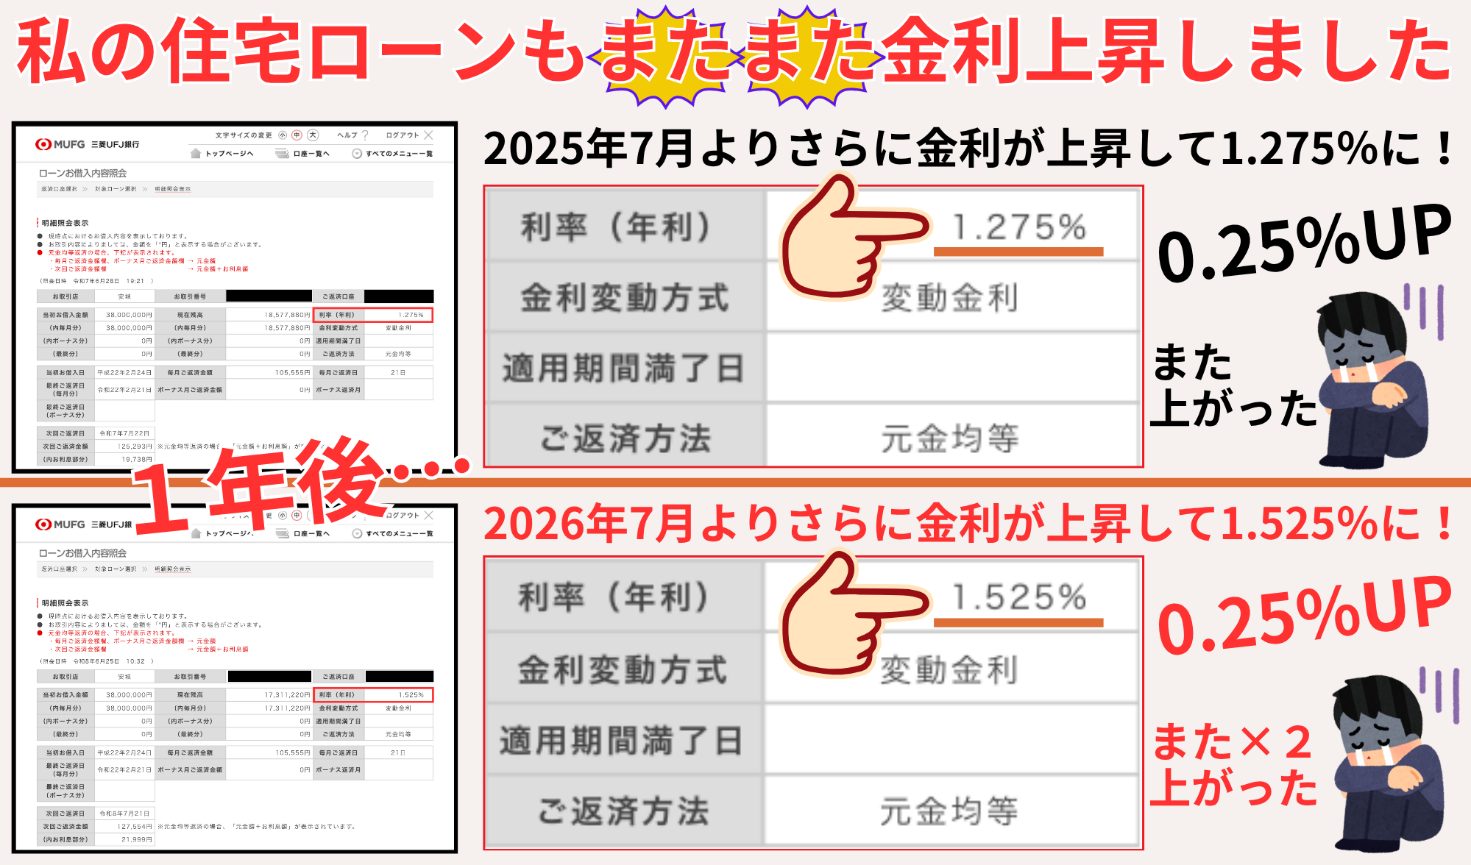
平成22年2月から令和22年2月まで30年間返済する私の住宅ローンを実例に考える
私の返済期間は平成22年2月から令和22年2月までの30年間です。返済開始からすでに半分以上が経過し、元金均等返済によって借入残高も大きく減っています。それでも残りは約13年あり、ここからの金利が総支払額を左右します。住宅ローンは、長期固定を除けば、契約時の金利だけを見て評価する商品ではありません。
30年、35年、40年、50年という時間の中で金利環境が変わることを前提に考える必要があります。私自身のローンを例にすることで、「あと何年あるか」「残高はいくらか」「金利が何%上がると毎月いくら増えるか」を具体的に見ていきます。返済後半でも残高が残る以上、金利上昇は無視できない家計要因です。
政策金利が上がると住宅ローン変動金利はなぜ上がるのか
住宅ローンの変動金利は、日本銀行の政策金利がそのまま貼り付くわけではありません。政策金利の変化が短期金融市場や銀行の資金調達環境に波及し、短期プライムレートや各行の基準金利が見直され、その先に住宅ローンの適用金利があります。この流れを理解すると、ニュースで「0.25%利上げ」と聞いたときに、自分の返済へどうつながるのかを考えやすくなります。
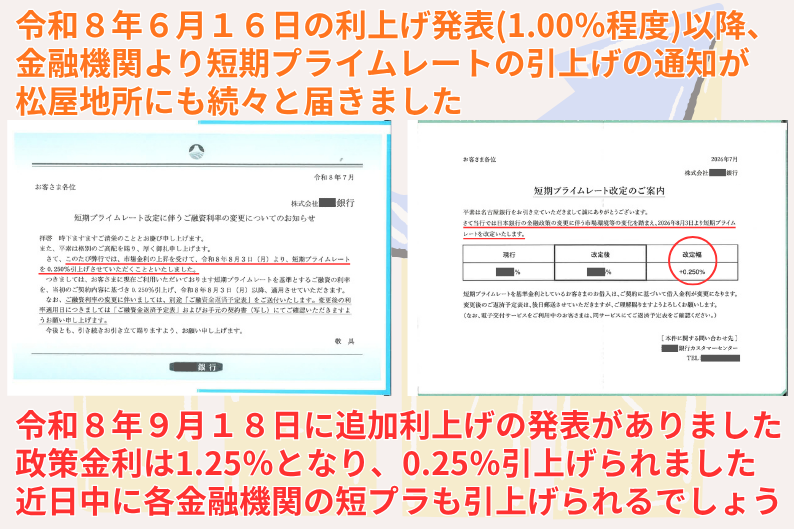
日本銀行の政策金利から短期プライムレートまで金利はどう伝わるのか
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレートを1.25%程度で推移させる方針を決定しました。政策金利が上がると銀行間の短期資金の調達コストにも上昇圧力がかかり、銀行は貸出金利を見直します。多くの金融機関では、住宅ローンの変動金利の基準金利について、所定の短期プライムレートをもとに決めると明記しています。したがって、政策金利→短期プライムレート→住宅ローン基準金利→優遇後の適用金利、という順番で考えるのが分かりやすいでしょう。この連鎖を理解すれば、日銀の決定を自分の返済問題として読めるようになります。
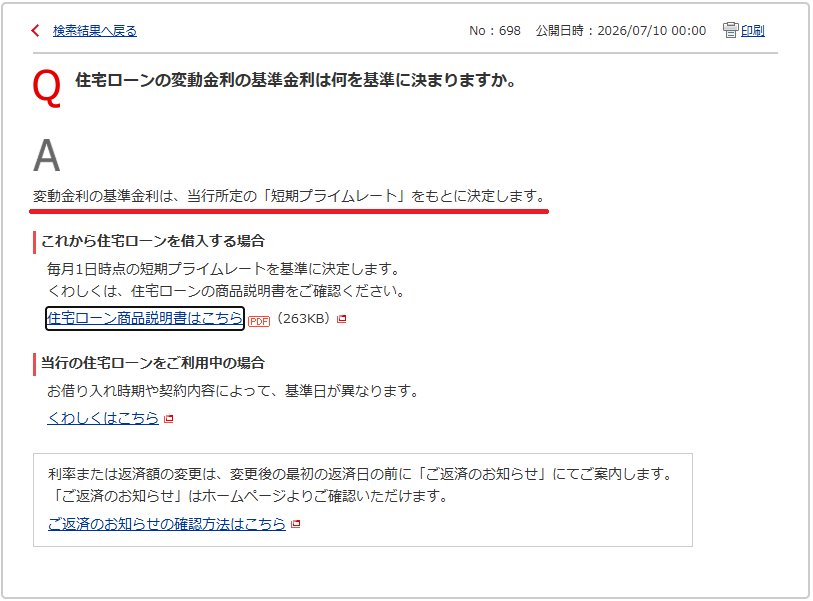
出典:三菱UFJ銀行>『住宅ローン(新規借入・借換)』内のQ&Aより一部抜粋
2026年6月の利上げで私の住宅ローン金利は1.275%から1.525%へ上昇した
日本銀行は2026年6月16日、政策金利を1.00%程度へ引き上げました。三菱UFJ銀行もこの追加利上げを機に短期プライムレートの引き上げをおこない、そして短期プライムレートに連動して、住宅ローン変動金利の基準金利を見直しています。私の住宅ローンでは、令和8年7月返済分から適用金利が1.275%から1.525%となりました。ここで重要なのは、日銀の決定日と自分の返済額が変わる日が必ずしも同じではないことです。契約時期や金利見直しの基準日によって反映時期が異なるため、ニュースだけで判断せず、銀行の「ご返済のお知らせ」を確認する必要があります。適用開始の時差まで把握して初めて、返済計画に落とし込めます。
2026年9月18日の政策金利1.25%への利上げは次の住宅ローン金利にどう影響するのか
9月18日の会合では政策金利が1.00%から1.25%へ引き上げられました。日銀は利上げ後も金融環境は緩和的だとし、経済・物価・金融情勢に応じて引き続き政策金利を引き上げる考えを示しています。この決定を受けて、住宅ローン利用者が見るべきなのは「次回返済が直ちに0.25%上がるか」ではなく、自分の契約の基準金利見直し日と適用開始日です。
日銀の政策金利引き上げの発表に伴い、三菱UFJ銀行も同日9月18日に短期プライムレートの改定を発表しています(改定日:令和8年11月2日)。改定後の短期プライムレートは2.625%(+0.25%)となり、住宅ローン変動金利の基準金利を12月1日から見直すと公表しています。次の通知が届く前に増額後の家計を試算しておく方が、対応の幅は広がります。
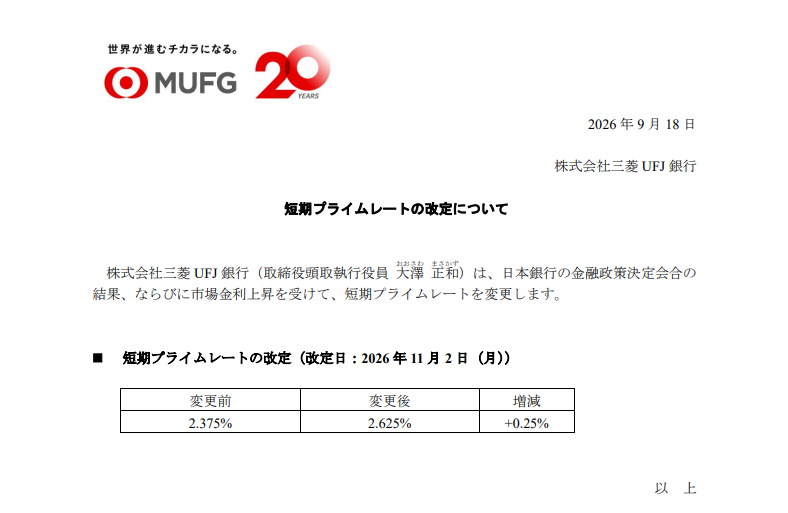
出典:三菱UFJ銀行>短期プライムレートの改定についてより一部抜粋
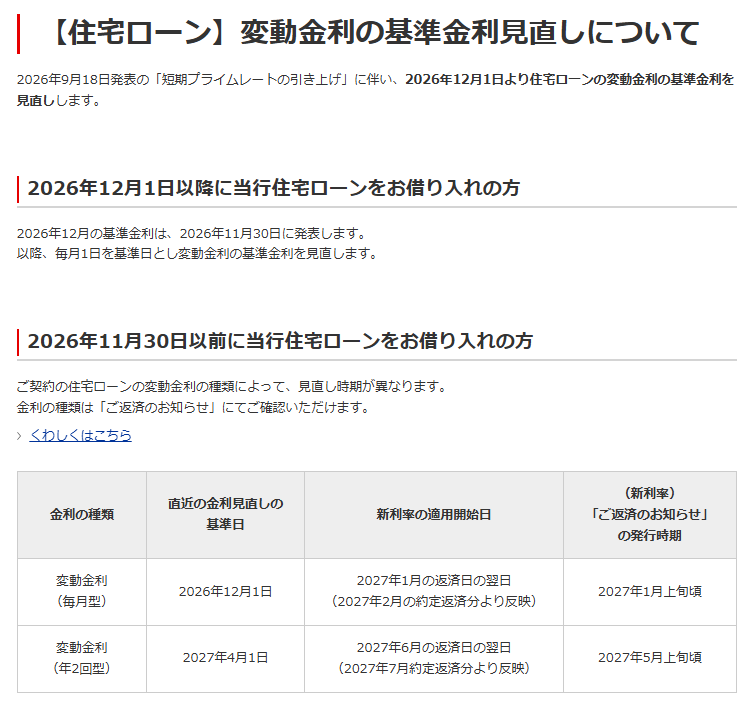
出典:三菱UFJ銀行>【住宅ローン】変動金利の基準金利見直しについてより一部抜粋
三菱UFJ銀行の短期プライムレート2.625%への引き上げから見える次の変化
短期プライムレートが2.625%へ引き上げられることで、次に注目したいのが住宅ローン変動金利の基準金利です。一般的に変動金利型住宅ローンの基準金利は短期プライムレートをもとに決まり、目安として「短期プライムレート+1%程度」となるため、今回の改定後の基準金利は3%台半ば(3.625%)まで上昇することが想定されます。そこから契約時に設定された優遇幅を差し引いたものが、実際の適用金利となります。
私の住宅ローンについても、これまでの金利改定の流れを踏まえると、令和9年1月返済分から現在の1.525%に0.25%が上乗せされ、1.775%へ上昇する可能性が高いと私は予想しています。もちろん実際の適用金利は銀行からの正式通知で確認する必要がありますが、返済額が変わってから対応するのではなく、1.775%を前提に家計への影響を先に計算しておくことが重要です。
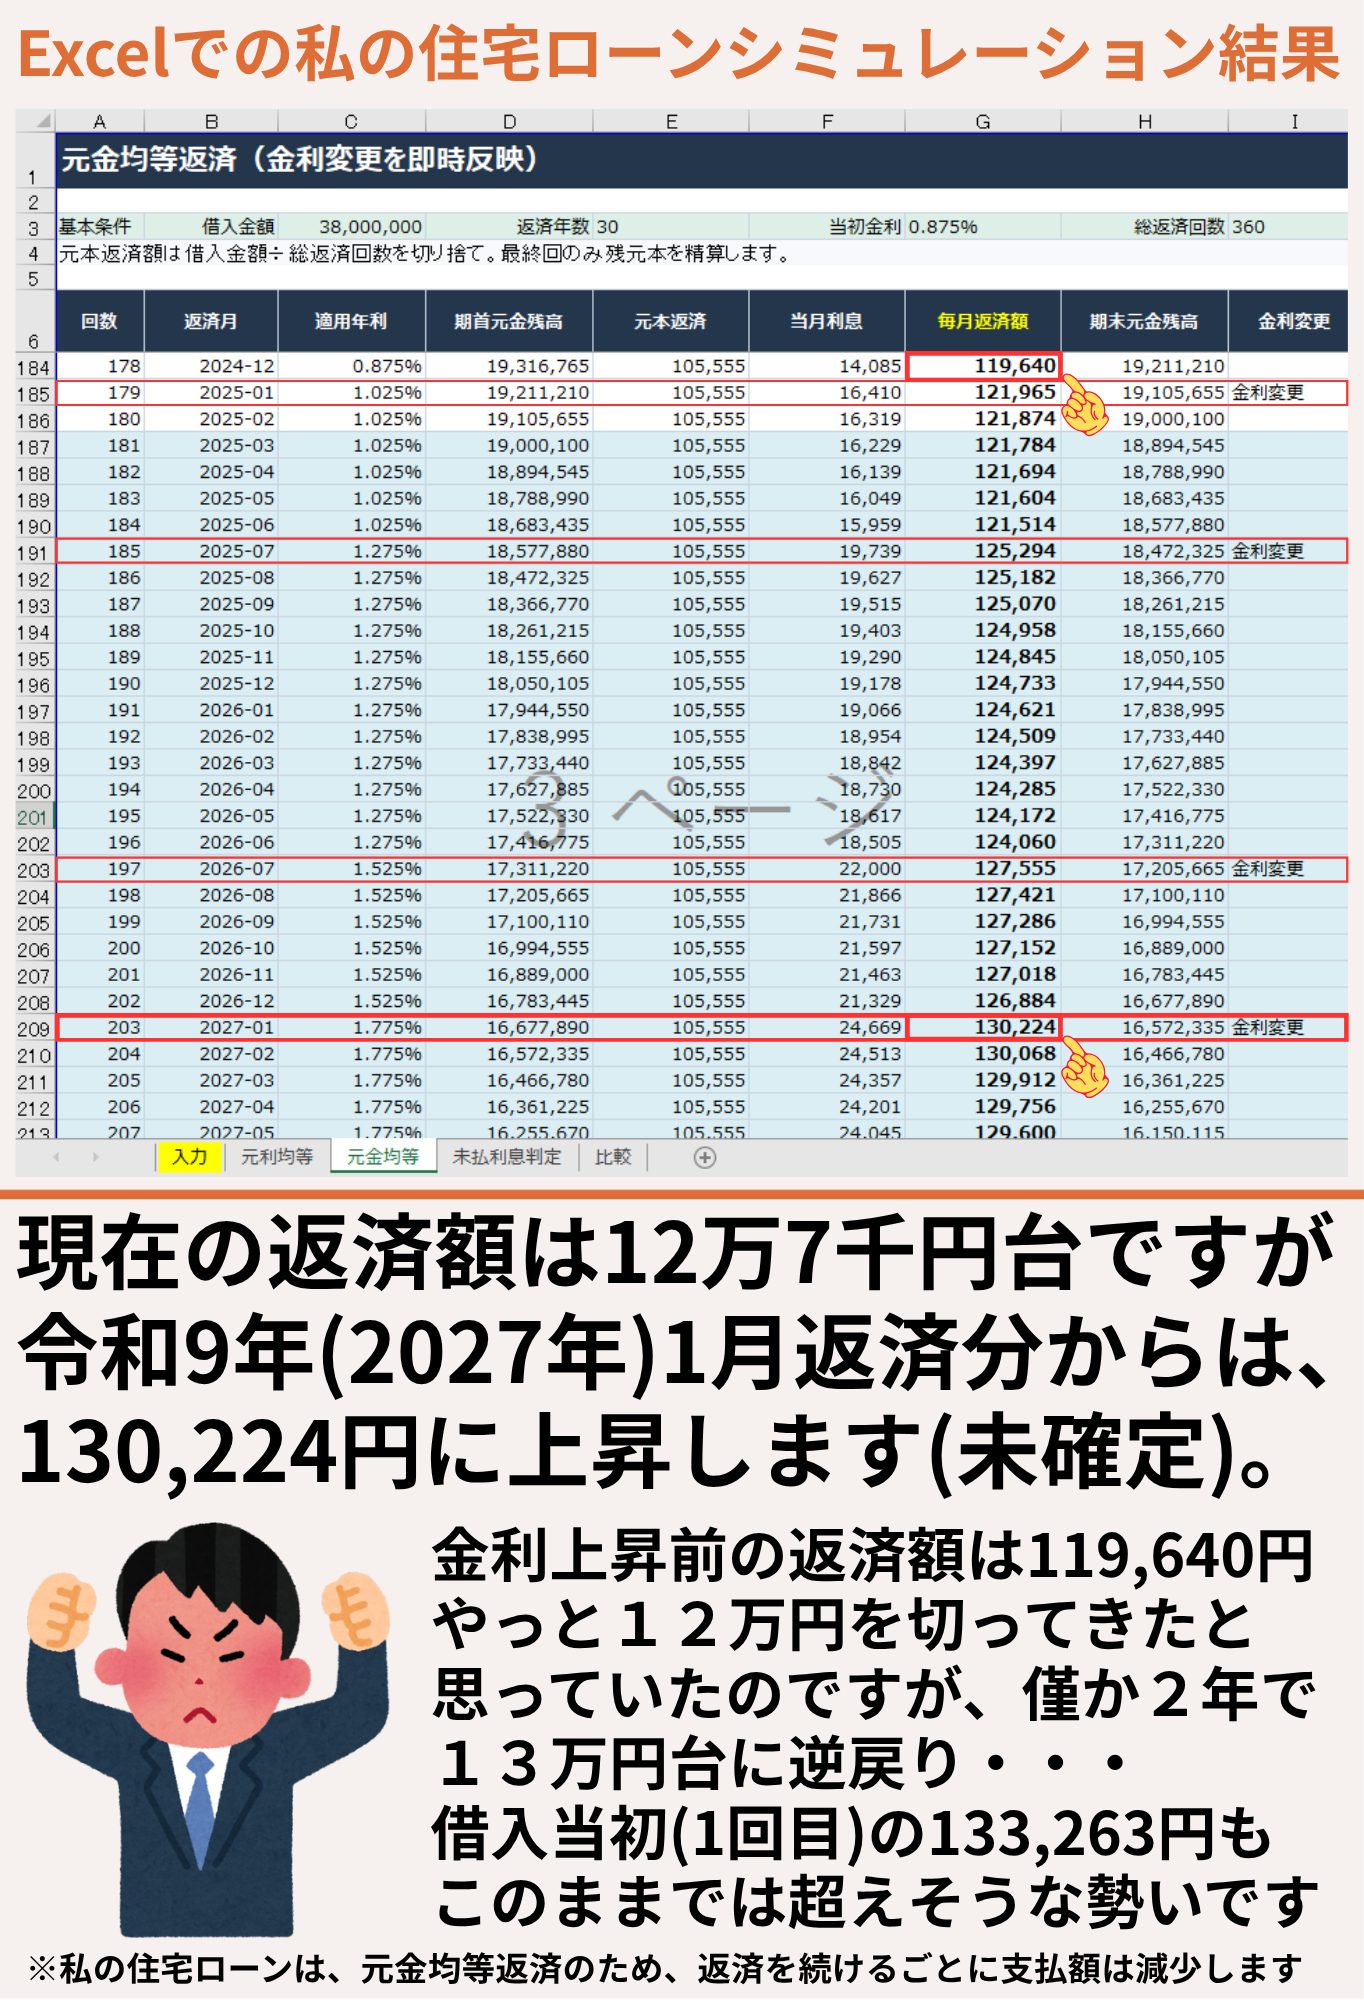
※これから借入を起こされる方も現在ご返済中の方も家デパで簡単にシミュレーションできます。
5年ルール・125%ルールを「安心装置」と考える前に知っておきたいこと
変動金利を説明するとき、「5年ルールがあるから急に返済額は増えない」「125%までしか上がらないから安心」と聞くことがあります。しかし、これらは金利や利息の増加を消してくれる制度ではありません。返済額の変化を平準化する仕組みです。さらに、すべての住宅ローンに存在するわけでもありません。まず自分の返済方式と金融機関のルールを分けて理解する必要があります。
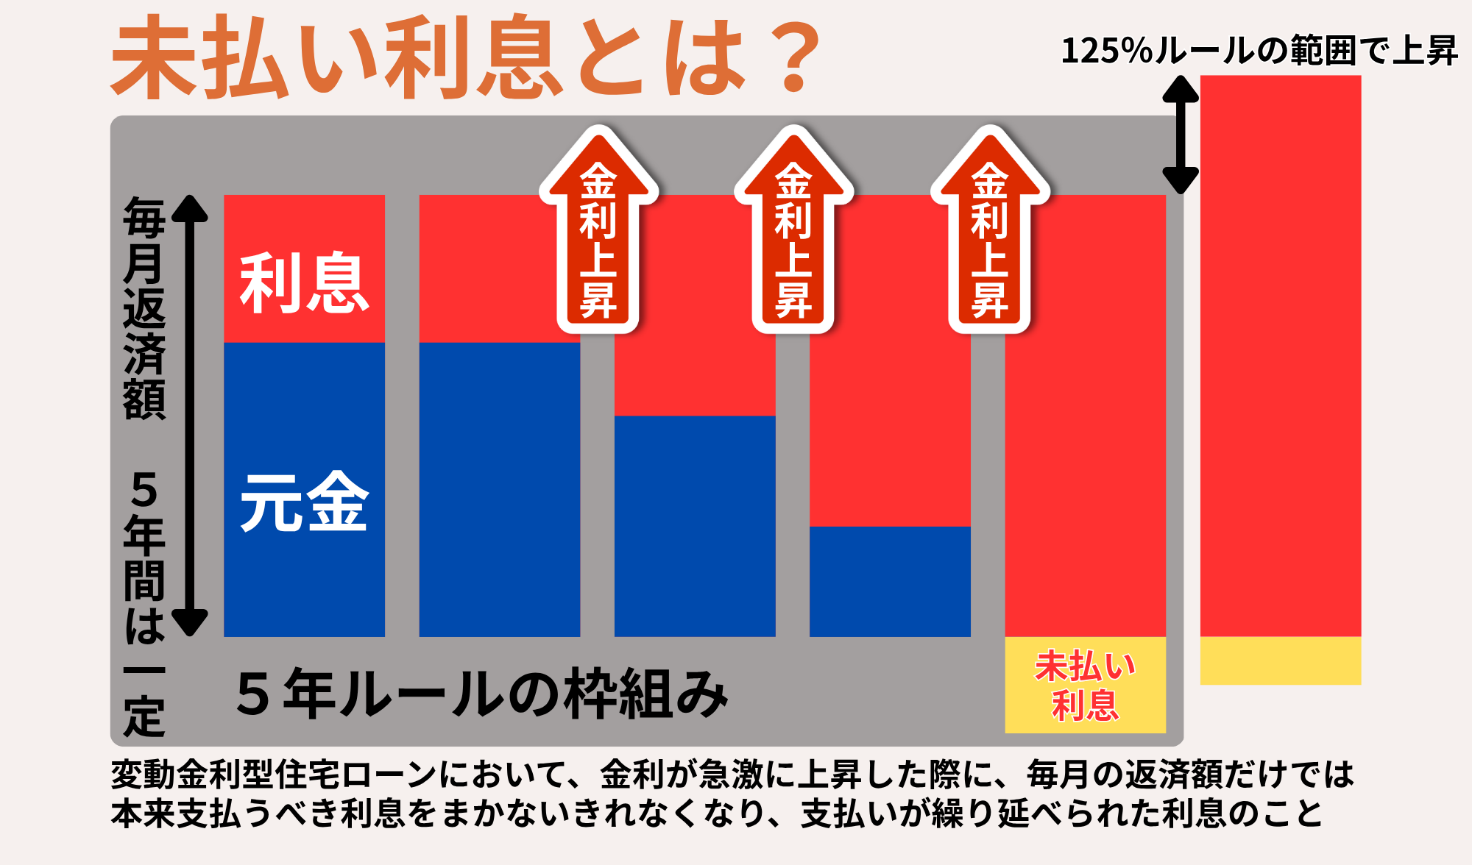
5年ルール・125%ルールについて⇒銀行が教えない「住宅ローン変動金利型」の真実!驚愕の5年後返済額
5年ルールは金利上昇を止める仕組みではなく返済額の変更を先送りする仕組み
三菱UFJ銀行含む多くの金融機関では、変動金利かつ元利均等返済で5年ルールが適用される場合、金利が変更されても次回の返済額見直しまで毎月返済額は変わりません(5年ルール)。一方で元金と利息の内訳は変わります。
つまり金利が上がったのに支払額が同じなら、増えた利息分だけ元金の返済が少なくなります。家計から出る金額が変わらないため安心感がありますが、住宅ローン残高の減り方には変化が生じます。私はこれを「負担が消えた」のではなく「見え方が遅れて変わる」と捉えるべきだと考えています。返済額だけを見て安心せず、残高の減少ペースまで確認する習慣が必要です。
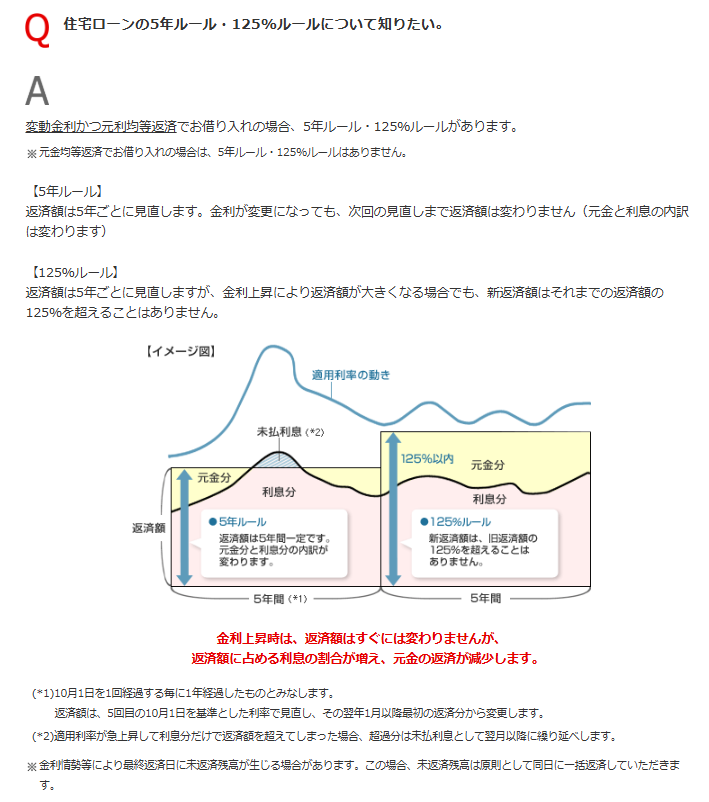
出典:三菱UFJ銀行>住宅ローンの5年ルール・125%ルールについて知りたい。より一部抜粋
125%ルールも住宅ローンの利息負担そのものを減らす制度ではない
125%ルールは、5年ごとの返済額見直しで新しい返済額が従前の125%を超えないようにする仕組みです。
たとえば月10万円なら次回見直し時の上限は12万5,000円です。しかし本来必要な返済額がそれ以上になっていても、金利が下がるわけではありません。急激な家計負担を抑える一方、元金の減りが遅くなったり未払利息が生じたりする可能性があります。住宅ローンでは「毎月いくら払うか」と同時に、「そのうち元金がいくら減っているか」を確認することが大切です。上限があることと、総支払額が抑えられることは別問題です。
私の元金均等返済には5年ルールも125%ルールも適用されない
私が選んだのは変動金利の元金均等返済です。三菱UFJ銀行は、元金均等返済には5年ルール・125%ルールがないと明記しています。いままでの既存記事でも、元金均等返済は金利上昇時に毎月の返済額へ影響が出やすい点を説明しています。
私の場合、毎月返す元金は基本的に一定で、金利が上がると残高に対する利息が増え、その分が返済額に上乗せされます。返済額の増加を先送りする仕組みがないため、負担増を早く実感する一方、元金返済自体が遅れるわけではありません。私の場合は、金利上昇を先送りせず家計に受け止める仕組みだと言えます。
5年ルール・125%ルールはすべての銀行・住宅ローンに共通する制度ではない
5年ルール・125%ルールは法律で全国一律に定められた住宅ローンの共通仕様ではありません。採用の有無や対象となる返済方式は金融機関・商品によって異なります。三菱UFJ銀行でも元利均等返済と元金均等返済で扱いが違います。したがって、「変動金利なら5年間は返済額が変わらない」と一般化するのは危険です。契約書、商品説明書、返済予定表を確認し、自分のローンにどのルールが適用されるのかを把握することが先決です。不動産購入時にはローンの商品名だけでなく、返済方式まで比較する必要があります。ネット上の一般論より、自分の契約条件を優先して判断してください。
元金均等返済は金利上昇時に何が起こる?私の住宅ローンで考える
元金均等返済は、毎月一定額の元金を返し、その時点の残高に対する利息を加えて支払う方式です。残高が早く減るため総利息を抑えやすい一方、金利変動の影響が毎月返済額に表れやすい特徴があります。現在のような利上げ局面では、その長所と短所が同時に見えてきます。ここでは私の住宅ローンを使って、仕組みを具体的に確認します。
元金均等返済は「一定の元金+残高に対する利息」を毎月支払う
3,800万円を30年、360回で元金均等返済すると、単純計算した毎月の元金返済部分は105,555円です。そこに、その時点の借入残高×年利÷12で求めた利息を加えた金額が毎月返済額の基本となります。返済開始直後は残高が大きいため利息も多く、返済が進むと利息は減っていきます。元金均等返済は毎回一定額の元金を返すため総利息が少なくなる一方、返済当初の負担が大きいのが特徴です。逆に金利が一定なら、毎月の返済額は少しずつ下がる構造です。この構造が分かれば、金利上昇時の返済額も比較的簡単に概算できます。
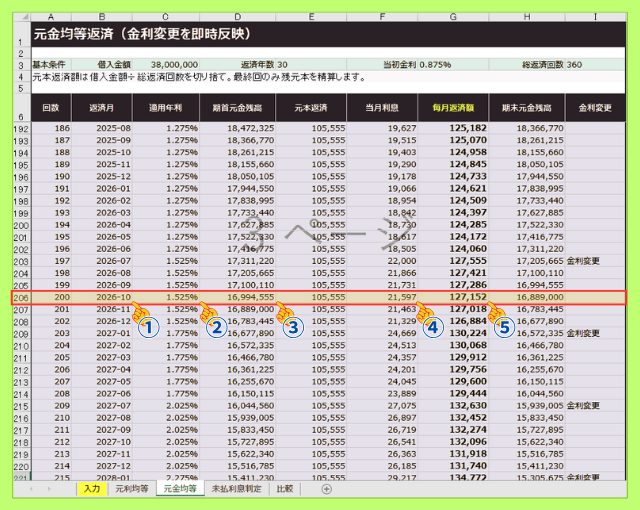
それでは、私の住宅ローン返済額を計算してみましょう
令和8年(2026年)10月(※上図①)の返済額
適用金利:1.525%(※上図②) 月利に直す:1.525%÷12≒0.127083%
令和8年(2026年)9月返済後の残高:16,994,555円(※上図③)
元金返済額(一定)105,555円(当初借入額38,000,000円÷(12ヶ月×30年)
当月利息計算:16,994,555円×0.127083%=21,597円(※上図④、小数点以下切り捨て)
よって、令和8年(2026年)10月の返済額は
元金返済額105,555円+当月利息21,597円=127,152円(※上図⑤)となります。
金利が上がれば5年間待つことなく返済額へ影響する
元金均等返済では、毎月返済する元金部分は基本的に一定ですが、その時点の借入残高に対して計算される利息部分は適用金利によって変わります。そのため変動金利で金利が上昇すれば、増えた利息分が返済額へ反映され、元利均等返済で採用されることの多い「5年ルール」のように、返済額が5年間据え置かれる仕組みは原則としてありません。つまり元金均等返済は、金利上昇の影響が家計に比較的早く表れる返済方式です。一方で、増えた利息を返済額の内側で吸収して元金の減少を遅らせるのではなく、元金を予定どおり返し続けるという特徴があります。変動金利で元金均等返済を利用している方は、金利改定後に慌てるのではなく、現在の適用金利から0.25%、0.50%、1.00%上昇した場合の返済額を事前に試算し、どこまでなら家計で吸収できるのかを把握しておくことが重要です。
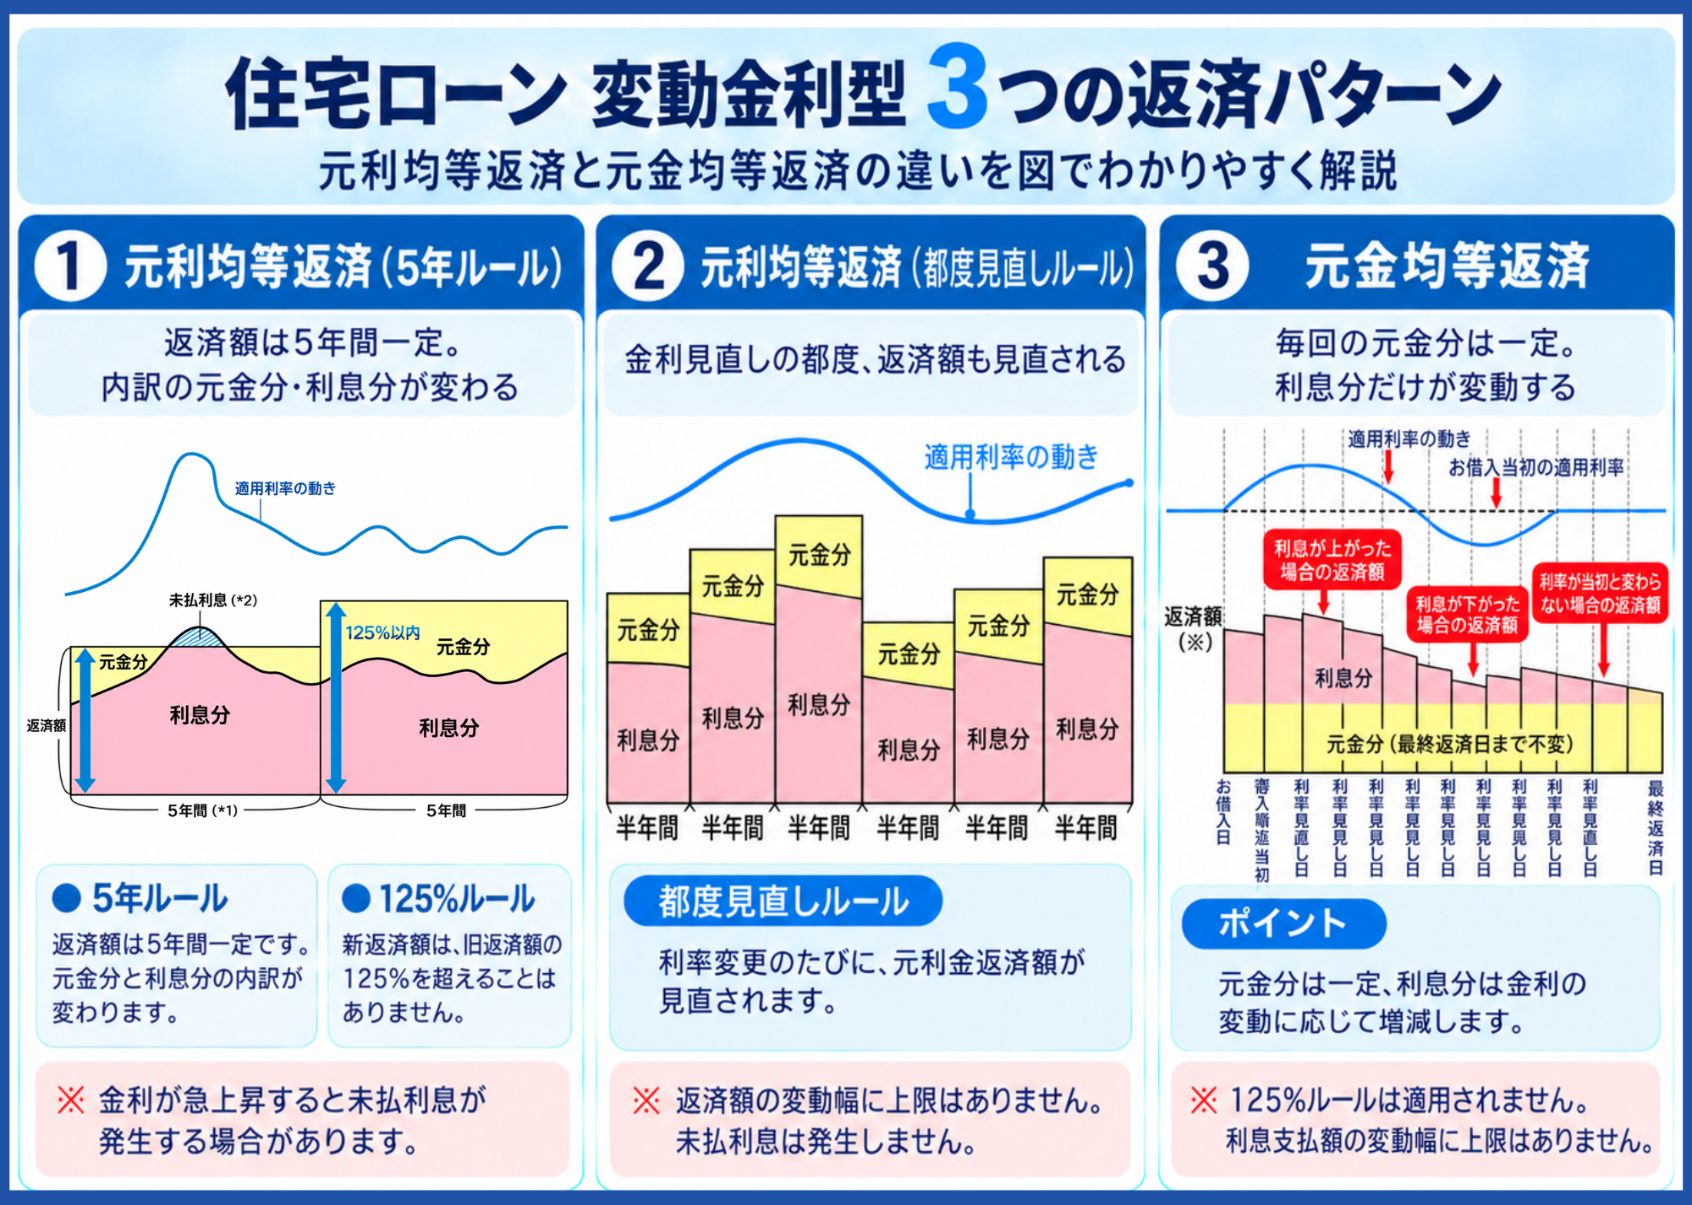
出典:三菱UFJ銀行>住宅ローンの金利選択ルールにかかわる商品内容を参考に作成
それでも元金均等返済は残高が早く減るため金利上昇への耐性を持ちやすい
金利は借入残高に対してかかります。したがって、同じ時点で比較したときに残高が少なければ、同じ金利上昇でも利息増加額は小さくなります。元金均等返済は返済初期から元金を一定額ずつ減らすため、元利均等返済より残高の減少が早いのが一般的です。今までの記事でも、元本を早く減らせることが将来の金利上昇に対する一つの防御になると説明しました。ただし「元金均等なら金利上昇に強いから安心」という意味ではありません。毎月負担への即時性と総利息の抑制を分けて評価する必要があります。特に返済期間が長いほど、早期に元金を減らした効果は後半で効いてきます。
金利が低かった時代は過去の話???⇒住宅ローンは最初の10年で全てが決める!失敗しない金利戦略
元金均等返済の本当のリスクは毎月返済額が金利変動を直接受けること
元金均等返済の注意点は、金利上昇が家計へ直接届きやすいことです。元利均等返済の5年ルールのように返済額を据え置く期間がないため、残高が大きい時期に急な利上げが続けば月額負担も大きくなります。一方で、支払うべき利息をその都度負担するため「返済額は同じだが元金が減っていない」という分かりにくさは全くありません。私はこの違いを、元金均等の優劣ではなく家計の性格の違いだと考えています。収入の余裕、残期間、残高、教育費などを合わせ、変動幅を吸収できる家庭かどうかで選ぶべき返済方式は変わります。毎月の余裕資金が小さい家庭ほど、この即時性を慎重に評価すべきです。
【住宅ローン】元金均等返済で毎月の返済額が減っていく仕組み
私の住宅ローンは「変動金利型」で、返済方式には「元金均等返済」を選んでいます。
元金均等返済とは、毎月返す「元金」の金額を一定にする方法です。
例えば、借入額3,800万円を30年(360回)で返す場合、毎月支払う元金は105,555円で固定されます。実際の毎月の返済額は、この固定の元金に「その時点のローン残高にかかる利息」を乗せて支払います。
毎月元金が105,555円ずつ減っていくため、それに比例して利息の負担も毎月少しずつ軽くなります。
現在の適用金利1.575%(月利:約0.127083%)の場合、返済額は毎月134円ずつ安くなっていく計算です。
【減少額の計算】
毎月の元金返済: 3,800万円 ÷ 360回 = 105,555円
毎月の減額分: 105,555円 × 月利0.127083% = 134円
日本の政策金利1.25%は本当に高いのか?主要国と比較する
日本では1.25%という政策金利でも「かなり上がった」と感じます。マイナス金利・ゼロ金利政策など超低金利が長く続いたため当然です。ただ、世界と比べると見え方は変わります。2026年9月末時点で米国は3.75~4.00%、英国3.75%、ユーロ圏のECB預金金利2.50%、カナダ2.25%など、日本より高い国・地域が多くあります。金利水準だけで将来を予測することはできませんが、現在地を知る材料にはなります。
2026年9月末時点・主要国の政策金利一覧
|
国・地域 |
代表的な政策金利 |
2026年9月時点 |
日本との差 |
|
スイス |
SNB政策金利 |
0.00% |
▲1.25pt (スイス国立銀行) |
|
日本 |
無担保コール翌日物の誘導目標 |
1.25% |
― |
|
中国 |
7日物リバースレポ金利 |
1.40% |
+0.15pt (マクロマイクロ) |
|
カナダ |
翌日物金利の誘導目標 |
2.25% |
+1.00pt (カナダ銀行) |
|
ドイツ |
ECB預金ファシリティ金利 |
2.50% |
+1.25pt (欧州中央銀行) |
|
フランス |
ECB預金ファシリティ金利 |
2.50% |
+1.25pt (欧州中央銀行) |
|
イタリア |
ECB預金ファシリティ金利 |
2.50% |
+1.25pt (欧州中央銀行) |
|
ニュージーランド |
OCR |
2.75% |
+1.50pt (ニュージーランド準備銀行) |
|
韓国 |
韓国銀行基準金利 |
3.00% |
+1.75pt (BANK OF KOREA) |
|
英国 |
Bank Rate |
3.75% |
+2.50pt (イングランド銀行) |
|
米国 |
FF金利誘導目標 |
3.75~4.00% |
+2.50~2.75pt (連邦準備制度理事会) |
|
オーストラリア |
キャッシュレート目標 |
4.35% |
+3.10pt (オーストラリア準備銀行) |
日本は1.25%まで利上げしても主要先進国の中では依然として低金利
2026年9月末時点では、日本1.25%に対し、米国のFF金利誘導目標は3.75~4.00%、英国は3.75%、ECB預金ファシリティ金利は2.50%、カナダは2.25%、豪州は4.35%です。スイスは0%なので、日本が世界最低というわけではありません。それでも主要先進国の中で低い側に位置することは明らかです。日本だけを見て「1.25%は高い」と決めるより、国際比較を通じて水準感を持つことが大切です。日本の1.25%は歴史的には高く感じても、国際的には別の見え方になります。
G7の政策金利と比較すると日本の金利水準の低さがよく分かる
G7に絞ると、日本1.25%、カナダ2.25%、ユーロ圏に属するドイツ・フランス・イタリアはECB預金金利2.50%、英国3.75%、米国3.75~4.00%という並びです。日本はG7で最も低い水準です。しかも日銀は9月利上げ後も「金融環境は緩和した状態」と評価しています。住宅ローン利用者としては、1.25%まで来たことだけを理由に「もう上がる余地はほとんどない」と考えない方が安全です。この比較は追加利上げを断定する材料ではなく、現在地を測る材料です。
海外より低いから日本も同じ水準まで上がるとは限らない
国際比較で最も避けたいのは、「米国が4%近いのだから日本も4%まで上がる」という単純な結論です。政策金利は各国の物価、賃金、景気、潜在成長率、通貨、金融システムなどを踏まえて決まります。日本と米国では経済構造もインフレの背景も違います。同じ2%の物価目標を持っていても、適切な金利水準が同じになるとは限りません。不動産価格や住宅ローン負担を見るときも、海外の金利は「上昇余地がゼロとは言えない」ことを考える参考材料にとどめ、日本の賃金・物価・日銀の判断を中心に見るべきです。金利の絶対値だけでなく、その国の実質金利や物価環境まで見る必要があります。
それでも「1.25%まで上がったから利上げは終わり」とは考えにくい理由
9月18日の決定文で日銀は、実質金利は短中期を中心になお低く、政策金利変更後も緩和的な金融環境が維持されると説明しました。そのうえで、経済・物価・金融情勢に応じて「引き続き政策金利を引き上げ、金融緩和の度合いを調整」する考えを示しています。もちろん次回利上げが確定しているわけではありません。ただ、1.25%が自動的に最終地点になるというメッセージでもありません。住宅ローン利用者は、金利予想を当てることより、1.50%、1.75%、2.00%と進んだ場合の返済を準備しておく方が実務的です。住宅ローンでは「これで終わるはず」ではなく、「続いても耐えられる」で考える方が安全です。
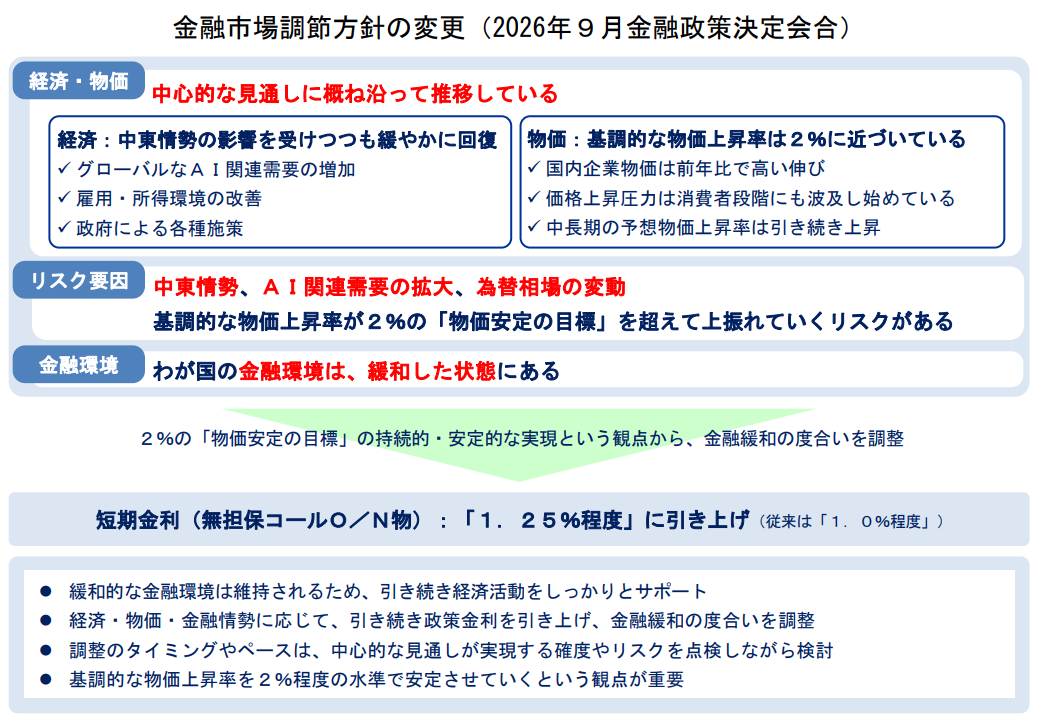
出典:日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」(2026年9月18日)より抜粋
日本の政策金利はどこまで上がる?専門家の予測を確認する
政策金利の最終到達点を正確に当てることは誰にもできません。それでも、複数の専門家がどの水準を見ているかを確認すれば、住宅ローンのストレステストに使う数字を決めやすくなります。足元では1.75%から2.00%近辺を視野に入れる予測が目立ちます。私は「予言」として読むのではなく、家計が備えるべき範囲を考える材料として使うのが適切だと考えています。
エコノミストの予測では政策金利1.75%から2.00%が現実的な水準になりつつある
日本総合研究所は2026年9月18日のレポートで、来年中ごろには政策金利が2%近くまで上昇すると予測しています。さらに9月25日のレポートでも、日銀が当面2%に向けて政策金利を引き上げる可能性が高いとの見方を示しました。また、9月上旬のロイターの調査では、政策金利が2027年4~6月期までに1.75%へ達するとの見方が示されています。予測は一致していませんが、1.25%からさらに0.50~0.75ポイント上がるケースを考えることは、もはや極端とは言いにくい状況です。複数の見方に共通する方向を、家計の試算条件として利用するのが現実的です。
出典:株式会社日本総合研究所>日銀が0.25%利上げ: 来年中ごろには政策金利は2%近くまで上昇と予測
出典:ロイター通信>日本銀行は今月、政策金利を1.25%に引き上げる予定。1.75%への引き上げは予想よりも早いペースとなる。
2026年12月1.50%・2027年3月1.75%・6月2.00%という予測も出ている
第一ライフ資産運用経済研究所の新家義貴氏は、9月18日のレポートで、次回を2026年12月の1.50%、その後2027年3月に1.75%、6月に2.00%と予測しています。これは私が考えている「12月にももう一段利上げがあるのではないか」というシナリオに近いものです。ただし、ここは事実と予測を分ける必要があります。9月の1.25%は決定済みですが、12月以降は専門家の予測です。記事でも「2%になる」と断定せず、「2%まで上がった場合でも返せるか」を検証する形にする方が読者にとって実用的です。今後の会合ごとに前提は変わり得るため、予測は定期的に更新して見る必要があります。
出典:第一ライフ資産運用経済研究所>日銀金融政策決定会合(2026年9月)~3カ月で追加利上げ、焦点は今後の利上げペースへ~
政策金利2%は「極端な予想」ではなく住宅ローン利用者が考えるべきストレスシナリオ
政策金利2%を住宅ローンの記事で扱う理由は、2%到達を断定したいからではありません。複数の民間エコノミストが2%近辺を視野に入れ、日銀自身も1.25%の段階で金融環境はなお緩和的だとしています。ならば、住宅ローン利用者が2%をストレスシナリオとして計算する合理性はあります。保険と同じで、起きると決まってから備えるのでは遅いからです。特に残期間が長く、借入残高が大きい人ほど、現在金利だけではなく「あと0.5%」「あと1.0%」の家計を確認すべきでしょう。ストレステストは悲観論ではなく、家計に必要な安全余裕を測る作業です。
政策金利2%超まで上昇する可能性も私は想定しておきたい
私は個人的には、政策金利が2%を超える可能性まで考えておきたいと思っています。ただし、これは日銀の公式見通しではありません。2.25%や2.50%は中心予測ではなく、家計の耐久力を測るための上振れシナリオとして扱います。重要なのは「そこまで上がるか」ではなく、「もし上がったときに慌てて住宅を売らなければならない状態になるか」です。不動産の実務では、資金繰りに余裕があるうちの売却と、返済が滞ってからの売却では選択肢が大きく違います。住宅ローンは楽観ケースだけでなく、厳しいケースまで先に数字にしておくことが資産防衛につながります。上振れケースを一度計算しておけば、実際の金利がそれ以下なら余裕として残せます。
政策金利2%になったら短期プライムレートと変動金利は何%になるのか
ここからは将来予測ではなく、条件を置いた試算です。現在、政策金利1.25%に対し三菱UFJ銀行が11月2日から適用する短期プライムレートは2.625%です。今後も政策金利が0.25ポイント上がるたび短プラも同幅上昇すると仮定し、さらに私の住宅ローンにも同幅で反映されると置いて計算します。実際の金利は銀行判断や契約条件で異なるため、予測値ではなくストレステストとして見てください。
政策金利1.25%・1.50%・1.75%・2.00%で短期プライムレートを試算する
現在の政策金利1.25%と短期プライムレート2.625%の差は1.375ポイントです。この差が今後も維持され、政策金利の上昇分だけ短プラも上がると仮定すると、政策金利1.50%なら短プラ2.875%、1.75%なら3.125%、2.00%なら3.375%となります。これはあくまで機械的な試算で、銀行が必ず同じ幅で改定する保証はありません。ただ、0.25ポイントずつ段階的に上がるケースを一覧にすると、住宅ローン金利が今後どの程度上がり得るかを考える土台になります。
|
政策金利 |
短期プライムレート試算 |
住宅ローン変動金利(店頭金利) |
|
1.25% |
2.625% |
3.625% |
|
1.50% |
2.875% |
3.875% |
|
1.75% |
3.125% |
4.125% |
|
2.00% |
3.375% |
4.375% |
※変動金利型住宅ローンの基準金利(店頭金利)は、短期プライムレートに1%上乗せが一般的です。
※この表は将来値の断定ではなく、段階的な負担増を把握するためのものです。
短期プライムレート上昇が住宅ローン基準金利へどう反映されるのか
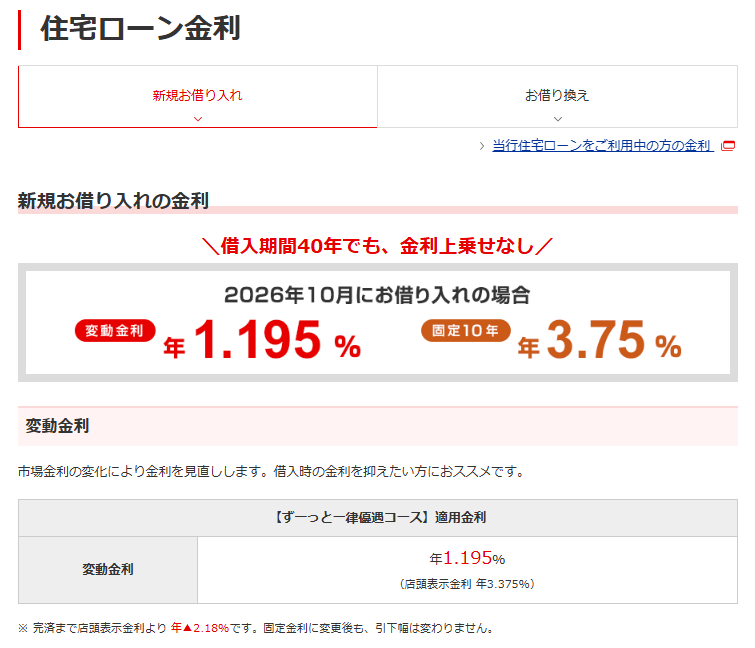
金融機関は住宅ローン変動金利の基準金利を所定の短期プライムレートをもとに決定するとしています。さらに基準金利から契約ごとの優遇幅を差し引いたものが実際の適用金利です。2026年10月の新規借入では、店頭表示金利3.375%に対し適用金利1.195%という例(優遇▲2.18%)が示されています(例:三菱UFJ銀行)。したがって短プラ上昇は重要ですが、短プラ=住宅ローン金利ではありません。既存借入者は自分の優遇幅や基準日を確認し、「基準金利が0.25%上がったとき自分の適用金利がどうなるか」を返済通知で追う必要があります。同じ銀行でも借入時期や優遇条件で適用金利が違う点には注意が必要です。
現在1.525%の私の住宅ローン金利はどこまで上がる可能性があるのか
私の現在の適用金利1.525%を起点に、政策金利と同じ幅だけ適用金利も上昇すると仮定します。政策金利が1.50%なら私の金利は1.775%、1.75%なら2.025%、2.00%なら2.275%というのが単純試算です。
ただし、9月利上げ分の住宅ローンへの反映時期や幅は契約ごとに確認が必要です。ここで大切なのは小数点以下の予言ではなく、今後0.25%、0.50%、0.75%と上がった場合に返済額がどの程度増えるかを把握することです。住宅ローンは金利予想よりも、上昇幅別の家計シミュレーションの方が役に立ちます。自分の現在金利を起点に差分で考えると、将来負担を理解しやすくなります。
政策金利2.25%・2.50%まで含めたストレステストも行う
中心シナリオより厳しい条件も見ておきます。同じ仮定を延長すると、政策金利2.25%なら短プラ3.625%、2.50%なら3.875%です。私の適用金利も現在から同幅で動くと仮定すれば、それぞれ優遇金利を引いて2.525%、2.775%となります。これは「ここまで上がる」と予想している表ではありません。家計の限界点を確認するためのストレステストです。返済額が月1万円増えたら厳しいのか、2万円でも耐えられるのか。その境目が分かれば、繰上返済、固定化、借換え、売却などの行動を始める金利水準を先に決められます。厳しい数字を先に見ることで、家計の危険ラインを具体的に設定できます。
私の住宅ローンで金利1.525%・2.0%台を実際にシミュレーションする
ここでは、3,800万円・30年・元金均等・ボーナス返済なしという私の契約条件をもとに概算します。30年を360回とすると毎月の元金返済額は105,555円です。2026年9月末まで約200回返済したものとして残高を約1,689万円、残り約160回と置きます。実際の約定日や端数処理で差が出るため、以下は返済予定表と一致させるための確定値ではなく、金利上昇の影響を見る概算です。
元金均等返済では元金部分は変わらず利息部分だけが金利に応じて増減する
残高約1,689万円、毎月元金返済額105,555円として、金利1.525%なら1か月分の利息は概算約21,463円、返済額は127,018円です。金利が上がっても元金返済額105,555円は基本的に変わらず、増えるのは利息部分です。これが元金均等返済の分かりやすさです。残高が減るにつれて利息も減るため、同じ金利が続けば月額返済は徐々に下がります。一方で、金利上昇がその低下分を上回ると、返済を続けているのに月額が再び増えることがあります。私はこの「元金は減っているが支払額は増える」局面を想定しておくべきだと考えています。残高が減るほど同じ0.25%上昇でも影響額は小さくなる点も重要です。
金利1.525%から1.775%・2.025%へ上がった場合の毎月返済額
金利上昇を試算するときは、現在の借入残高を固定したまま金利だけを変えてはいけません。元金均等返済では毎月一定額の元金を返しているため、半年後には残高そのものが減っているからです。私が作成したシミュレーターでは、1.525%が適用された2026年7月の返済額は127,555円ですが、元金返済が進むため12月には126,884円まで低下します。そこから2027年1月に1.775%へ上昇すると130,224円となり、前月より3,340円増加します。さらに半年間返済した後、同年7月に2.025%へ上昇すると132,630円となり、6月の129,444円から3,186円増えます。金利は0.25%ずつ上がっていても、残高が減っているため、毎回同じ金額だけ返済額が増えるわけではないことが重要なポイントです。
シミュレーター上の主な推移は次のとおりです。
|
適用開始 |
適用金利 |
金利変更時の期首残高 |
その月の返済額 |
前月からの増加 |
|
2026年7月 |
1.525% |
17,311,220円 |
127,555円 |
― |
|
2027年1月 |
1.775% |
16,677,890円 |
130,224円 |
+3,340円 |
|
2027年7月 |
2.025% |
16,044,560円 |
132,630円 |
+3,186円 |
|
2028年1月 |
2.275% |
15,411,230円 |
134,772円 |
+3,032円 |
|
2028年7月 |
2.525% |
14,777,900円 |
136,650円 |
+2,878円 |
|
2029年1月 |
2.775% |
14,144,570円 |
138,264円 |
+2,724円 |
金利2.525%まで上昇した場合に毎月返済額はいくら増えるのか
さらに半年ごとに0.25%ずつ上昇すると、2028年1月には適用金利2.275%となり、期首残高約1,541万円に対する返済額は134,772円です。その後も元金返済を続け、2028年7月に2.525%へ上昇する時点では残高は14,777,900円まで減っています。このときの返済額は136,650円となり、直前の6月133,772円から2,878円増加します。2026年10月の1.525%・127,152円と比べると約2年で9,498円の増加です。一方、2028年7月まで1.525%が続いたと仮定すれば、同じ残高での返済額は約124,335円です。つまり、残高減少の効果を反映しても、累積した1.00%の金利上昇によって同じ時点の返済額には約12,315円の差が生じる計算になります。
完済まで残り約13年の住宅ローンで総利息はいくら変わるのか
総利息も、現在の残高に高い金利を一律で掛けるのではなく、元金が毎月減りながら金利が段階的に上昇する条件で計算する必要があります。2026年10月以降、1.525%のまま完済まで金利が変わらなければ、シミュレーター上の今後の利息総額は約174万9,403円です。これに対し、2027年1月から半年ごとに1.775%、2.025%、2.275%、2.525%と上昇し、その後2.525%で推移すると約273万4,384円となり、差額は約98万5,000円です。さらに2029年1月に2.775%へ上昇し、その後完済まで同水準が続くシナリオでは約293万3,295円となり、1.525%が続いた場合より約118万3,892円も利息負担が増える計算です。残高が減っていても、金利上昇が長期間続けば累積負担は決して小さくありません。
元利均等返済だった場合と元金均等返済では金利上昇の見え方がどう違うのか
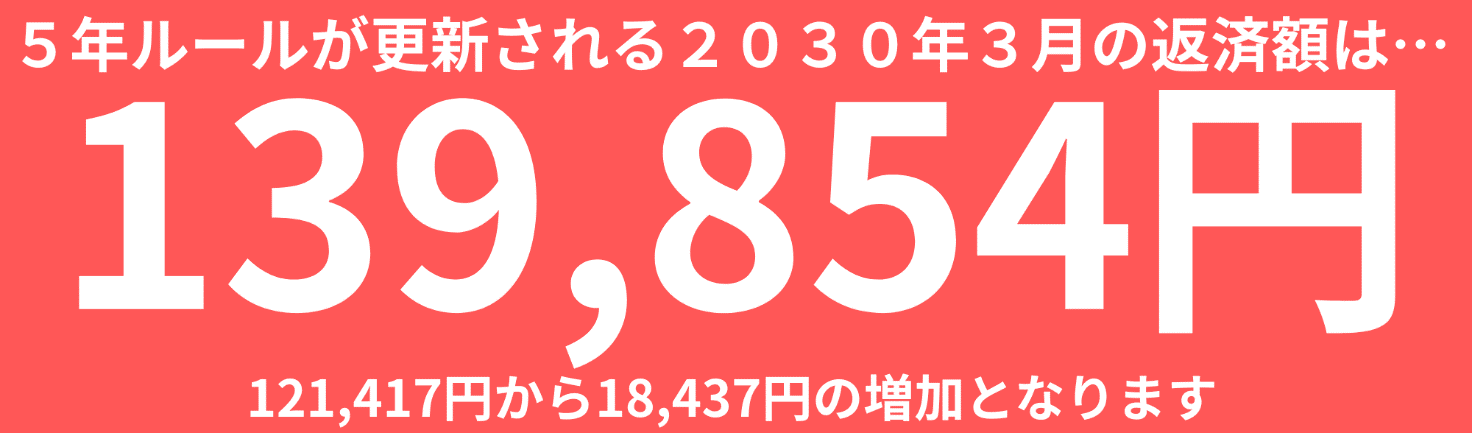
同じ3,800万円・30年返済でも、元利均等返済と元金均等返済では金利上昇の影響が表れる時期が大きく異なります。シミュレーターでは、5年ルールを適用した元利均等返済の場合、2026年7月に1.525%となった後も毎月返済額は121,417円のままで、2029年1月に2.775%まで上昇しても変わりません。しかし、その内訳を見ると2027年1月は利息26,674円・元金94,743円、2029年1月には利息36,642円・元金84,775円となり、金利上昇によって元金の減りが遅くなっています。そして次の5年ごとの見直しとなる2030年3月には返済額が139,854円へ上昇します。一方、元金均等返済では金利上昇のたびに返済額は増えるものの、元金105,555円を着実に返し続けます。その結果、2029年1月の残高は元利均等が15,845,340円なのに対し、元金均等では14,144,570円で、約170万円の差が生じます。つまり、元金均等返済は金利上昇を早く家計で負担する代わりに元金を予定どおり減らし、元利均等返済は5年ルールによって当面の返済額を抑える代わりに、その影響が元金の減少ペースや次回の返済額見直しへ持ち越されるという違いがあります。
仮に「元利均等返済+5年ルール」だった場合
|
適用開始 |
適用金利 |
金利変更時の期首残高 |
その月の返済額 |
前月からの増加 |
|
2026年7月 |
1.525% |
18,621,605円 |
121,417円 |
0円 |
|
2027年1月 |
1.775% |
18,033,226円 |
121,417円 |
0円 |
|
2027年7月 |
2.025% |
17,462,662円 |
121,417円 |
0円 |
|
2028年1月 |
2.275% |
16,908,637円 |
121,417円 |
0円 |
|
2028年7月 |
2.525% |
16,369,924円 |
121,417円 |
0円 |
|
2029年1月 |
2.775% |
15,845,340円 |
121,417円 |
0円 |
ここだけを見ると、金利が1.525%から2.775%まで1.25ポイントも上がっているのに、返済額は1円も増えていません。 これが5年ルールの大きな特徴です。
しかし、負担がなくなっているわけではありません。返済額121,417円の「中身」が大きく変化しています。
|
適用開始 |
適用金利 |
当月利息 |
元金返済額 |
毎月返済額 |
|
2026年7月 |
1.525% |
23,665 円 |
97,752 円 |
121,417円 |
|
2027年1月 |
1.775% |
26,674 円 |
94,743 円 |
121,417円 |
|
2027年7月 |
2.025% |
29,468 円 |
91,949 円 |
121,417円 |
|
2028年1月 |
2.275% |
32,056 円 |
89,361 円 |
121,417円 |
|
2028年7月 |
2.525% |
34,445 円 |
86,972 円 |
121,417円 |
|
2029年1月 |
2.775% |
36,642 円 |
84,775 円 |
121,417円 |
このように残債務の減りが遅くなるため、5年ルールの更新の時期を迎える2030年3月度からの返済額は一気に18,437円増加して139,854円となります。
「変動金利が怖いなら固定金利へ変更」は今でも正解なのか
金利上昇局面では「変動が怖いなら固定へ」という話が増えます。しかし2026年は、変動金利だけが上がっているわけではありません。長期金利も高く、固定金利の水準も上昇しています。固定化は将来の金利上昇を止める代わりに、現時点でより高い金利を受け入れる選択になることがあります。だからこそ、安心感だけでなく残高・残期間・手数料を含めて比較する必要があります。
変動金利だけでなく長期金利も上昇している
2026年9月24日には日本の10年国債利回りが3%台へ上昇したと報じられ、長期金利も大きく動いています。固定金利型住宅ローンは長期金利の影響を受けるため、変動金利が上がり始めてから固定へ逃げようとしても、固定金利もすでに高くなっている可能性があります。これは金利上昇局面で起きやすい難しさです。住宅ローンを選ぶときは「変動が上がったら固定へ変えればいい」と簡単に考えるのではなく、固定化する時点の金利差がどの程度になっているかまで想定しておく必要があります。固定へ切り替える判断は、変動金利が上がってからでは遅い場合もあります。
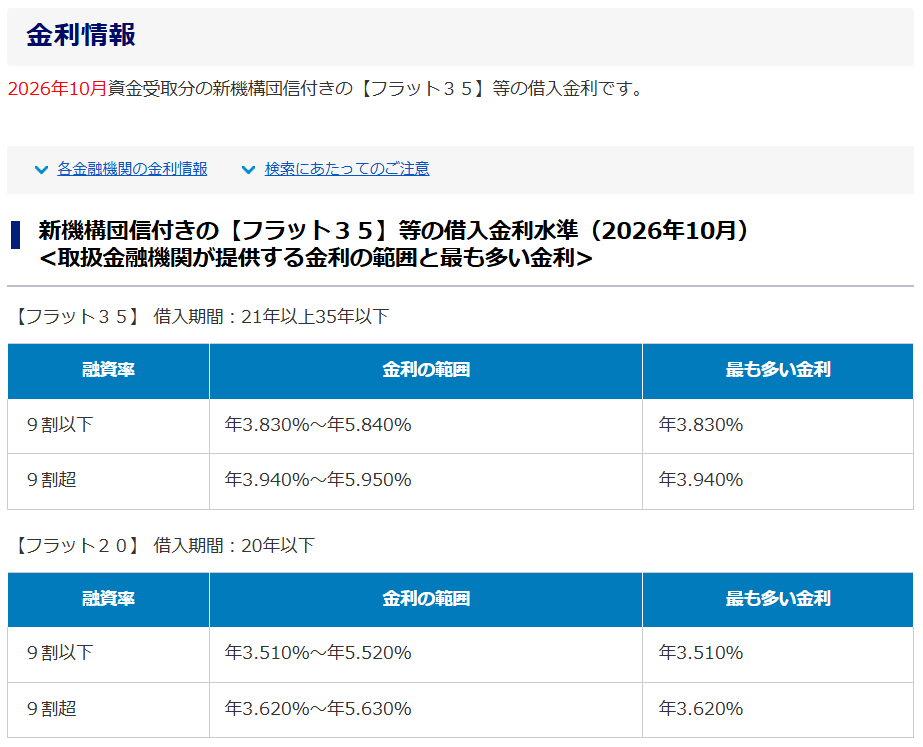
出典:住宅金融支援機構>金利情報より一部抜粋(令和8年10月度)
固定金利への変更や借換えでは現在の金利差を無視できない
三菱UFJ銀行の2026年10月の新規借入金利では、変動金利1.195%に対し固定10年3.75%、全期間固定31~35年4.35%が提示されています。もちろん私の既存契約へそのまま当てはめる数字ではありませんが、変動と固定の差が大きいことは分かります。将来の上昇を避けるために今すぐ高い固定金利を受け入れるのか、一定の金利上昇を許容して変動を続けるのか。正解は一律ではなく、残期間と家計余力によって変わります。安心を得るために追加で払う金額を可視化してから判断することが大切です。
借換えは金利だけでなく手数料・残期間・残高まで含めて判断する
借換えでは「今より低い金利があるか」だけを見てはいけません。事務手数料、登記費用、司法書士費用、保証関連費用などが発生する場合があり、残高が少ない、残期間が短いほど費用を回収しにくくなります。また固定金利へ借り換える場合、目先の月額が増えても将来の上昇リスクを消せるという価値があります。私は不動産の相談でも、借換え前後の総支払額だけでなく、5年後・10年後の残高と毎月キャッシュフローを比較するようにしています。金利差だけで判断せず、「何のリスクをいくらで買い取るのか」と考えると整理しやすくなります。特に残期間が短い場合、金利差より諸費用の影響が大きくなることがあります。
変動を続けるか固定へ移るかは将来金利ではなく家計の耐久力で考える
「これから金利は上がりますか」と聞かれますが、本当に必要なのは未来の金利を当てることではありません。1%上がっても問題なく返せる家庭と、0.25%の上昇で貯蓄を取り崩す家庭では選択が違います。固定金利は予測を当てる商品ではなく、将来の返済額を確定させる商品です。変動金利は金利上昇リスクを自分で引き受ける代わりに、現時点の金利を抑えやすい商品です。家計の耐久力、収入の安定性、教育費、老後資金、手元現金を確認し、「どこまでの金利なら耐えられるか」を決めてから選ぶべきです。どちらを選んでも、家計に十分な余白があることが最も強い対策です。
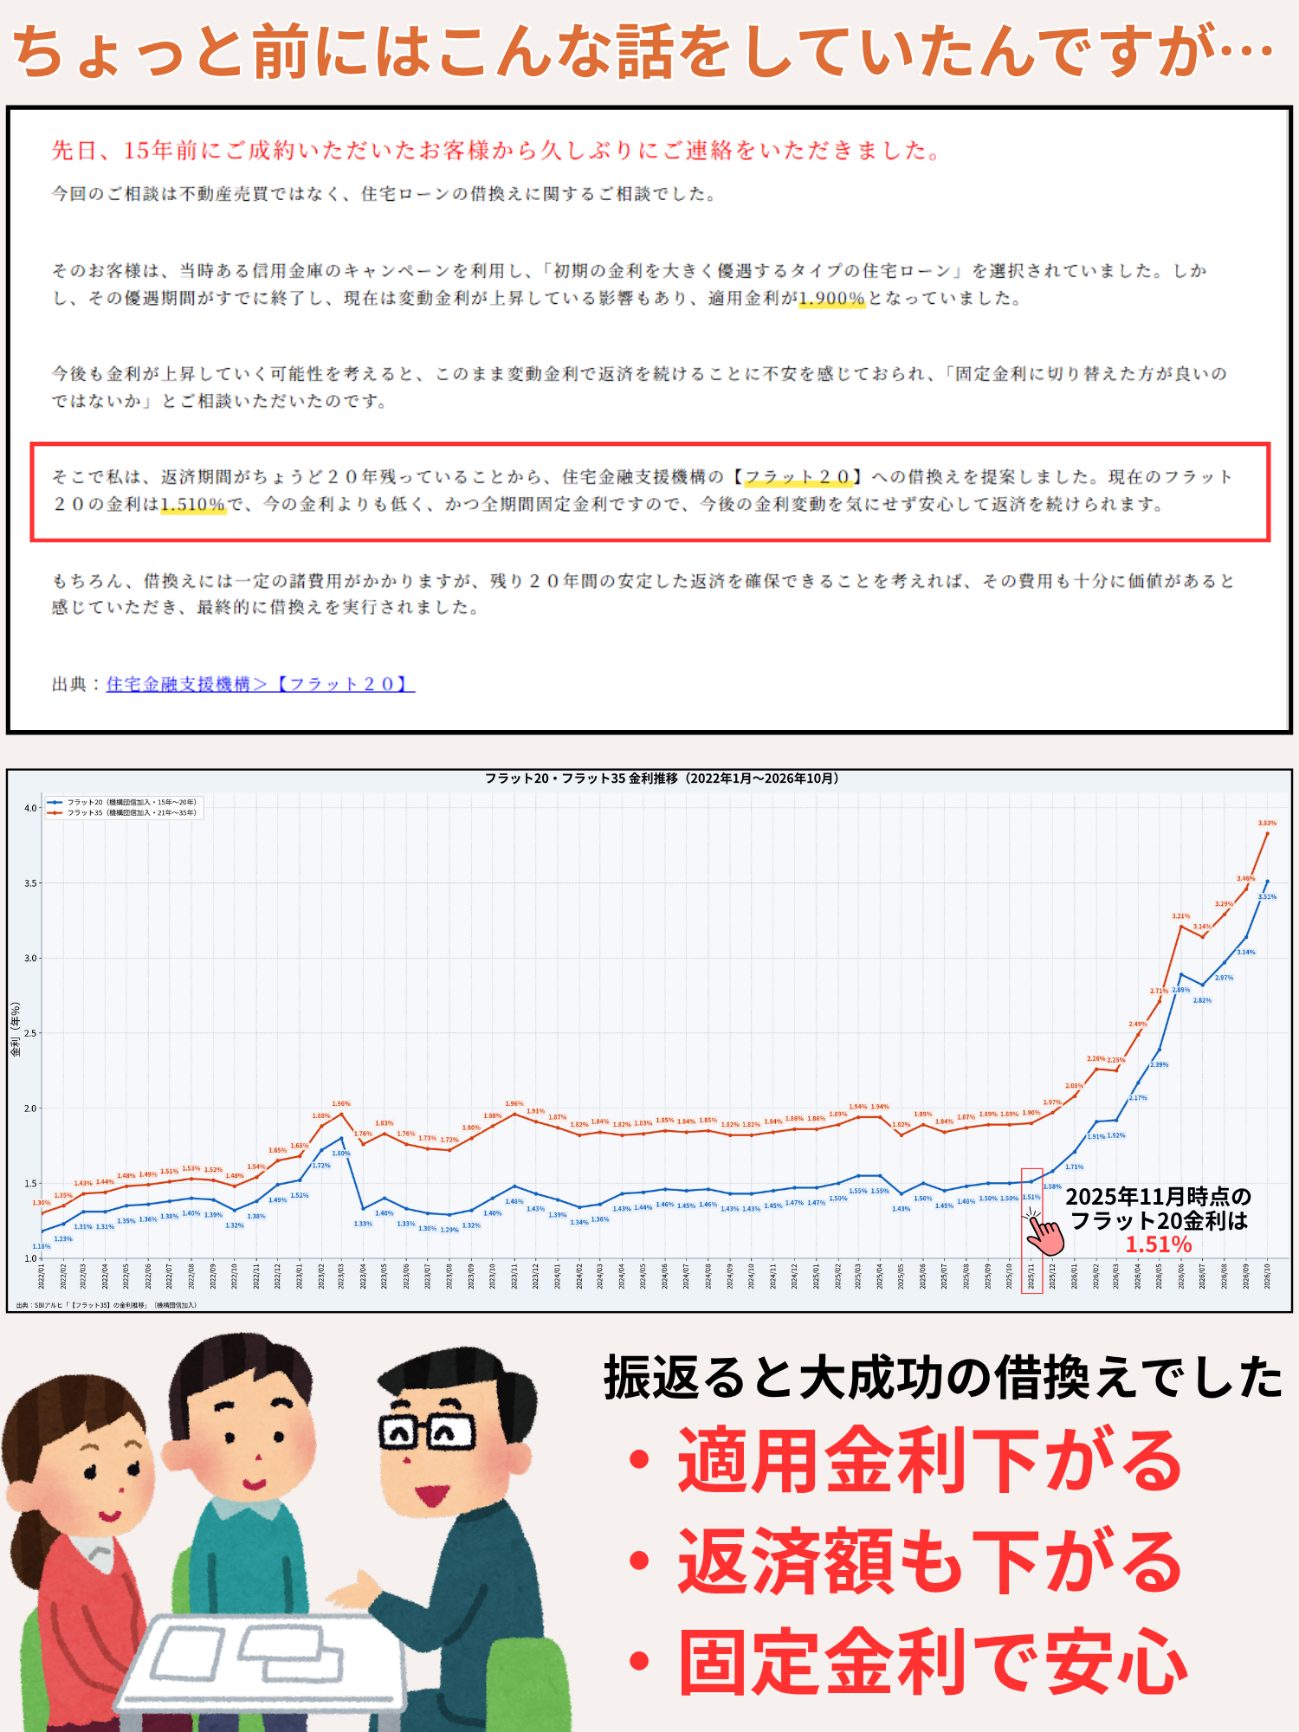
2025年11月に書いた記事に掲載⇒住宅価格高騰を踏まえたフラット35融資限度額引き上げ検討を解説
僅か一年で2倍以上の金利に上昇しています。
住宅ローン金利がさらに上がる前に既存借入者が確認すべきこと
既に住宅ローンを返済している方にとって重要なのは、ニュースを追い続けることではなく、自分の契約を把握して数字に置き換えることです。返済方式、適用金利、残高、残期間、優遇幅、金利見直し日が分かれば、将来の返済額はある程度試算できます。金利上昇局面では「何となく不安」を「何%までなら大丈夫」に変える作業が最優先です。
まず自分の住宅ローンが元利均等か元金均等かを確認する
最初に確認するのは金利ではなく返済方式です。元利均等返済か元金均等返済かによって、金利上昇時の返済額の動きが違います。さらに5年ルール・125%ルールの有無も商品によって異なります。多くの金融機関では変動金利かつ元利均等返済に両ルールがあり、元金均等返済にはありません。契約したのが何年も前だと返済方式を忘れている方もいます。「ご返済のお知らせ」や契約書を開き、現在金利、残高、次回見直し日と一緒に確認してください。ここが分からないままでは正確な対策は立てられません。確認項目を一枚に整理するだけでも、金利ニュースの見方は大きく変わります。
適用金利が0.25%・0.50%・1.00%上がった場合の返済額を計算する
次に現在の金利だけでなく、+0.25%、+0.50%、+1.00%の3段階を計算します。金利上昇がどの程度続くか分からないからこそ、一つの予想に賭けないことが大切です。元金均等なら現在残高に上昇後の金利を掛けて利息増加を概算できます。元利均等なら金融機関のシミュレーターや返済予定表を使い、5年ルールの有無も反映させます。毎月3,000円増なら対応できるのか、1万円増なら家計見直しが必要なのか。金額に変換すれば、対策を始める基準が明確になります。増額分を食費や教育費など具体的な支出と比べると、許容度を判断しやすくなります。
繰上返済は金利上昇対策になるが手元資金を減らしすぎない
繰上返済で元金を減らせば、その後に利息がかかる残高が小さくなるため、金利上昇への耐性は高まります。ただし、預貯金を使い切るような繰上返済は勧めません。教育費、病気や休職、車の買替え、住宅修繕など、住宅ローン以外の支出は突然発生します。金利が上がった不安から300万円を繰上返済し、その直後にまとまった現金が必要になれば逆に家計が弱くなります。不動産のプロとしては、返済期間短縮や利息軽減だけでなく「繰上返済後に現金がいくら残るか」を同じくらい重要視します。生活防衛資金を確保したうえで返す順番を決めることが重要です。
教育費・老後資金・住宅修繕費を住宅ローンと同じ表で確認する
住宅ローン単体では返せそうに見えても、家計全体では厳しいことがあります。子どもの大学進学、定年、車の買替え、外壁・屋根・給湯器などの修繕時期が同じ数年間に集中するからです。私は住宅ローンを考えるとき、返済額だけでなく将来支出を年表に並べることを重視しています。過去の記事でも書きましたが、元金均等返済を選んだ背景には教育費が増える時期までに残高と返済負担を減らしたいという考えがありました。金利上昇の試算は、必ずライフプランと一緒に見るべきです。住宅ローンだけ黒字でも、家計全体が赤字なら安全な返済計画とは言えません。
返済が厳しくなってからではなく延滞する前に対策を考える
住宅ローン対策で最も避けたいのは、「払えなくなってから考える」ことです。返済余力がある段階なら、繰上返済、借換え、固定化、家計改善、場合によっては売却まで複数の選択肢があります。延滞が始まると信用面の問題が生じ、借換えが難しくなるなど選択肢が狭まります。売却も同じで、時間をかけて適正価格で売るのと、期限に追われて売るのでは結果が変わり得ます。返済額が家計の許容ラインへ近づいてきたら、限界まで我慢するのではなく、その一段手前で銀行や不動産会社に相談することが大切です。相談が早いほど、時間を味方につけて条件の良い選択肢を比較できます。
これから住宅を買う人ほど「借りられる金額」ではなく「金利が上がっても返せる金額」で考える
これから住宅を買う方は、低い変動金利を前提に借入可能額を最大まで使う考え方を見直す時期に来ています。住宅ローン審査に通る金額と、30年・35年間安心して返せる金額は同じではありません。2026年9月の日銀利上げと専門家の追加利上げ予測を踏まえるなら、購入前から金利2%台の返済額まで確認しておくことが現実的な資金計画です。
現在の変動金利だけを前提に35年返済を組む危険性
35年返済は月額を抑えやすい一方、金利変動にさらされる期間が長くなります。現在の適用金利だけで「月10万円なら払える」と判断しても、10年後、20年後の金利は分かりません。しかも住宅購入後には固定資産税、火災保険、修繕、マンションなら管理費・修繕積立金など、ローン以外の住居費も発生します。現在の低い返済額で予算上限を決めるのではなく、金利上昇後の返済額にこれらの支出を足しても貯蓄できるかを見るべきです。私は「買える価格」より「持ち続けられる価格」を優先します。長期返済では、金利と同じくらい将来の維持費や収入変化も重要です。
金利2%台でも家計が破綻しない借入額を先に決める
住宅探しでは物件価格を先に決め、その後ローンを合わせる方が多いですが、金利上昇局面では順番を逆にした方が安全です。まず毎月の住居費上限を決め、政策金利が2%台に上昇してもその範囲に収まる借入額を試算します。そのうえで自己資金、諸費用、修繕費を差し引き、購入価格の上限を決めます。政策金利が必ず2%になるという意味ではありません。2%台でも生活水準や教育費の積立を崩さず返せるなら、金利予想に振り回されにくくなります。余裕のある借入額は、将来売却せずに済むための保険でもあります。予算に余白を残せば、金利上昇だけで住み替えを迫られる可能性を下げられます。
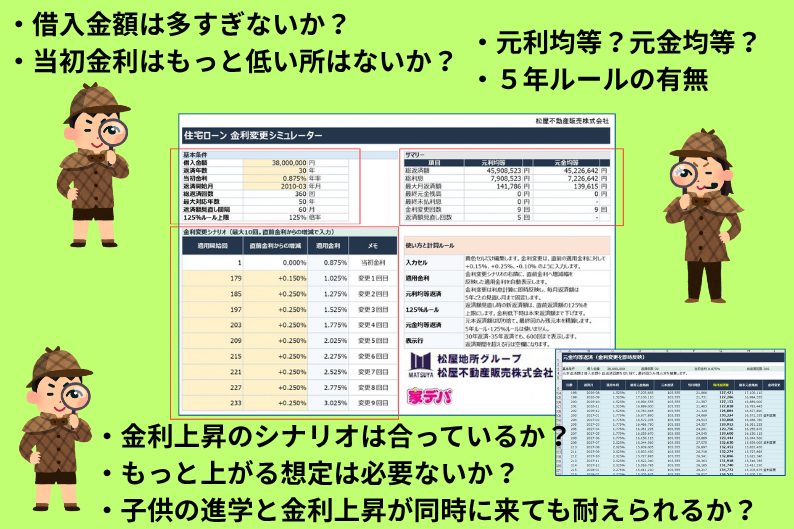
家デパでは、独自のシミュレーターを使い、将来の金利上昇への耐性を十分に検証してから商談へ進んでいきます。
元利均等返済・元金均等返済は総額だけでなく家計の時間軸で選ぶ
元金均等は総利息を抑えやすく残高も早く減りますが、返済初期の月額が高く、金利上昇が返済額へ直接反映されやすい方式です。元利均等は初期負担を抑えやすく家計管理がしやすい一方、同条件なら残高の減りは元金均等より緩やかになります。どちらが得かだけで選ぶのではなく、子どもの年齢、昇給見込み、定年時期、将来の住替え予定まで見て選ぶべきです。収入が高い時期に多く返したい家庭と、今後数年の教育費を優先したい家庭では最適な返済方式が違います。返済方式は家族の将来支出と重ねて選ぶことで初めて意味を持ちます。
ペアローンや長期返済ほど将来の金利上昇を厳しく確認する
ペアローンや40年を超えるような長期返済は購入可能額を広げますが、二人分の収入や長い返済期間を前提にするほど将来の変化に弱くなる面があります。出産・育休、転職、病気、介護、離婚などで世帯収入が変われば、当初の返済計画が崩れることがあります。そこへ金利上昇が重なると負担はさらに大きくなります。不動産の現場では、希望物件に届くかだけでなく「片方の収入が一時的に減っても返せるか」「金利が1%上がっても貯蓄できるか」を確認することが重要です。長期ローンほど現在より将来の余白を重視してください。二人とも満額借りるのではなく、片方の収入低下も想定した余裕が必要です。
よくある質問|変動金利・政策金利・元金均等返済
最後に、変動金利や政策金利について相談を受けたときによく出る疑問を整理します。住宅ローンは同じ金利タイプでも金融機関や契約時期、返済方式で条件が違うため、一般論だけで自分の返済額を決めつけないことが大切です。ここでは判断の軸を示しますので、最終的には契約書や金融機関の最新案内と照らし合わせて確認してください。
Q. 政策金利が上がれば住宅ローン金利も必ず同じ幅だけ上がりますか?
必ず同じ幅、同じタイミングで上がるわけではありません。政策金利の変更は短期市場金利や銀行の調達コストへ影響し、その後、金融機関が短期プライムレートや住宅ローン基準金利を見直します。金融機関では変動金利の基準金利を所定の短プラをもとに決定しますが、適用時期は契約内容で異なります。したがって、「日銀が0.25%上げたから来月の住宅ローンも必ず0.25%上がる」とは限りません。銀行の正式発表と自分の返済通知を確認してください。ニュースの数字と自分の適用金利を直結させず、契約ルールを確認しましょう。
Q. 政策金利2%になったら変動金利も2%になりますか?
なりません。政策金利と住宅ローンの適用金利は別の数字です。住宅ローンでは銀行の基準金利から契約ごとの優遇幅を差し引いて適用金利が決まるのが一般的です。どこの金融機関でも「基準金利-優遇幅=適用金利」という関係を説明しています。したがって政策金利2%のとき、その金融機関の短期プライムレートがいくらになるかで、変動金利型住宅ローンの店頭金利(一般的には短期プライムレートに1%を上乗せした金利)が決まります。私のケースでも、政策金利の上昇幅がそのまま適用金利へ反映されると仮定した試算と、実際の契約金利は分けて考える必要があります。政策金利、基準金利、適用金利の三つを混同しないことが基本です。
Q. 5年ルールがあれば金利が上がっても5年間は安心ですか?
返済額が据え置かれるという意味では家計の急変を抑える効果がありますが、「金利上昇の影響がない」という意味ではありません。金利が上がれば、同じ返済額の中で利息割合が増え、元金返済割合が減ります。どの金融機関も5年ルールについて、返済額は変わらなくても元金と利息の内訳は変わると説明しています。
安心材料として使うなら、その5年間で繰上返済資金を準備する、家計を見直すなど次の返済額改定へ備えることが大切です。何もしなくてよい5年間ではありません。据え置き期間は安心する時間ではなく、次の見直しに備える時間と考えます。
Q. 元金均等返済は元利均等返済より金利上昇に強いですか?
一概には言えません。元金均等は元本が早く減るため、将来同じ金利がかかったときの利息額を抑えやすいという意味では有利です。一方、金利上昇時には5年ルール・125%ルールがなく、増えた利息が返済額へ直接出るため、短期の家計負担は大きくなりやすいです。元利均等は返済額の急増を抑えやすい商品もありますが、元金の減りが遅くなることがあります。つまり「総額への耐性」と「毎月返済への耐性」を分けて考える必要があります。どちらの方式も、金利上昇に対する弱点と強みが違うだけです。
Q. 今から固定金利へ変更・借換えした方がよいのでしょうか?
全員に固定化を勧めることはできません。2026年10月時点では変動金利だけでなく固定金利も上昇しており、三菱UFJ銀行の新規借入では変動1.195%に対して固定10年3.75%です。残高が大きく残期間が長い人、金利上昇で家計がすぐ苦しくなる人にとっては、返済額を確定させる価値があります。一方、残高が少ない、完済まで短い、十分な預貯金がある人は変動を続ける合理性もあります。固定へ変える前に、今の変動、固定後、さらに変動が1%上がった場合の3つを比較してください。判断前に、少なくとも複数金融機関の実質負担を同じ条件で比べてください。
Q. 金利がさらに上がるなら今は住宅を買わない方がよいのでしょうか?
金利だけで購入時期を決める必要はありません。待っている間に金利が下がる保証はなく、物件価格や家賃、家族の事情も変わります。一方で「今買わないともっと金利が上がる」と焦って予算を超えることも避けるべきです。大切なのは、現在金利だけでなく政策金利が2%台になった後の住宅ローン金利でも返せる物件を選ぶことです。良い物件に出会い、将来の返済額を含めても家計に余裕が残るなら購入を検討できます。逆に、現在金利でも貯蓄がほとんど残らない計画なら、金利動向に関係なく予算を見直すべきです。買う・待つより先に、自分の安全な予算上限を決めることが重要です。
松屋不動産販売株式会社 代表取締役 佐伯慶智からのアドバイス
私は不動産を販売する立場であると同時に、平成22年から住宅ローンを返し続けている一人の借り手でもあります。低金利がずっと続いていた時期と、実際に金利が上がる現在では、同じ変動金利でも見え方が変わりました。だからこそ、これから借りる方にも返済中の方にも「一番低い金利を探すこと」だけではなく、「変化しても持ち続けられる計画」を作ってほしいと思います。
私は元金均等返済を選んだことを後悔していないが金利上昇への考え方は変わった
私は元金均等返済を選んだこと自体を後悔していません。元金が計画的に減り、返済期間の後半に入った現在、残高を減らしてきた効果を実感しています。一方で、長く低金利が続いたことで「変動金利はほとんど動かない」という感覚が自分の中にもあったことは否定できません。今は実際に1.525%まで上昇し、さらに短プラの改定も決まっています。これからは過去15年の金利ではなく、今後13年の金利を考える必要があります。住宅ローンは過去の成功体験をそのまま未来へ延長しないことが大切です。住宅ローンは一度選んだら放置する商品ではないと、今改めて感じています。
住宅ローンは借りた時の金利ではなく完済まで続く金利リスクで考える
住宅購入時は「今月の金利は何%か」に目が向きます。しかし35年返済なら、その金利は35年間のうちのスタート地点にすぎません。変動金利では途中で何度も金利環境が変わる可能性があります。私自身、平成22年の契約時に2026年の政策金利1.25%を正確に予測できたわけではありません。大切なのは予測することではなく、変わる前提で借りることです。購入価格を決めるときも、現在の返済額に余裕があるかではなく、金利上昇後でも教育費や貯蓄を続けられるかまで確認してください。契約時の最安金利より、完済まで継続できる返済計画の方が重要です。
金利の将来を当てることより金利が上がっても困らない準備をする
政策金利が1.75%で止まるのか、2%まで行くのか、あるいは2%を超えるのかは現時点では分かりません。だから私は、予想を一つに絞るより、複数の金利で返済額を試算することを勧めます。0.25%上昇、0.50%上昇、1.00%上昇の3ケースを作り、どこで家計が苦しくなるかを確認する。そのラインより前に、預貯金を増やす、借入額を減らす、固定化を検討するなどの準備をします。金利予想を当てなくても、家計が耐えられるようにしておけば慌てる必要はありません。これが最も現実的な住宅ローン対策です。予測に外れても困らない計画こそ、長期ローンでは強い計画です。
返済が重くなったときは借換え・繰上返済・売却まで含めて早めに選択肢を持つ
住宅ローンの対策は借換えと繰上返済だけではありません。収入減や金利上昇が重なり、長期的に返済が厳しいと判断したなら、売却も一つの選択肢です。特に残債を上回る価格で売却できるうちは、住替えや賃貸への移行など次の選択肢を作りやすくなります。不動産の価格は物件ごとに違うため、「まだ売るつもりはない」という段階でも査定額と残債の差を知っておく価値があります。返済が限界になってから決断するより、余裕がある段階で借換え、繰上返済、保有継続、売却を比較することが資産を守ることにつながります。売却は最後の手段ではなく、資産と家計を守るための選択肢の一つです。
まとめ|政策金利2%時代を想定して住宅ローンをもう一度点検する
2026年9月18日、日本銀行は政策金利を1.25%へ引き上げ、私が住宅ローンを借入している三菱UFJ銀行も短期プライムレートを2.625%へ引き上げることを決めました。大切なのは、政策金利が2%まで上がるかを当てることではありません。0.25%、0.50%、1.00%と金利が上昇した場合でも、今の住まいを無理なく維持できるのか、これから購入する住宅を安心して返済できるのかを、事前に数字で確認しておくことです。
これから住宅を購入される方は、現在の低い適用金利だけで予算を決めず、金利上昇後の返済額まで含めて「本当に無理なく返せる購入価格」を考えてください。家デパ各店では、物件探しだけでなく、住宅ローンの選び方や返済方法、将来の金利上昇を想定した資金計画まで含めてご相談いただけます。「いくらまでなら安心して購入できるのか」「変動金利と固定金利のどちらを選べばよいのか」と迷われている段階でも、ぜひお気軽にご相談ください。
一方、すでに住宅ローンを返済中で、「今後さらに金利が上がると返済が厳しくなりそう」「残債と現在の自宅の価値を一度確認しておきたい」という方は、売却を決めていなくても早めに査定しておくことをおすすめします。現在の住宅ローン残高と売却可能価格を比較しておけば、保有を続ける、繰上返済をする、借換えを検討する、住み替える、売却するといった選択肢を冷静に比較できます。
住宅ローンは、苦しくなってから動くよりも、まだ選択肢が多いうちに準備することが重要です。「これから買いたい方」も「今の家を売るべきか迷っている方」も、まずは家デパ各店へご相談ください。 購入の資金計画から現在のご自宅の査定、売却後の住み替えまで、住宅ローンと不動産を一緒に考えながら、それぞれのご家庭に合った次の一手をご提案します。