不動産価格に異変!首都圏マンション下落と金利上昇の影響を徹底解説
「不動産価格はこれから下がっていくのでしょうか?」
「東京のマンション価格が下がり始めたら、愛知や静岡にも影響するのでしょうか?」
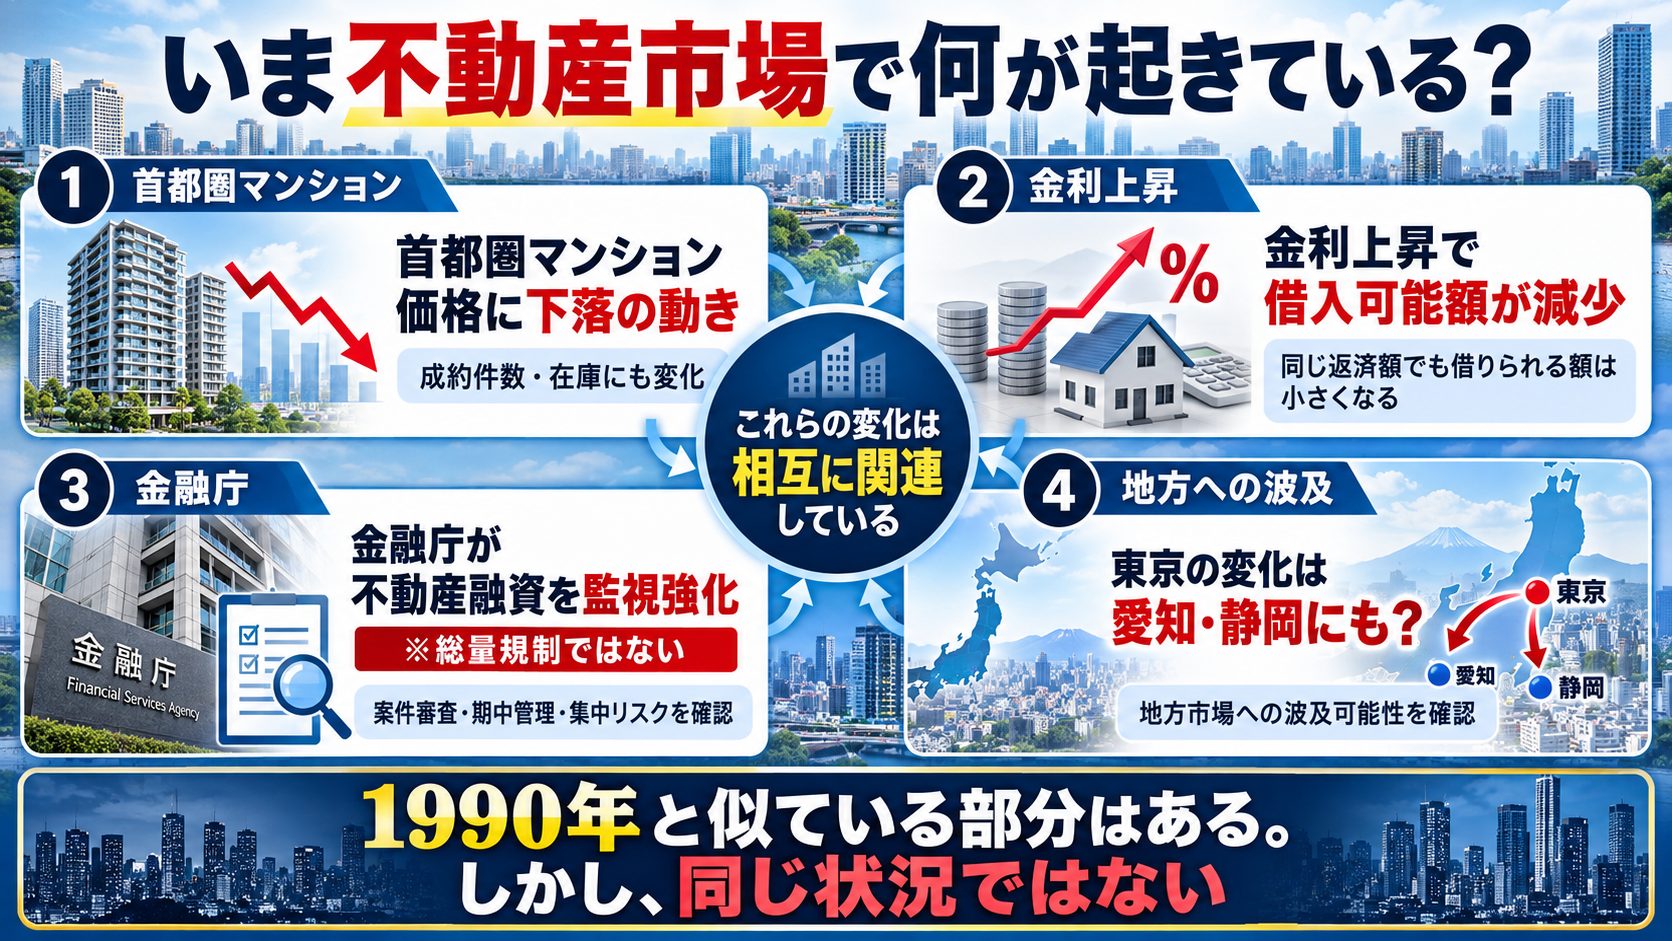
首都圏では中古マンション価格や成約件数、在庫の動きにこれまでとは違う変化が見え始めています。さらに、日本銀行による金利上昇、金融庁による不動産向け融資への監視強化など、不動産市場を取り巻く金融環境も大きく変わりつつあります。こうした状況を見ると、1990年前後の不動産バブル崩壊時に行われた総量規制や公定歩合の引き上げを思い出す方もいるかもしれません。ただし、現在は当時とまったく同じ状況ではありません。この記事では、首都圏マンション市場の最新動向、金利上昇と不動産価格の関係、金融庁の動き、過去の総量規制との違いを整理しながら、東京の価格変化が愛知・名古屋・静岡へ波及する可能性まで考えていきます。不動産を売るべきか、買うべきか迷っている方が、今後の市場を冷静に判断するための材料としてお役立てください。
監修者
松屋不動産販売株式会社
代表取締役 佐伯 慶智
住宅・不動産業界での豊富な経験を活かし、令和2年10月より松屋不動産販売株式会社にて活躍中。それ以前は、ナショナル住宅産業(現:パナソニックホームズ)で8年間、住友不動産販売で17年間(営業10年、管理職7年)従事。
目次
不動産価格は本当に下がり始めているのか
不動産価格について「下落が始まった」と判断するには、一つの価格データだけを見るのでは不十分です。平均価格は売れた物件の構成によって動きますし、売出価格と成約価格でも意味が異なります。重要なのは、価格に加えて成約件数、在庫件数、価格改定の増減などを重ねて確認することです。2026年の首都圏中古マンション市場では、東京23区を中心にこれまでの上昇局面とは異なる動きが見え始めています。
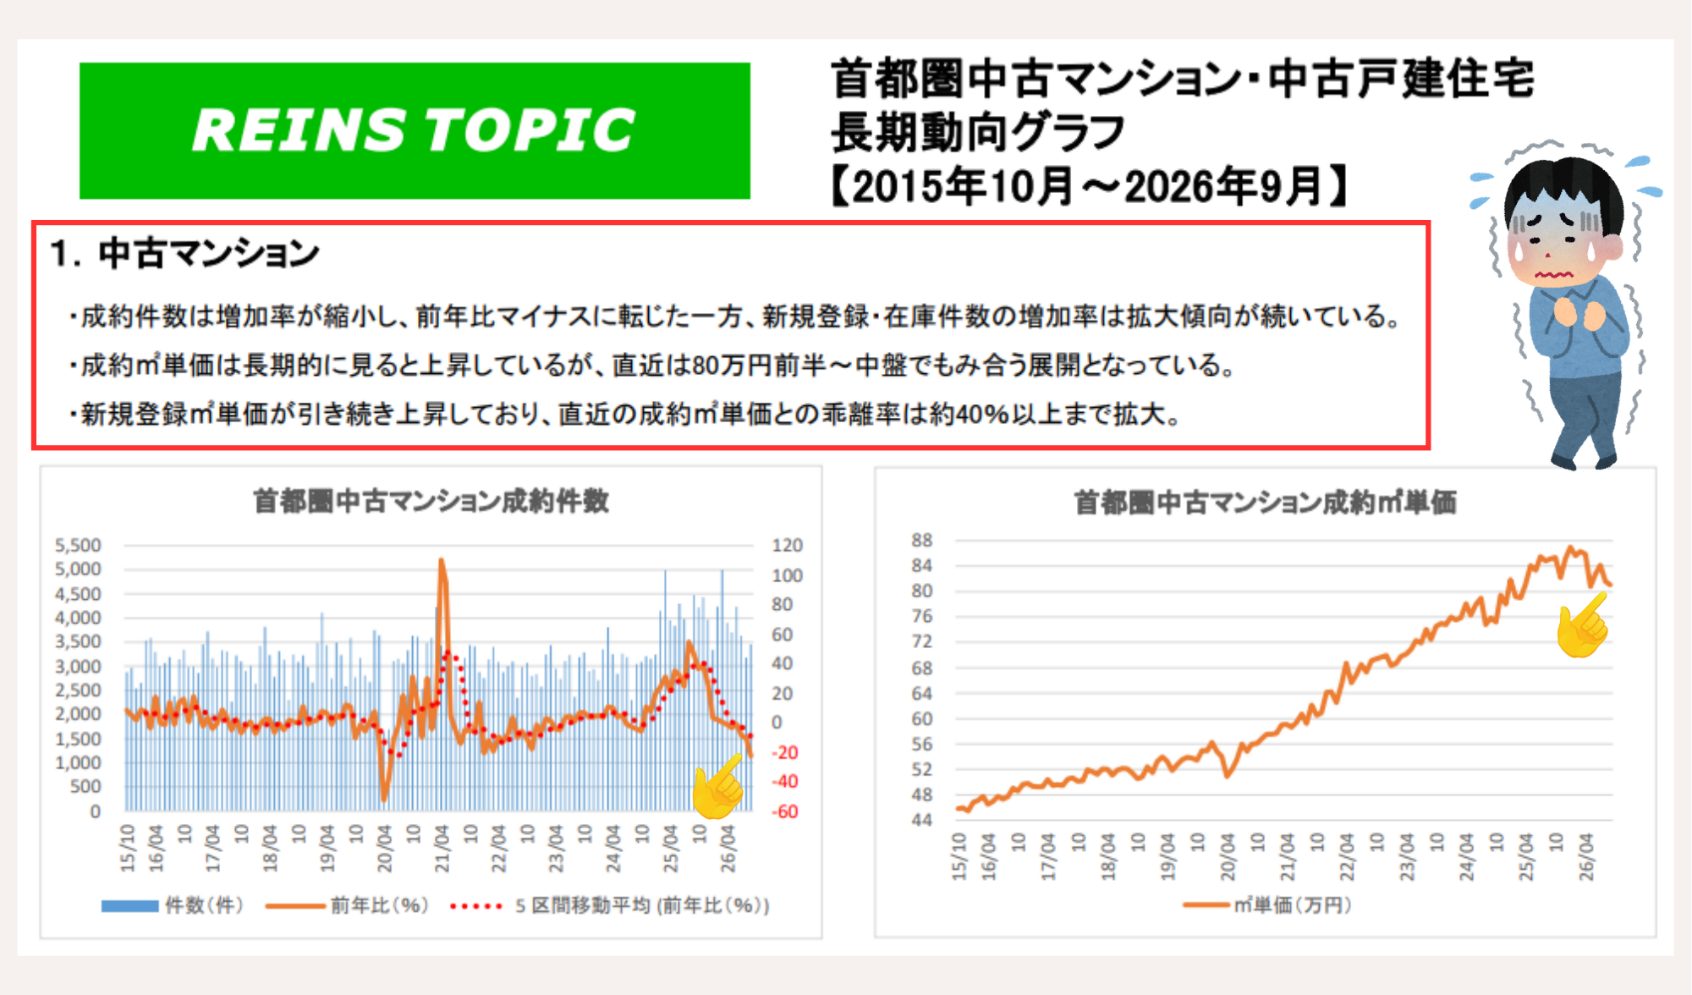
出典:東日本レインズ>『REINS TOPIC:首都圏中古マンション・中古戸建住宅長期動向グラフをリリースしました』より一部抜粋
東京23区の中古マンション価格に下落の動きが出ている
東京カンテイが公表した2026年9月の70㎡換算価格では、東京23区は前月比0.4%下落の1億2,629万円となり、4か月連続で前月を下回りました。都心部では5か月連続のマイナスとなっており、それまで価格上昇をけん引してきたエリアほど先に上値の重さが表れています。一方、首都圏全体では周辺3県の価格上昇などにより前月比2.2%上昇しているため、「首都圏全体が一斉に下落している」と見るのは正確ではありません。現状は、東京23区、とりわけ都心部で先に価格調整が始まり、その変化が周辺へ広がるかどうかを確認する段階と考えるべきでしょう。
出典:東京カンテイ>2026年8月 東京23区は-0.4%の12,677万円と3ヵ月連続の下落、都心部では流通戸数・価格改定シェア・値下げ率が引き続きネガティブに振れる
成約価格の低下と在庫増加が同時に起きている
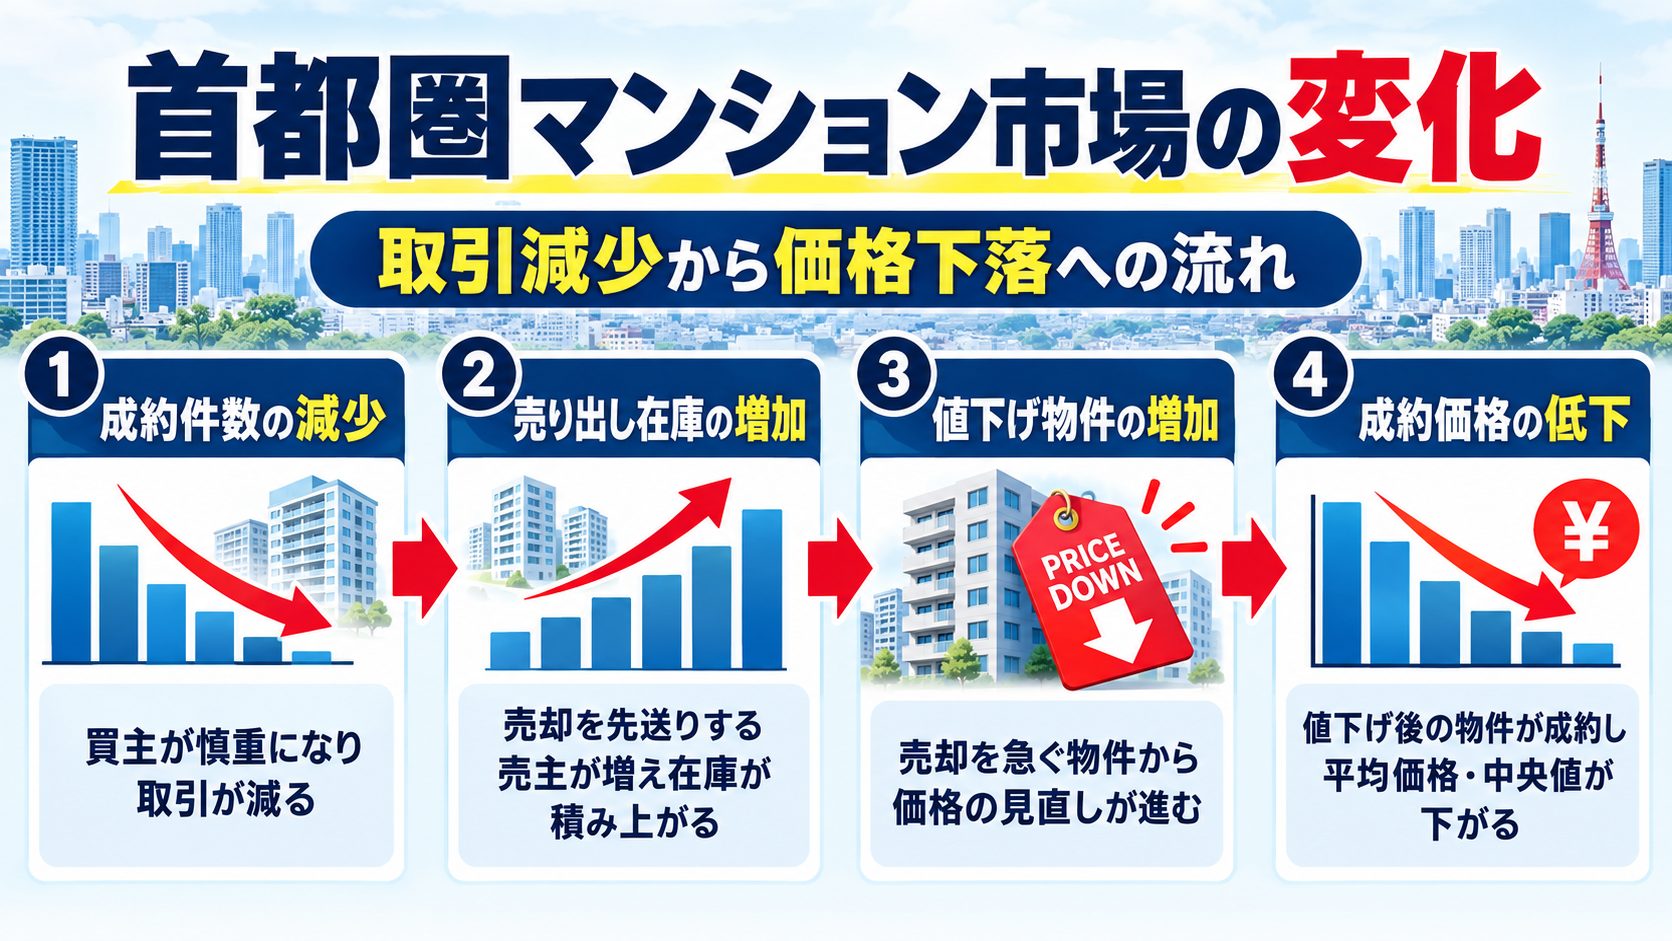
より注意したいのが、実際に売買が成立した成約価格と在庫の動きです。東日本レインズの2026年9月データでは、首都圏中古マンションの平均成約価格は5,111万円で前年同月比4.5%下落、成約㎡単価も81.07万円で4.8%下落しました。成約件数は3,457件で22.7%減少した一方、在庫件数は5万450件で15.1%増加しています。つまり「売れる件数が減る」「売れ残る物件が増える」「実際に売れた価格も下がる」という三つの動きが同時に表れています。こうした組み合わせは、価格だけを見るよりも市場の需給が変化していることを捉えやすい指標です。
売出価格と実際に買われる価格の差にも注目する
不動産市場を見るときは、売主が希望する「売出価格」と、買主が実際に支払った「成約価格」を分けて考える必要があります。2026年9月の首都圏中古マンションでは、在庫物件の平均価格が6,971万円であるのに対し、平均成約価格は5,111万円でした。物件の構成が異なるため両者を単純に値引き額として比較することはできませんが、売りに出ている価格が高いまま、実際に成立する価格や件数が弱くなっている点は見逃せません。売主が過去の上昇相場を前提に価格を設定する一方、買主は金利上昇や家計負担を見ながら慎重になると、売主と買主の価格認識に差が生まれやすくなります。
「価格調整」と「不動産バブル崩壊」は分けて考える
東京23区で価格が数か月続けて下落したからといって、直ちに「不動産バブルが崩壊した」と考えるのは早計です。東京カンテイの2026年9月データでも、首都圏全体では価格上昇が続いており、神奈川県や千葉県などにはまだ上昇している地域があります。価格が高くなりすぎた地域で一時的に調整することと、金融システム全体を巻き込んで長期間価格が下落するバブル崩壊は同じではありません。現在見るべきなのは「暴落するかどうか」という二択ではなく、価格上昇を支えてきた需要、金利、融資、供給の条件が少しずつ変わり始めているかどうかです。
首都圏マンション市場では何が変わり始めているのか
不動産市場が上昇局面から調整局面へ移る場合、最初に価格そのものが大きく下がるとは限りません。まず買主が慎重になり、成約件数が減り、売却期間が長くなり、在庫が増え、その後に価格交渉や値下げが増えることがあります。2026年の首都圏マンション市場では、この「価格より前に動く指標」に変化が表れています。
価格より先に成約件数が減少する理由
売主は少しでも高く売りたいと考えるため、市場の勢いが弱くなってもすぐには売出価格を下げないことがあります。一方、買主は金利、返済額、将来の価格への不安を感じれば購入を見送ることができます。その結果、価格が高止まりしたまま成約件数だけが先に減少することがあります。2026年9月の首都圏中古マンション成約件数は前年同月比22.7%減となり、6か月連続で前年同月を下回りました。特に東京都区部では30.6%減と大きく落ち込んでいます。価格を見る前に成約件数を見る理由は、こうした買主の慎重姿勢が先に数字へ表れやすいからです。
在庫が増えると売主同士の価格競争が始まりやすい
在庫が少ない市場では、一つの物件に複数の購入希望者が集まり、売主は価格を維持しやすくなります。反対に似た条件の物件が多数売りに出ると、買主には比較する余裕が生まれます。2026年9月の首都圏中古マンション在庫は5万450件となり、前年同月比15.1%増加しました。新規登録件数も1万7,721件で15.4%増えています。もちろん在庫が増えただけで価格が必ず下がるわけではありませんが、同じマンション、同じ沿線、近い築年数の物件が競合すれば、長期間売れない売主から価格改定を検討する可能性が高まります。これが次第に周辺相場へ影響することがあります。
都心から多摩・埼玉・横浜川崎へ弱さが広がっている
2026年9月の首都圏中古マンション成約㎡単価を見ると、東京都区部は前年同月比0.9%下落、多摩は5.7%下落、埼玉県も3.6%下落しました。一方、千葉県や神奈川県では前年を上回るエリアも残っています。つまり、現状は東京を中心にすべての地域が同時に下がっているのではなく、弱さが見られる地域と上昇を維持する地域が混在しています。これはむしろ、不動産市場が転換するときに起こりやすい状況です。都心の価格調整が周辺地域へ広がるのか、それとも都心だけの一時的な調整で終わるのか、今後数か月の地域別データが重要になります。
千葉・神奈川郊外が次の確認ポイントになる
2026年9月時点では、千葉県や横浜・川崎以外の神奈川県で成約㎡単価が前年を上回っており、首都圏周辺部が全面的な下落局面に入ったとは言えません。だからこそ、今後は東京から少し離れた地域の動きが重要になります。都心で価格が下がっても、周辺部で住宅需要が強ければ首都圏全体の価格は維持されます。反対に、千葉や神奈川郊外でも成約件数減少、在庫増加、成約価格低下が同時に表れるようになると、「都心だけの調整」から「首都圏全体の調整」へ移った可能性を考える必要があります。
金利上昇はなぜ不動産価格を押し下げるのか
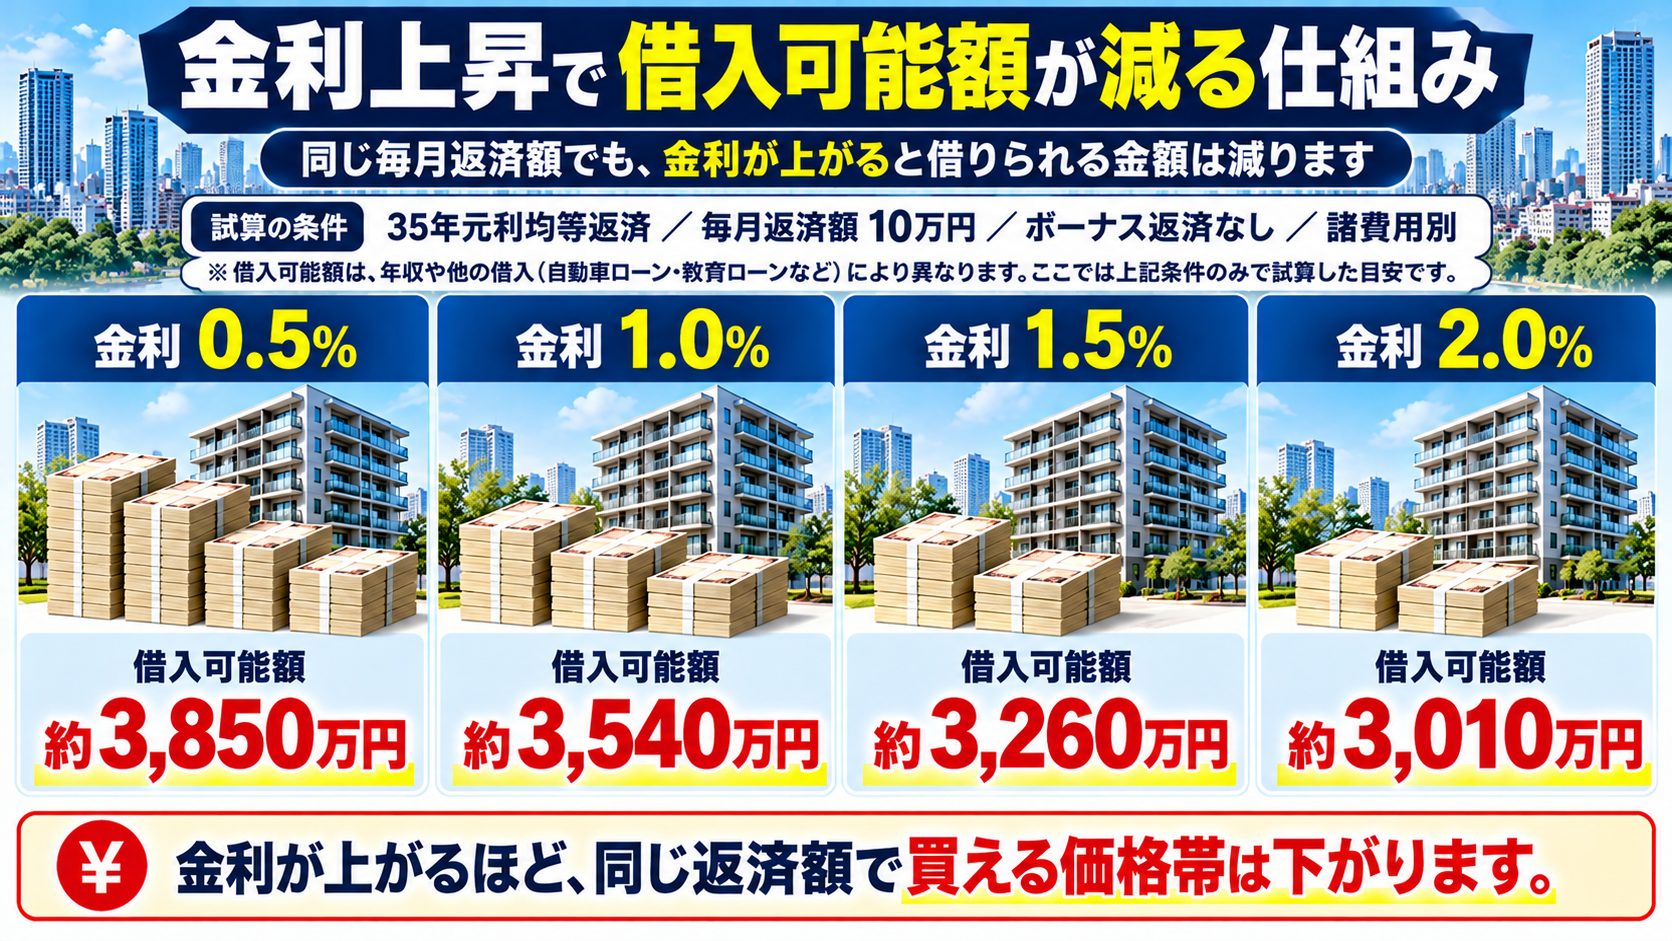
不動産価格は土地や建物の価値だけで決まるものではありません。住宅を購入する方の多くは住宅ローンを利用するため、買主が「いくら借りられるか」が購入価格の上限を左右します。そのため金利上昇は、返済額の増加だけでなく、購入可能額(借入可能額)そのものを縮小させる可能性があります。
自分でも借入可能額を計算してみよう⇒誰でもできる!住宅ローン借入可能額の簡単な計算法を紹介します
政策金利の上昇は住宅ローン金利へ波及する
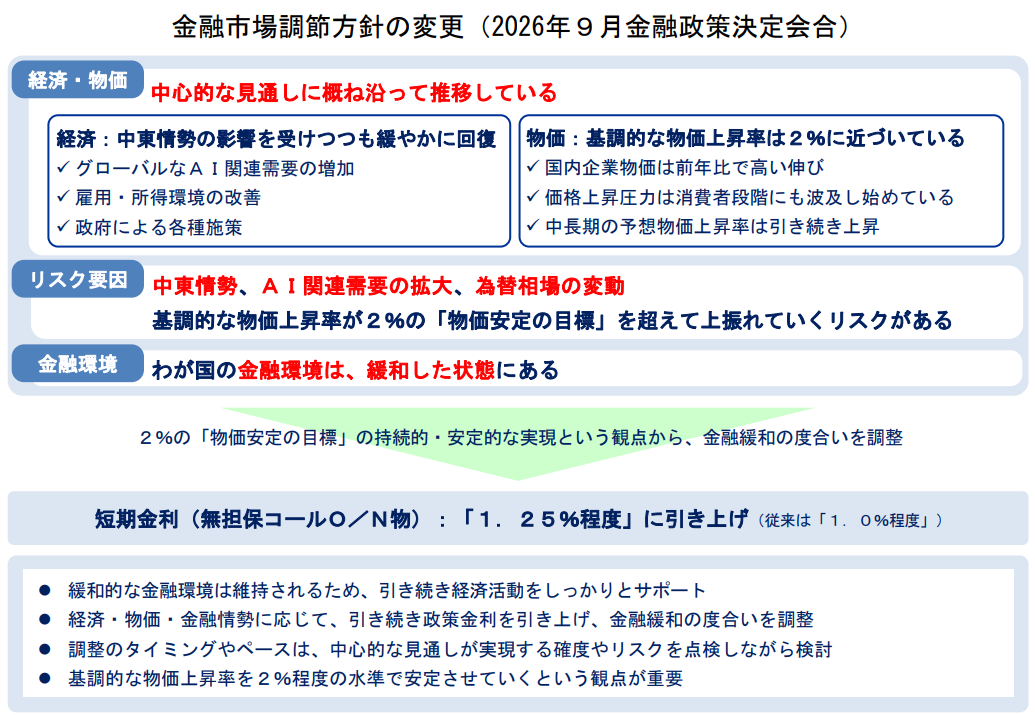
日本銀行は2026年9月に政策金利を1.25%程度へ引き上げ、その後も無担保コール翌日物金利を1.25%程度で推移させる方針を示しています。政策金利と住宅ローン金利が一対一で同じだけ動くわけではありませんが、変動金利の基準となる短期金利や金融機関の貸出金利には影響します。住宅ローンを借りる側から見ると、これまでの超低金利を前提に考えるのではなく、金利が0.25%、0.5%、1%上昇した場合にも返済を続けられるか確認することが重要です。
出典:日本銀行>金融市場調節方針の変更(2026年9月金融政策決定会合)より抜粋
金利が上がると同じ年収でも借入可能額が減少する
金利上昇については「毎月返済額が増える」という説明が多く見られますが、もう一つ重要なのが借入可能額の減少です。毎月返済できる金額を一定とした場合、金利が上昇すれば同じ返済額で借りられる元金は少なくなります。例えば、以前なら5,000万円まで購入できた世帯が、金利上昇後には4,500万円程度までしか予算を組めなくなる可能性があります。実際の借入可能額は年収、返済期間、審査金利、返済比率、他の借入などで異なりますが、市場全体で同じことが起これば、5,000万円の物件を買える人の母数が減ります。不動産価格にとって重要なのは、ここです。
金利上昇の影響を分かりやすく解説⇒政策金利2%時代へ!住宅ローン変動金利と返済額の未来を徹底検証!
物件価格が下がっても住宅購入が楽になるとは限らない
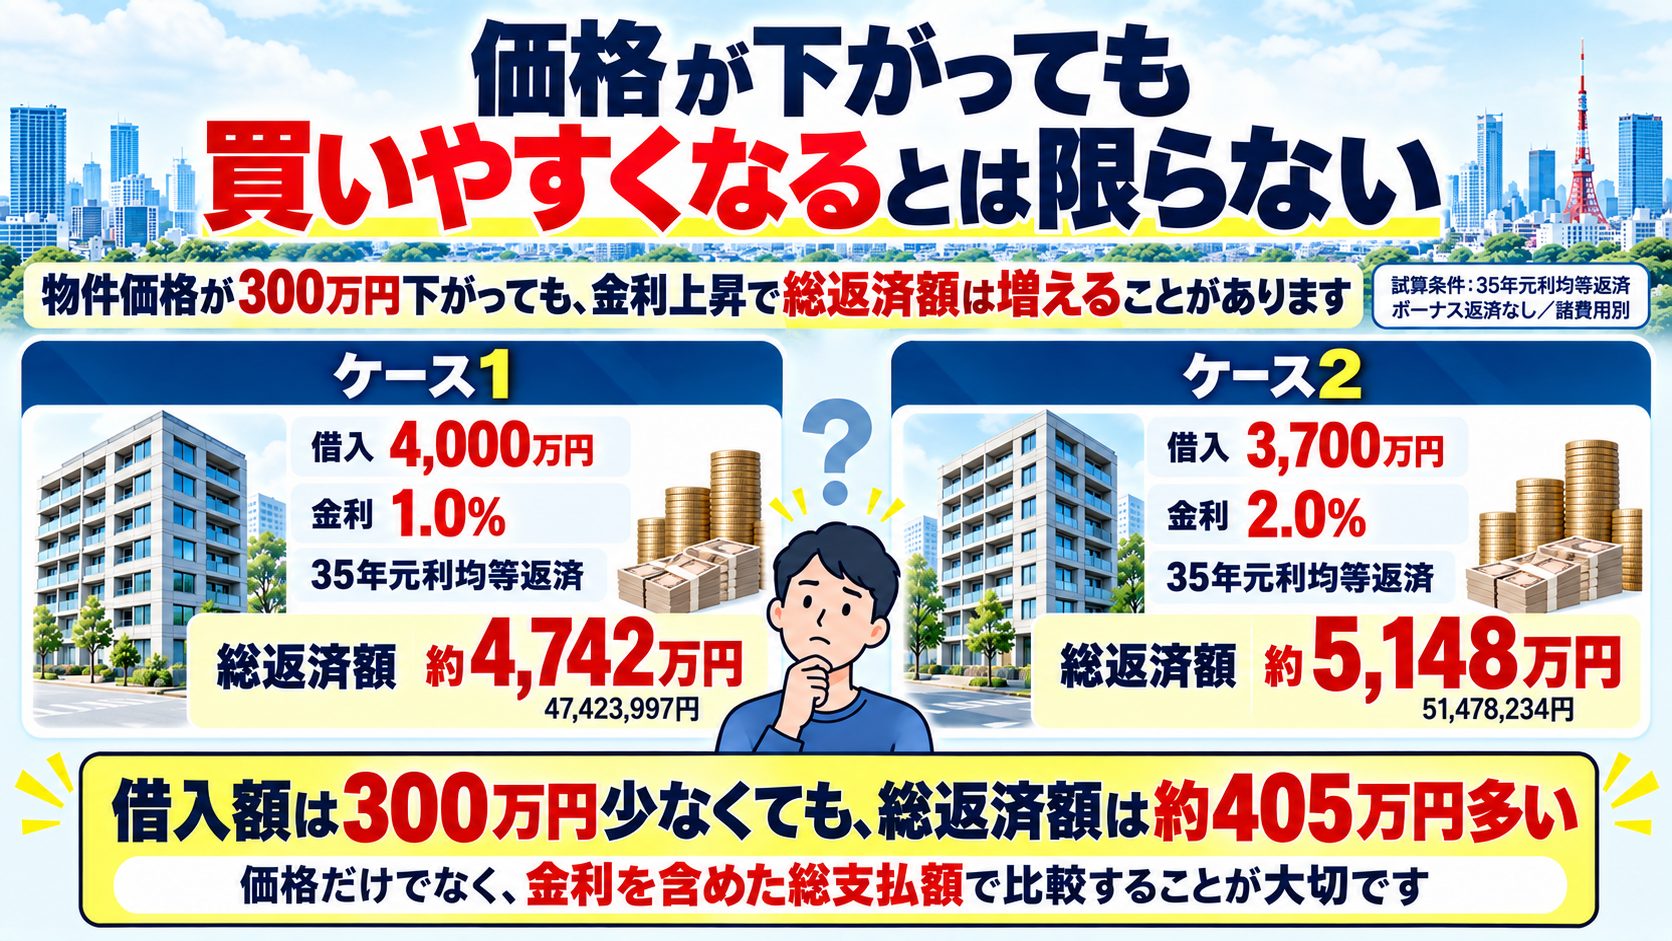
「価格が下がるまで待てば安く買える」と考える方もいます。しかし、物件価格が300万円下がっても、その間に住宅ローン金利が上昇して総返済額が増えたり、借入可能額が500万円減ったりすれば、必ずしも買いやすくなったとは言えません。特に住宅購入では、物件価格だけではなく、自己資金、借入額、金利、返済期間、管理費や修繕積立金などを含めた総支出で比較する必要があります。価格下落を待つこと自体が間違いなのではなく、「価格だけが下がり、他の条件は変わらない」という前提で待つことには注意が必要です。
投資用不動産では自己資金の増加が買主を減らす
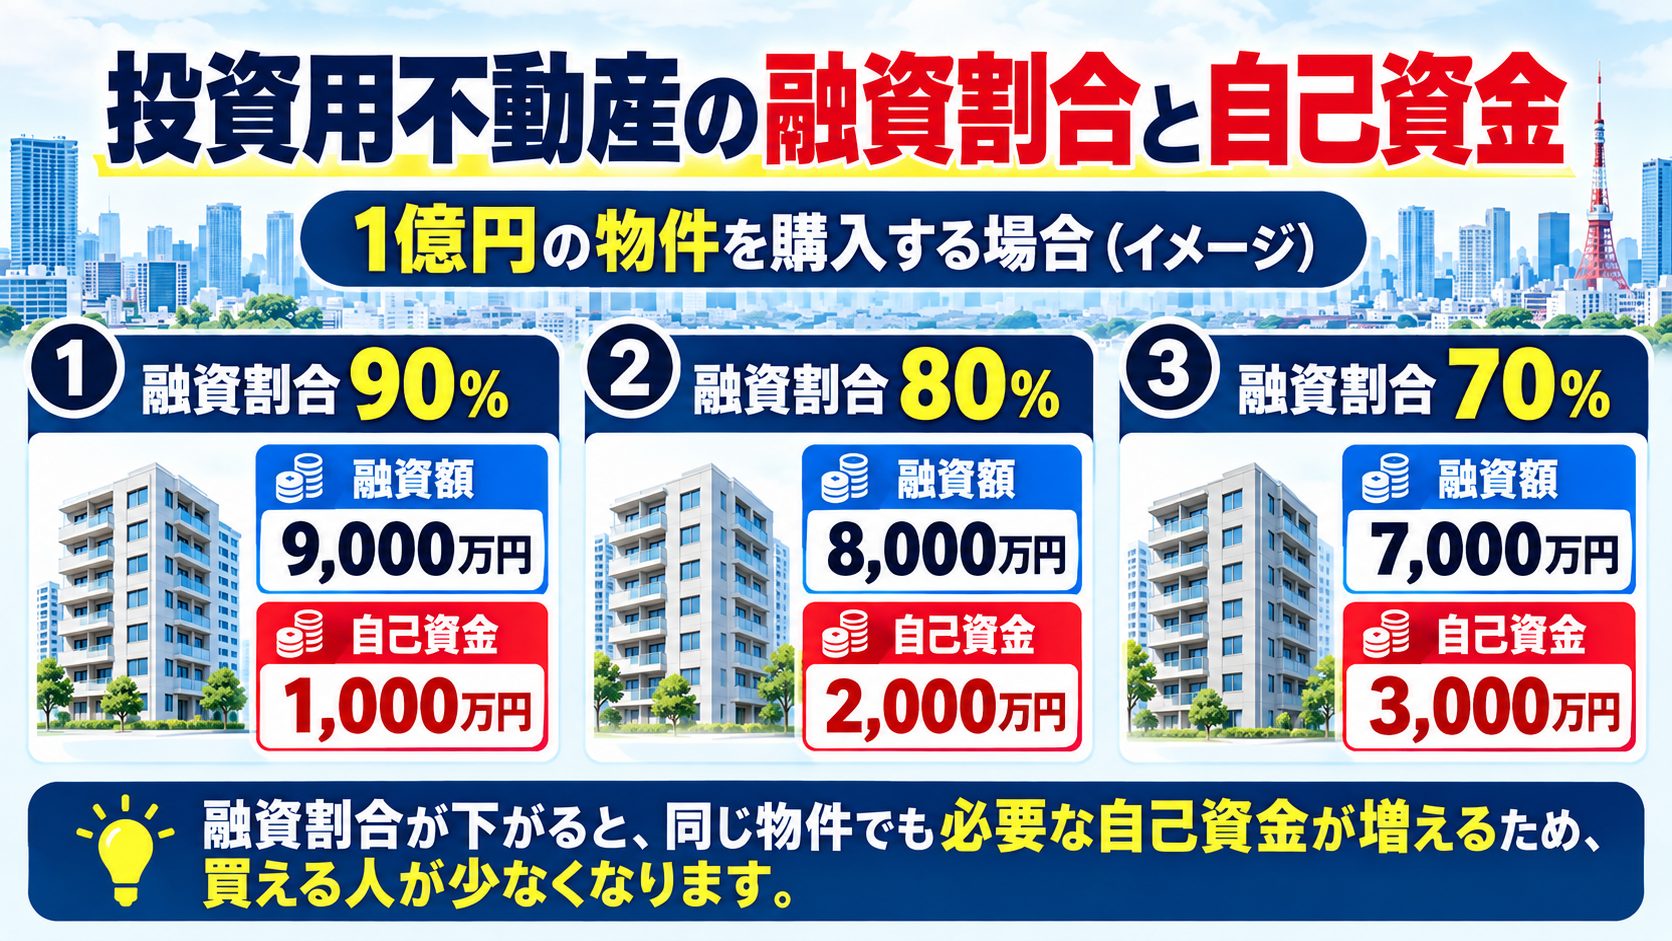
投資用不動産では、住宅ローン以上に金融機関の融資姿勢が価格へ影響します。例えば1億円の収益物件に対して9,000万円の融資が受けられるなら、必要な自己資金は単純計算で1,000万円です。しかし融資額が8,000万円になれば自己資金は2,000万円、7,000万円なら3,000万円必要になります。融資割合が下がるほど購入できる投資家は減ります。買える人が減れば、利回りが低い物件や価格が高すぎる物件から価格調整が起こりやすくなります。金融機関の融資姿勢は、投資用不動産では価格形成そのものに深く関わっています。
金融庁はなぜ不動産向け融資を監視し始めたのか
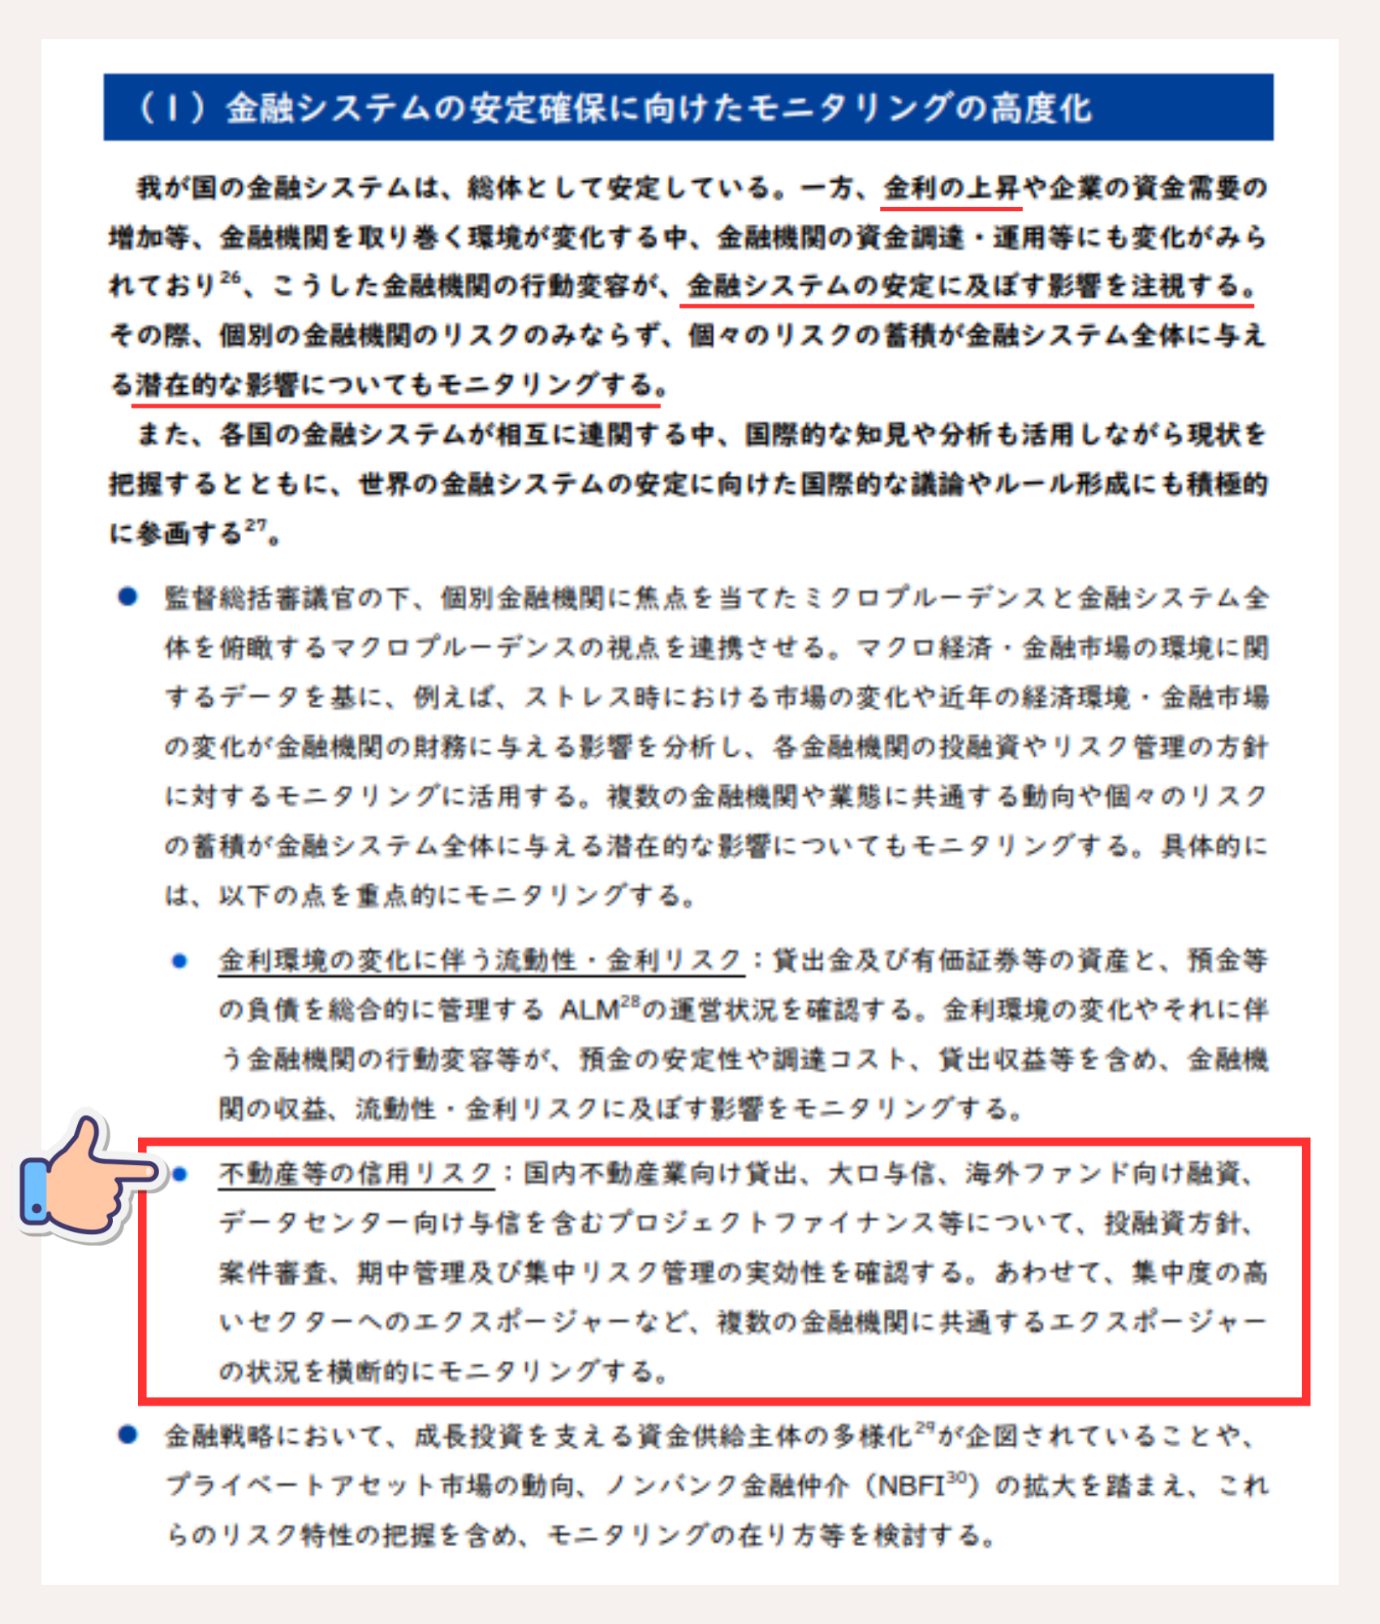
2026年の不動産市場を見るうえで、価格や金利と同じくらい注意したいのが金融庁の動きです。金融庁は不動産業向け融資そのものを禁止しているわけではありませんが、不動産価格上昇と貸出増加を背景に、地域金融機関を含めたリスク管理を重点的に確認する姿勢を強めています。
不動産業向け貸出は120兆円を超える規模まで増えている
国内銀行の不動産業向け貸出は長期間増加を続けています。金融庁が2026年に示した資料でも、2025年9月末時点で国内銀行の不動産業向け貸出は前年同月比8.3%増加し、法人向け貸出に占める不動産業向けの割合は27.2%に達していました。金融庁が問題視しているのは、不動産への融資が多いこと自体ではなく、一部金融機関で貸出が特定業種や地域へ集中し、金利上昇や不動産価格下落が起きた際に損失が大きくなる可能性です。融資残高が120兆円を超える規模になった現在、金融システム全体から見ても無視できない分野になっています。
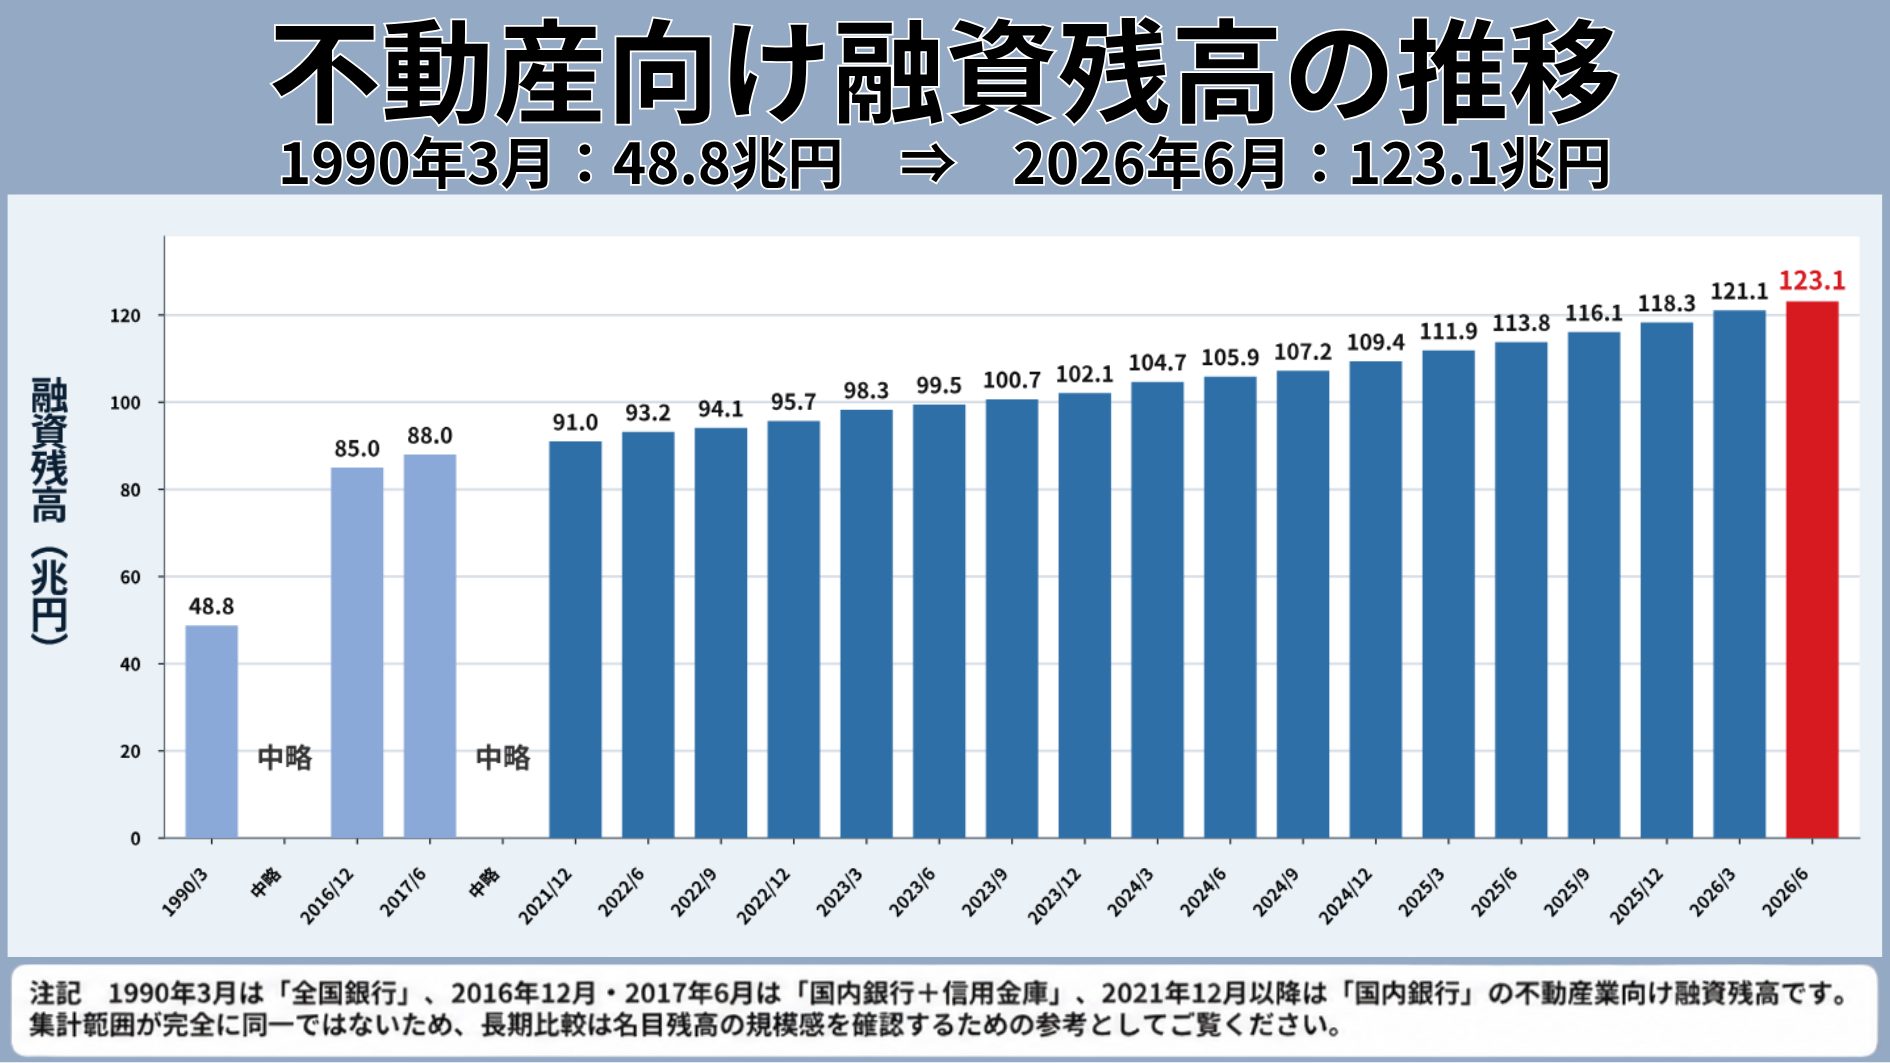
出典:財務省『平成財政史』、日本銀行「金融システムレポート」「貸出先別貸出金」をもとに作成
金融庁が確認しているのは案件審査・期中管理・集中リスク
金融庁は、不動産融資に注力している地域金融機関について、融資の入口だけでなく、その後の管理まで確認しています。具体的には、不動産業向け貸出の限度額を適切に設定しているか、金利上昇や不動産価格下落を想定したストレステストを行っているか、その結果を審査や期中管理へ反映しているかなどです。一部では、業種集中度が高いにもかかわらず限度額を設定していない、十分なストレステストを行っていないなどの課題も確認されています。こうした指摘が続けば、金融機関側が自主的に不動産融資の審査を慎重にする可能性があります。
不動産融資比率が高い地銀・信金も存在する
金融機関によって不動産業向け貸出への依存度は大きく異なります。全国平均よりも高い割合で不動産業へ融資している地銀、信用金庫、信用組合もあり、一部では貸出全体の3割、4割を超えるケースもあります。ただし、不動産融資比率が高いからといって、その金融機関が直ちに危険という意味ではありません。担保余力、借主の財務内容、物件収益、融資期間、自己資本などでリスクは異なります。重要なのは、金融庁が不動産への集中度そのものを確認し始めている点です。地銀・信金が不動産案件を選別するようになれば、地方市場にも少しずつ影響する可能性があります。
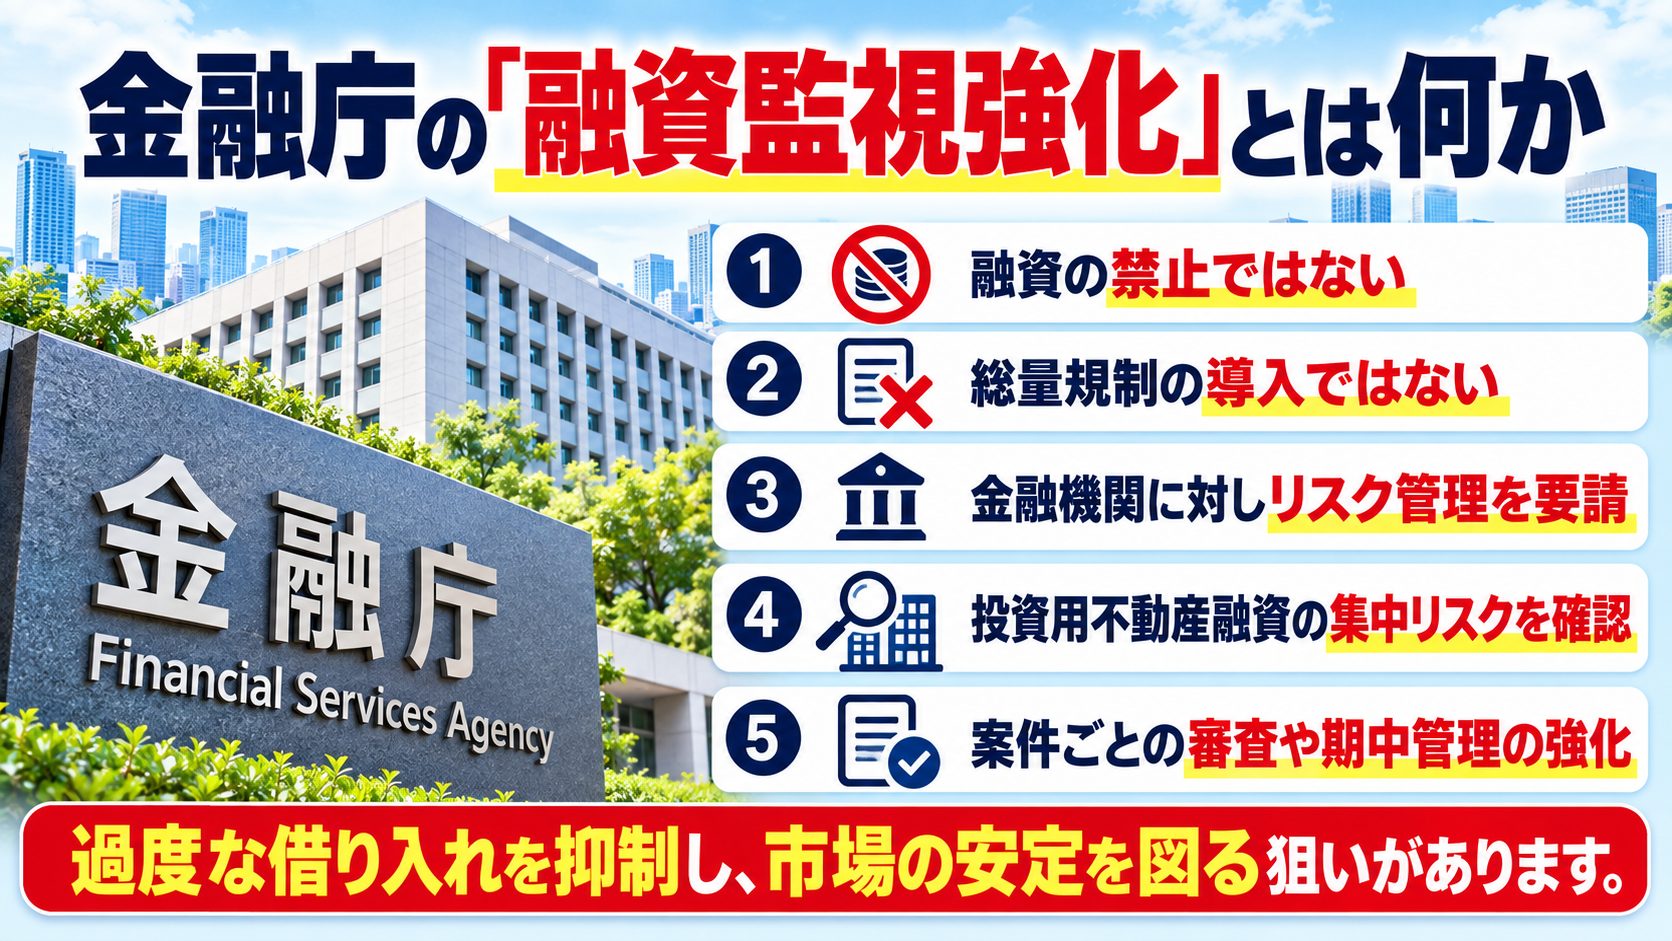
現在は融資禁止ではなく「監視強化」の段階
現在の状況を1990年の総量規制と同じだと考えるのは正確ではありません。2026事務年度金融行政方針では、不動産業向け貸出を含む信用リスクについて重点的なモニタリングを進める姿勢が示されていますが、「不動産への貸出を一定量以下に抑えなさい」という数量規制は導入されていません。つまり、現在は融資の蛇口を国が直接閉めている段階ではなく、「蛇口が開きすぎていないか、貸し方に問題がないかを確認している段階」です。ただし、この監視によって金融機関の審査姿勢が慎重になれば、結果として融資が出にくくなることはあり得ます。
1990年の不動産バブル崩壊で何が起きたのか
現在の不動産市場を考える際、よく比較されるのが1990年前後のバブル崩壊です。当時は不動産価格が急上昇した後、日本銀行による大幅な金融引締めと大蔵省による不動産融資規制が重なりました。現在との違いを理解するには、当時何が起きたのかを時系列で確認することが重要です。
バブル期は低金利と大量の資金が不動産へ流れ込んだ
1980年代後半、日本では金融緩和が長く続き、公定歩合は1987年2月に2.5%まで引き下げられました。低金利により企業や投資家が資金を借りやすくなり、株式や土地へ大量の資金が流れました。「土地は下がらない」という期待も強まり、不動産価格上昇がさらに資金を呼び込む循環が生まれました。不動産価格の上昇そのものが新たな担保価値となり、さらに融資を受けやすくなるという構造もありました。現在と比較する際は、価格が高かったという結果だけでなく、その価格を支えた金融環境まで見る必要があります。
公定歩合は2.5%から6.0%まで5回引き上げられた
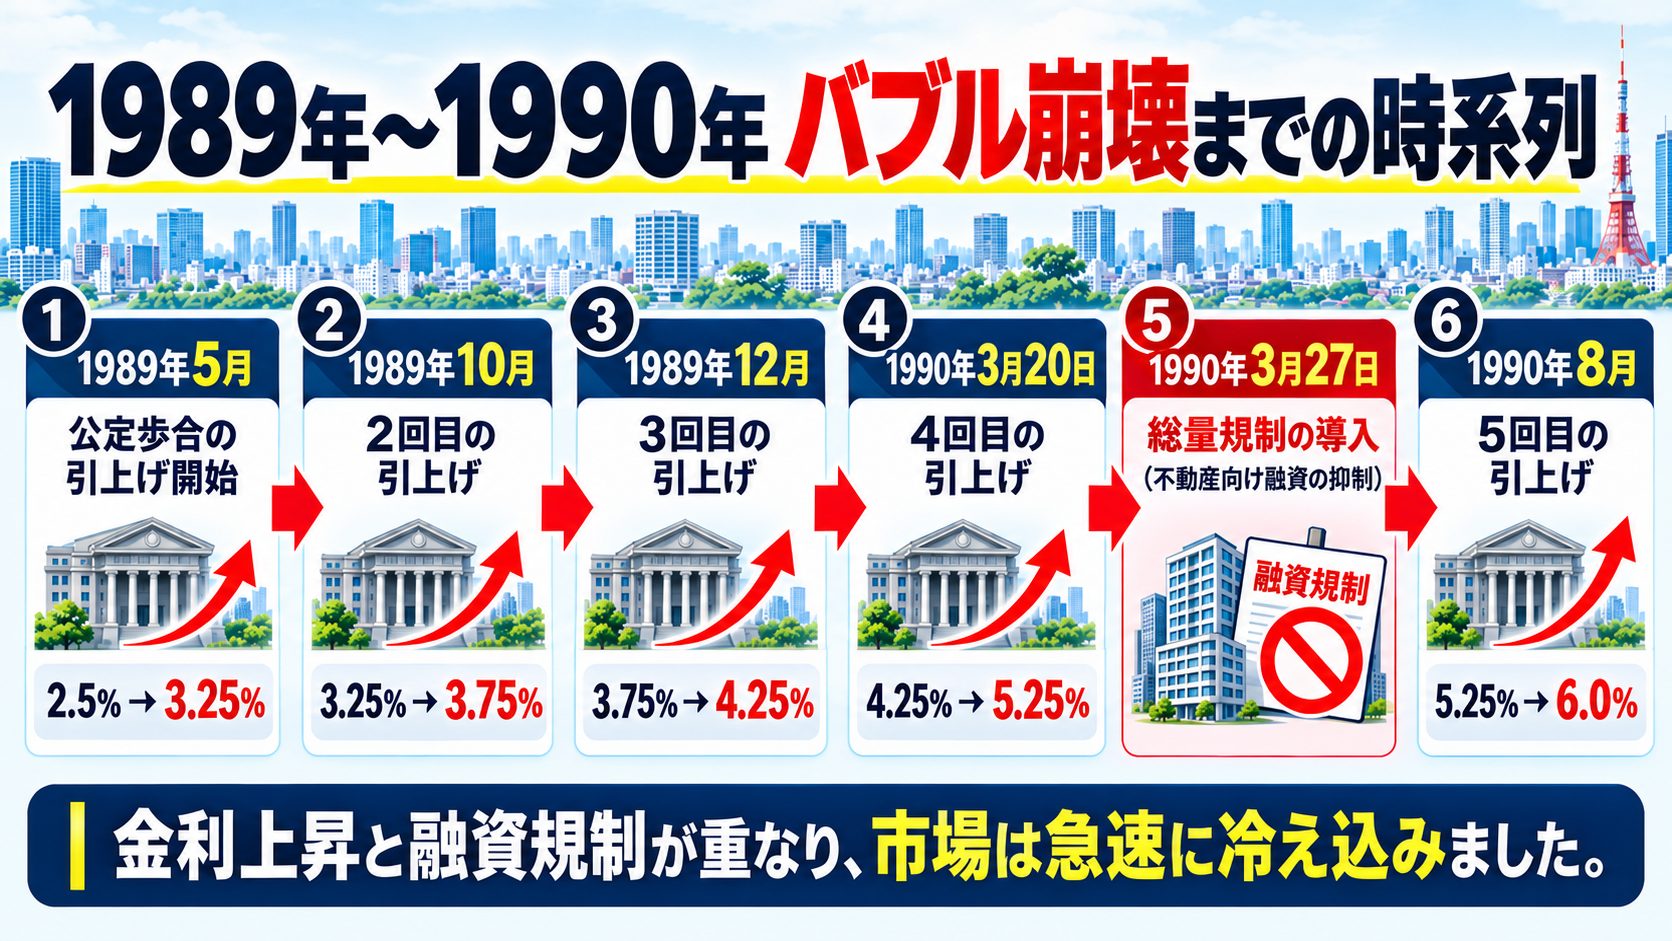
日本銀行は1989年5月から金融引締めへ転じました。公定歩合は2.5%から3.25%へ引き上げられ、その後1989年10月に3.75%、12月に4.25%、1990年3月に5.25%、同年8月には6.0%まで引き上げられました。約15か月の間に3.5%ポイント上昇し、金利水準は2.4倍になった計算です。現在の金利上昇と比較すると、当時の引上げ幅と速度が非常に大きかったことが分かります。バブル崩壊を考える際、この急激な金融環境の変化を外して考えることはできません。
【松屋不動産販売 佐伯慶智が解説】
バブル期の「公定歩合」と現在の「政策金利」は、制度としては別物です。
当時は公定歩合が預金・貸出金利へ直接的に強く影響していましたが、現在は無担保コールレート(オーバーナイト物)が政策金利の中心です。ただし、どちらも金利上昇を通じて借入負担や融資姿勢へ影響する点は共通しています。数字だけで比較せず、「金利上昇の速さ」と「融資環境の変化」を合わせて見ることが重要です。
1990年3月27日に不動産融資の総量規制が始まった
さらに1990年3月27日、大蔵省(現・財務省)は金融機関に対して土地関連融資の総量規制を示しました。基本的な考え方は、不動産業向け貸出の伸び率を金融機関全体の貸出の伸び率以下に抑えるというものです。不動産への融資を全面的に禁止したわけではありませんが、不動産向け融資だけを大きく増やすことが難しくなりました。
しかも、そのわずか7日前の1990年3月20日には、日本銀行が公定歩合を4.25%から5.25%へ一気に1.0%引き上げています。金利上昇によって資金調達コストが高まる一方で、不動産向け融資そのものにも量的な抑制がかかる方向へ政策が動いたことになります。不動産市場にとっては、「借りる金利が上がる」と「借りられる資金が絞られる」という二つの引締めが短期間に重なった重要な局面でした。
金利上昇と融資規制が同時に不動産市場へ作用した
不動産価格にとって厳しかったのは、金利上昇と総量規制が同時に作用したことです。金利が上がれば同じ物件を購入しても返済負担は増えます。さらに金融機関が貸せる金額を抑えれば、購入者にはより多くの自己資金が必要になります。つまり「借りるコストが高くなる」と「借りられる量が減る」が重なりました。価格上昇を前提に購入していた投資家にとっては、買い続ける理由が薄れ、売却を急ぐ人が増えます。買主が減って売り物件が増えれば、価格は下方向へ動きやすくなります。バブル崩壊は一つの政策だけではなく、こうした複数の条件が重なって起きました。
総量規制解除後も不動産価格はすぐ戻らなかった
総量規制は1991年12月に解除されましたが、それで不動産市場がすぐ回復したわけではありません。日本銀行も1991年から公定歩合を引き下げ、1993年には2.5%を下回る水準まで金融緩和を進めました。それでも地価下落は長く続きました。一度「土地は上がり続ける」という期待が崩れ、金融機関が不良債権を抱えると、規制解除や利下げだけでは市場心理は元に戻りません。ここから分かるのは、不動産価格は金利だけで動くのではなく、融資姿勢、景気、所得、市場心理、在庫などが複雑に影響するということです。
2026年は1990年の不動産バブル崩壊前と同じなのか
金利上昇、不動産向け融資の増加、金融庁の監視強化と聞くと、「1990年の再来ではないか」と不安になる方もいるでしょう。確かに似ている点はあります。しかし、政策の強さや市場構造には大きな違いもあります。共通点だけを取り上げて「バブル崩壊が始まる」と断定するのは適切ではありません。
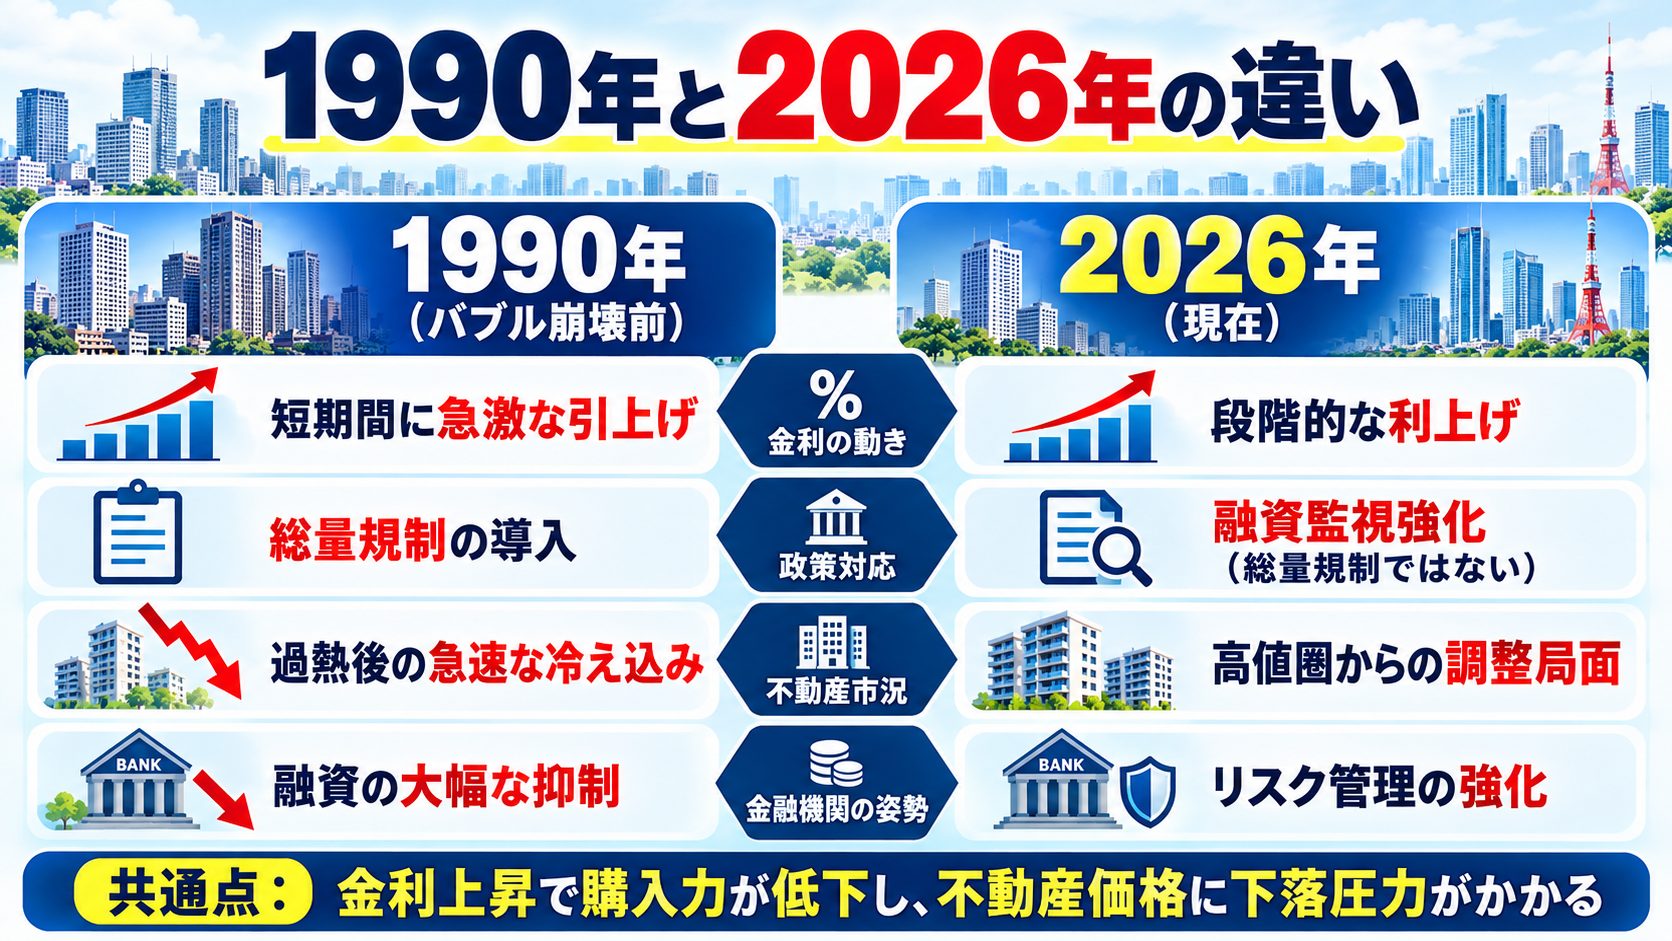
共通点は金利上昇と不動産融資への警戒
1990年前後と2026年に共通するのは、不動産価格が高い局面で金利が上昇し、金融当局が不動産向け融資に注意を向けている点です。現在も金融庁は、不動産業向け貸出の増加や一部地域金融機関の集中リスクについてモニタリングしています。日本銀行も政策金利を1.25%程度まで引き上げています。低金利と豊富な融資が価格上昇を支えてきたのであれば、その二つの条件が変わることは不動産市場にとって無関係ではありません。特に高価格・低利回りの物件ほど、金利上昇の影響を受けやすくなります。
最大の違いは現在まだ総量規制が導入されていないこと
現在と1990年の最大の違いは、金融庁が不動産向け融資の「量」を直接制限していない点です。1990年の総量規制では、不動産業向け貸出の伸び率そのものを抑える基準が示されました。一方、2026年は融資方針、審査、ストレステスト、集中リスク管理などを確認するモニタリングが中心です。金融機関に対して「不動産にはこれ以上貸してはいけない」という段階ではありません。したがって「総量規制が再び始まった」と表現するのは誤りです。ただし、監視が強まれば金融機関側が自主的に審査基準を厳しくする可能性はあります。
【総量規制とは?】
1990年3月27日、大蔵省(現・財務省)が地価高騰を抑えるために導入した不動産融資の抑制策です。不動産業向け貸出の増加率を、金融機関全体の貸出増加率以下に抑えるよう求めました。不動産融資を禁止したのではなく、不動産向けだけに融資が急増することを抑える施策でした。
当時ほど急激な金融引締めではない
1989年から1990年にかけて、公定歩合は約15か月で2.5%から6.0%まで上昇しました。現在の政策金利1.25%とは水準も利上げ速度も大きく違います。また現在は、金融機関の自己資本管理や不動産融資のリスク管理も当時から大きく変わっています。したがって、単純に「金利が上がったから1990年と同じことが起こる」とは言えません。一方で、住宅価格そのものが大きく上昇したことで、わずかな金利差でも毎月返済額や購入可能額への影響が大きくなる点には注意が必要です。
今回は全物件が同じように下がるとは限らない
仮に今後不動産市場が調整局面へ入っても、すべての物件が同じ割合で下落するとは考えにくいでしょう。駅徒歩、周辺人口、土地の希少性、建物の築年数、管理状態、建物性能、賃料収入などによって需要は異なります。買主が減る局面ほど、「どの物件でも買う」市場から「条件の良い物件だけを選ぶ」市場へ変わります。そのため、平均価格が下落しても駅近や希少性の高い物件は価格を維持し、需要の弱い地域や割高な物件だけが大きく調整することもあります。今後は「不動産価格が下がるか」だけではなく、「どの物件から下がるのか」を見る必要があります。
東京の不動産価格下落は地方へ波及するのか
東京で価格調整が起きた場合、それが東京だけで終わるのか、千葉・埼玉・神奈川、関西、愛知・静岡などへ広がるのかは重要な論点です。過去の地価変動を調べると、東京で始まった動きが時間差を伴って他地域へ広がった時期が確認されています。
過去には東京から周辺地域へ地価変動が広がった
2026年に日本地理学会で公表された研究では、1980年代以降の地価変動について地域間の時間差が分析されています。平成バブル期の1980~1994年には、東京の地価変動に対して神奈川がほぼ同期し、その後に千葉・埼玉、さらに関西、地方圏へ波及する傾向が確認されました。不動産は地域商品ですが、金融環境や投資資金、企業活動は地域を越えて動きます。東京で収益性が低下した資金が周辺へ移ることもあれば、東京で価格下落が始まったことで投資家心理が全国的に慎重になることもあります。
出典:J-STAGE>1980年代以降の地価変動率の空間的波及構造
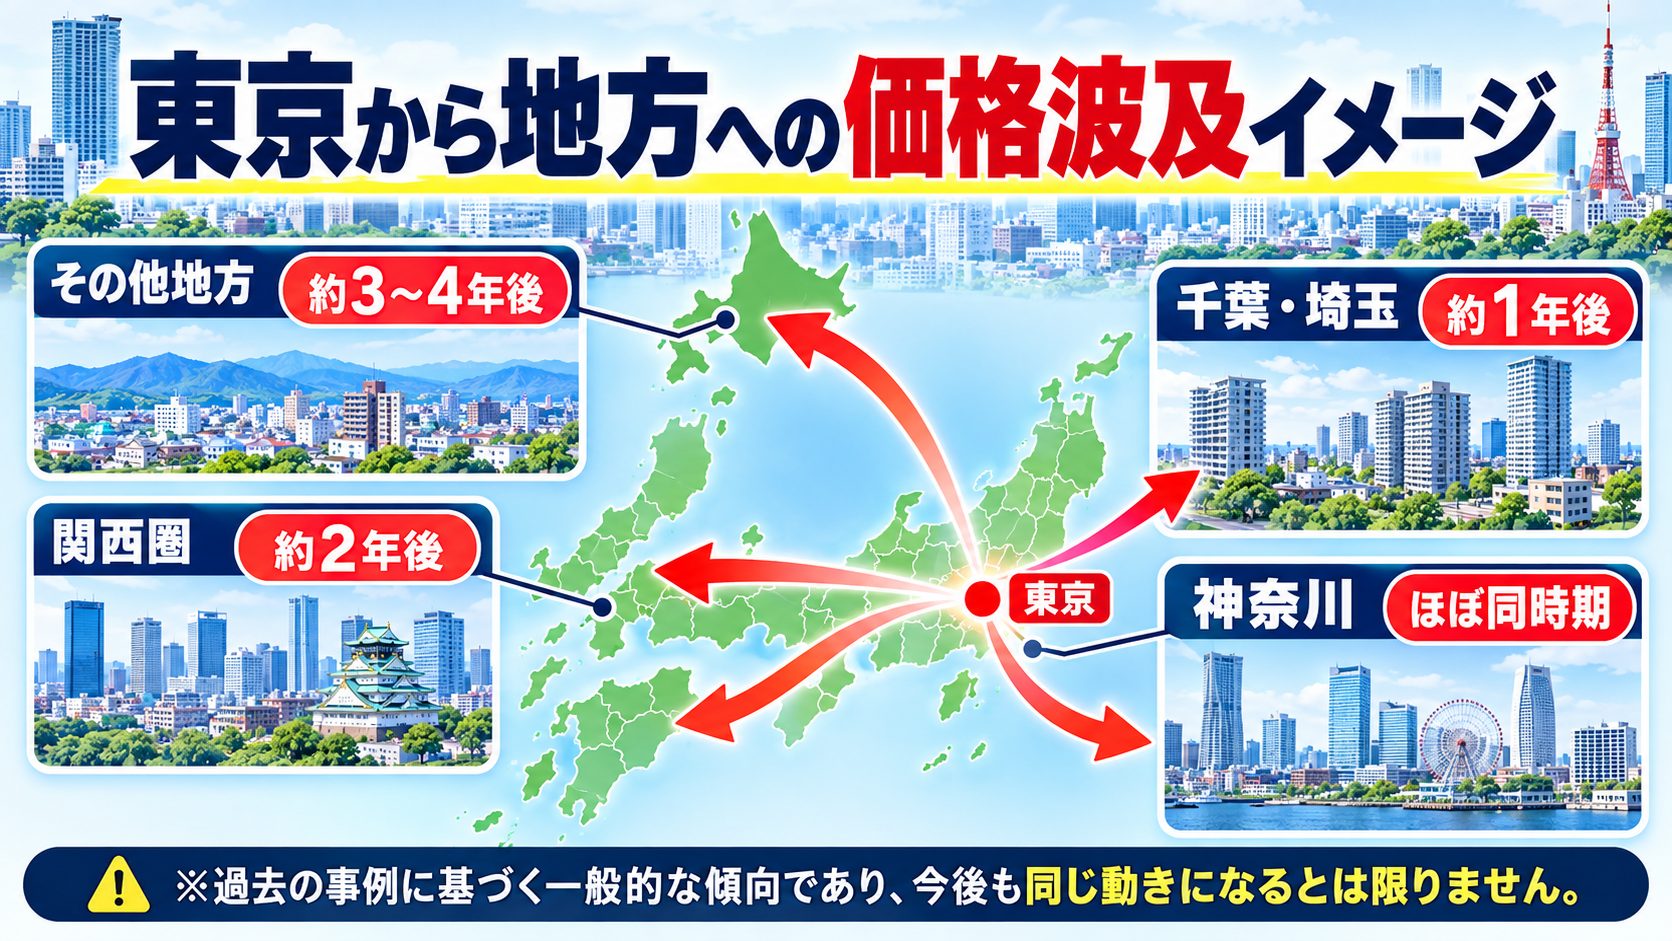
バブル期は千葉・埼玉が約1年、関西が約2年遅れた
同研究では、平成バブル期の全用途平均地価の年変動率について、神奈川県は東京とほぼ同時、千葉県と埼玉県は約1年遅れ、京都府・大阪府・兵庫県・奈良県は約2年遅れて動いたとされています。それ以外の33道県では3~4年の遅れが確認されました。これは東京で起きた地価変動が全国へ時間差を伴って広がったことを示す興味深いデータです。ただし、これは当時の実績であり、現在も必ず同じ期間で動くという意味ではありません。
【松屋不動産販売 佐伯慶智の回想】
私が大手不動産仲介会社に勤務していた頃、リーマンショックの時も、東京オリンピック前後に不動産市場が弱含んだ時期も、首都圏の営業部門で売上が落ち込むと、その不足分が地方の営業部門の目標へ上乗せされることがありました。
当時を振り返ると、まず東京都心部を中心とした店舗の売上が前年を下回り始め、その後を追うように神奈川・千葉・埼玉の店舗でも前年割れが目立つようになっていった記憶があります。
当時、その会社は全国に230~240店舗ほどを展開しており、そのうち首都圏には130~140店舗程度があったと記憶しています。首都圏の店舗数が多いだけに、そこで大きく売上が落ちると、私が営業していた愛知県をはじめとする地方営業部や関西営業部へ、その減少分を補うような高い売上目標が設定されました。現場としては非常に厳しく、苦労したことを今でもよく覚えています。
平成バブル期には、東京の地価変動が地方へ波及するまで3~4年程度の時間差があったとする研究があります。しかし、その後はインターネットの普及によって情報が伝わる速度が格段に速くなりました。私自身の実務経験でも、2008年のリーマンショックや東京オリンピック前後の市況の弱含みは、バブル崩壊時ほど長い時間差ではなく、おおむね1年程度の遅れで地方市場にも影響が及んだという印象を持っています。
もちろん、これは統計的に検証した結果ではなく、私自身が現場で感じてきた経験則です。ただ、不動産市場は地域ごとに独立して動いているように見えても、実際には首都圏の市況、金融環境、買主心理、企業の投資姿勢などが時間差を伴って地方へ影響することがあります。
そして興味深いのは、市況が底を打って回復する局面でも、首都圏の方が先に動き出すことが多かったことです。地方ではまだ厳しい状況が続いているにもかかわらず、首都圏ではすでに取引が戻り始め、「首都圏はこれだけ頑張っている」と比較されることもありました。当時、地方の営業現場にいた私としては、少し理不尽さを感じたものです。
こうした経験から、現在の市場を見る際も、東京の価格や成約件数の変化を「東京だけの話」と切り離して考えないようにしています。首都圏で起きている変化が、半年後、1年後に愛知や静岡へどのような形で表れてくるのか。その兆候を早めに捉えることが、これからの不動産市場を考えるうえで重要だと感じています。
現代は東京と地方の価格連動が以前より速い可能性がある
同じ研究では、1995~2009年になると東京圏、名古屋圏、大阪圏の地価変動がほぼ同期して動いたことも示されています。現在は全国展開する金融機関、不動産会社、インターネットによる情報共有、投資ファンドなどを通じて、東京の市況変化が以前より早く他地域へ伝わる可能性があります。一方、地方都市には実需中心の市場も多く、東京の投資市場と同じ動きをするとは限りません。現代では「東京から順番に同じ下落率で伝わる」というより、地域ごとの需給条件によって波及速度や影響の大きさが変わると考える方が現実的です。
「東京が下がれば1年後に地方も下がる」とは断定できない
不動産仲介の現場では、東京や首都圏の変化が少し遅れて地方都市に表れると感じる場面があります。しかし「東京が下がれば必ず1年後に愛知や静岡も下がる」と統計的に断定することはできません。過去には1年、2年、3年以上という時間差が確認された時代もあれば、三大都市圏がほぼ同時に動いた時代もあります。したがって「約1年後」を一つの警戒期間として見ることはできますが、重要なのは期間を当てることではありません。東京の成約件数、在庫、金利、融資姿勢の変化が愛知・静岡の市場データにも表れ始めるかを継続して確認することです。
愛知・名古屋・静岡の不動産価格にも影響は及ぶのか
東京で起きていることをそのまま愛知県や静岡県へ当てはめることはできません。人口、所得、土地価格、マンション比率、投資需要など市場構造が異なるからです。一方で、住宅ローン金利や金融機関の融資姿勢は全国共通の影響を受けます。家デパの営業エリアでも、今後の変化を先回りして確認する必要があります。
名古屋圏は東京圏より価格上昇率がすでに鈍化している
名古屋圏は東京圏と比較すると、近年の不動産価格上昇幅が比較的緩やかです。2026年9月の東京カンテイ70㎡換算価格でも、中部圏は2,403万円、愛知県は2,497万円でともに3か月連続上昇しましたが、前年同月からの上振れは他の圏域より限定的とされています。東京のような急激な価格上昇がなければ、その反動による下落も同じ規模になるとは限りません。一方で、上昇力が弱い市場では金利や需要減少の影響が表れた際、横ばいから下落へ移りやすい点には注意が必要です。
名古屋市中古マンションにも弱い数字が確認されている
アットホームが2026年10月に公表した中古マンション価格動向では、2026年7~9月期の名古屋市は前期比、前年同期比ともに価格が下落しました。一方、大阪市などでは上昇が続いており、全国の主要都市が同じ方向へ動いているわけではありません。名古屋市の下落が一時的な物件構成の変化なのか、需給の弱まりを示すのかは今後の継続確認が必要です。ただし、首都圏だけを見て「地方はまだ関係ない」と考えるのではなく、名古屋市でも弱い指標がすでに出ていることは押さえておくべきでしょう。
出典:アットホーム>2026年9月 首都圏における「中古マンション」の価格動向
愛知県でも地域によって価格耐性は大きく異なる
愛知県内でも名古屋市、西三河、東三河では市場構造が大きく違います。駅近マンションや利便性の高い住宅地では需要が安定しやすい一方、人口減少や供給過多が重なる地域では市場全体より早く価格調整が起こる可能性があります。また、土地の場合は建築費、戸建では新築供給量、中古マンションでは管理状態や修繕積立金など、価格を左右する条件も異なります。「愛知県の不動産価格」という一つの平均値だけで判断せず、市町村、町名、駅距離、築年、面積帯まで細かく確認することが重要です。
静岡県では浜松など実需中心市場として考える必要がある
静岡県や浜松市では、東京23区のマンション市場ほど投資資金の影響が強くありません。自ら住むために購入する実需層が市場の中心となるため、東京で価格が下がったから翌月すぐ同じように下がるとは考えにくいでしょう。一方で、住宅ローン金利上昇による借入可能額の減少は地域を問わず発生します。さらに金融機関が不動産融資を慎重にすれば、収益物件や土地購入、事業用不動産にも影響する可能性があります。静岡では東京の価格そのものより、地元の成約件数と買主の資金調達環境を見ることが重要です。
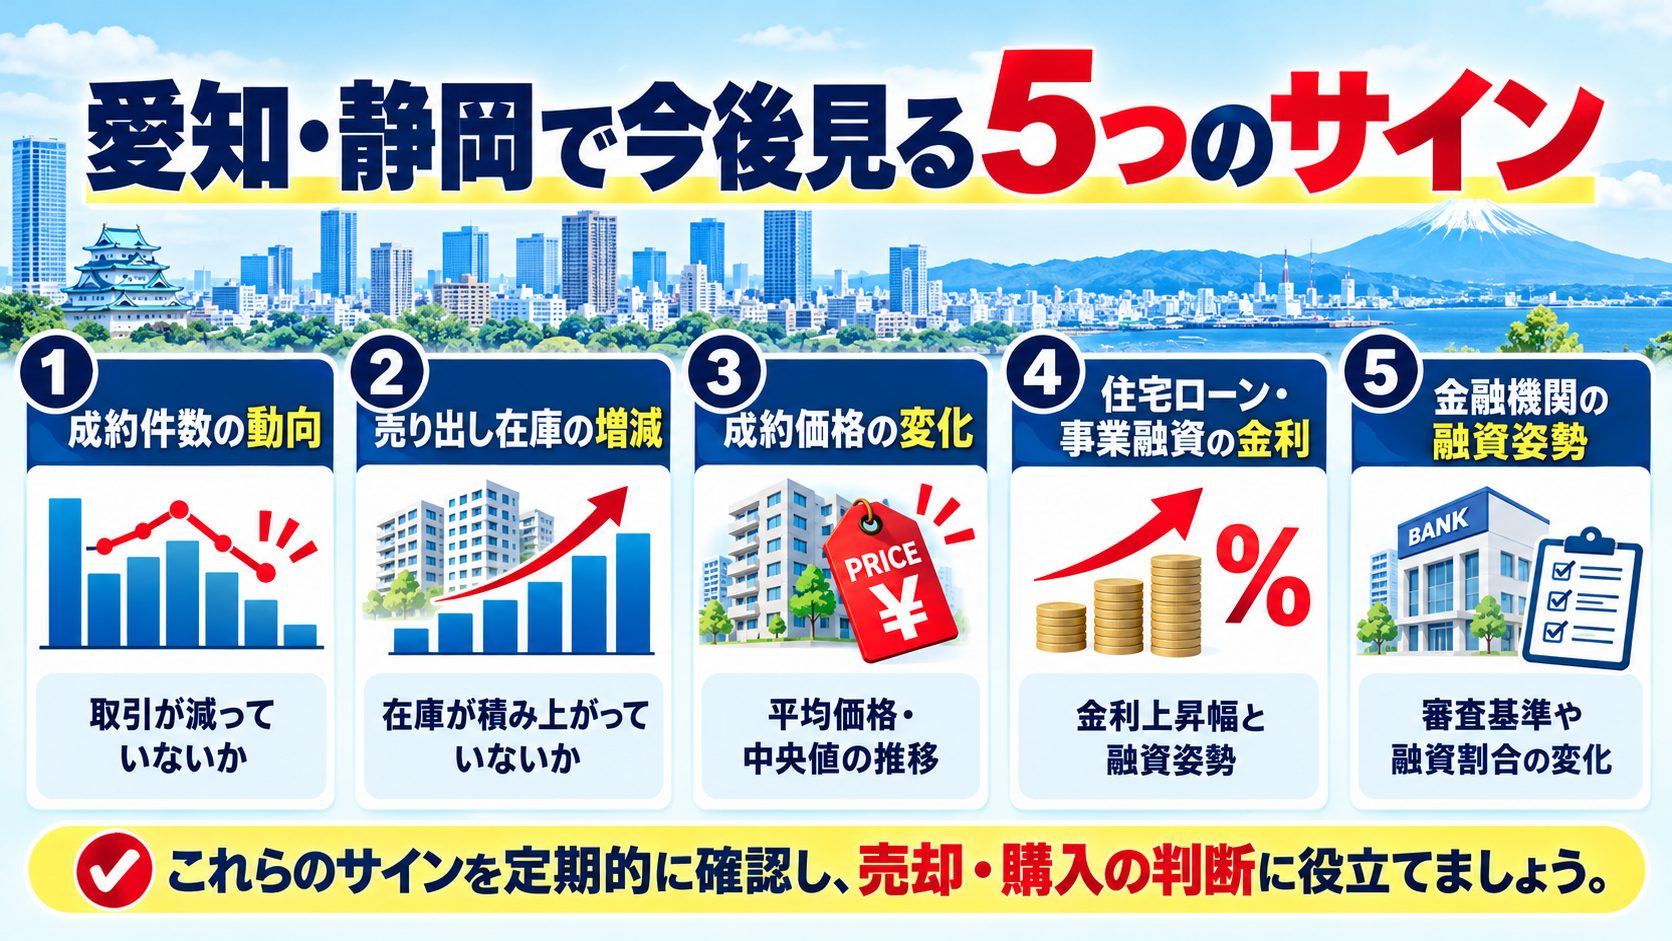
デパ営業エリアで今後1~2年確認したい5つの指標
家デパの営業エリアで今後確認したいのは、①成約件数、②売出在庫、③実際の成約価格、④住宅ローン・事業融資の金利、⑤金融機関の融資姿勢です。平均価格は高額物件が一件入るだけでも動くため、価格だけでは市場の変化を見誤ることがあります。特に成約件数が減り、在庫が増え、それでも売出価格が高止まりしている状態は注意が必要です。愛知・静岡でこうした指標が複数同時に悪化するようなら、首都圏で始まった調整が地方市場にも影響し始めた可能性を考える材料になります。
不動産価格が下がる前に売却した方がよいのか
首都圏のマンション価格に変化が出ていると聞くと、「今のうちに売った方がよいのでは」と考える方もいるでしょう。しかし、不動産の売却判断は全国ニュースだけで決めるものではありません。同じ市内でも物件ごとに需要は大きく異なるため、自分の不動産が現在どの位置にあるのかを把握することが先です。
全国ニュースだけで売却時期を決めてはいけない
東京23区のマンション価格が下落しても、愛知県の戸建や浜松市の土地が同じように下がるとは限りません。不動産は一つとして同じものがなく、駅距離、道路付け、土地面積、築年数、管理状態、学区、周辺供給などによって需要が異なります。全国的な価格下落の記事は市場全体の方向を知る材料にはなりますが、売却するかどうかを決める材料としては不足しています。まず自分の不動産と条件が近い物件が、現在いくらで売りに出され、実際にはいくらで成約しているのかを確認することが重要です。
下落相場では成約価格より先に「売れるまでの期間」が伸びる
市場が弱くなると、すべての売主が一斉に価格を下げるわけではありません。最初は「以前と同じ価格で売れるはず」と考える売主が多いため、売出価格は高いまま残ります。しかし買主が減れば内覧件数が減り、売却期間が長くなります。その後、売却を急ぐ物件から価格改定が始まります。したがって、成約価格だけでなく「売りに出してからどれくらいで売れたか」を見ることも重要です。売却期間が長期化し、価格改定物件が増え始めれば、市場が変わっている可能性があります。
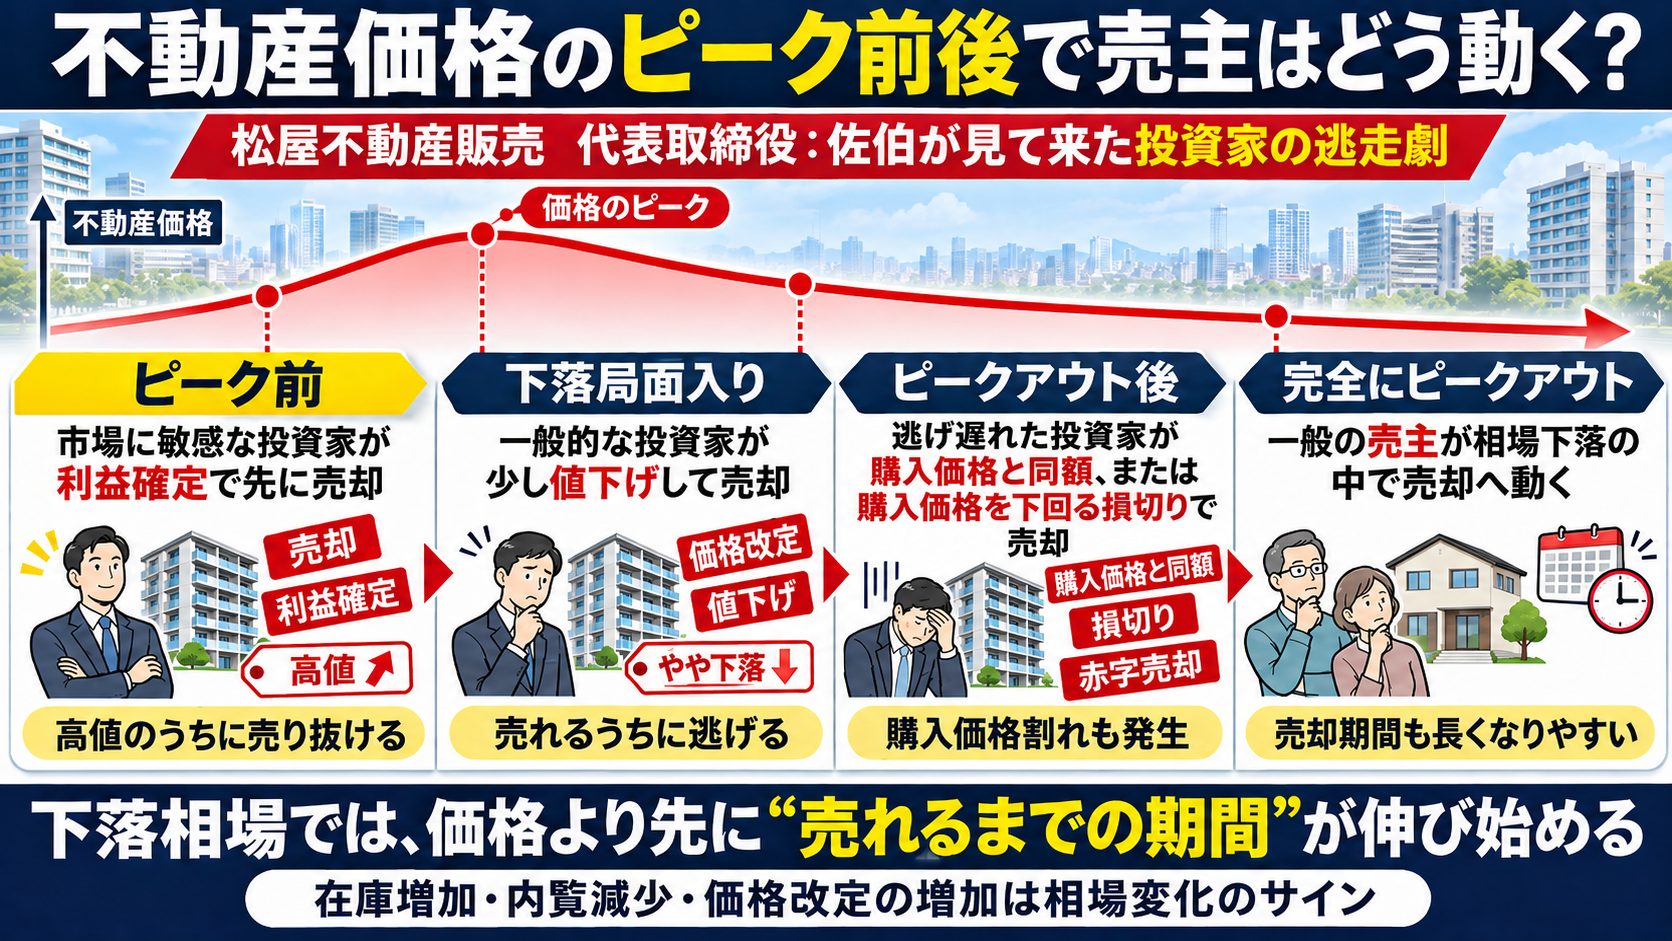
私が見て来た過去の不動産価格のピーク前後では、市場に敏感な賢い投資家の方が真っ先に市場から撤退していきます。その姿を見た一般的な投資家が少し金額を下げて市場から撤退して、逃げ遅れた投資家が損切りして市場から逃げていきます。いわゆる倒産の憂き目に合うような投資家や法人は『逃げ切れなかった』という事になります。不動産を売りたい一般の消費者の皆さんは、概ねピークアウト後に新聞報道やニュースなどを見て、不動産が下がって来たから急いで売却をすすめられますが、市場は完全にピークアウトして下落局面に完全に入っているという事になります。
築年数や立地によって価格下落への耐性は違う
価格調整局面では、物件ごとの差が大きくなりやすいと考えられます。マンションなら駅徒歩、築年、管理状態、大規模修繕、修繕積立金など、戸建なら建物状態、土地形状、道路条件、駐車台数など、土地なら用途地域や建築しやすさなどが重要です。需要が高い条件を備えた物件は市場全体が弱くなっても買主を見つけやすい一方、価格以外に強みが少ない物件では値下げが必要になることがあります。「平均何%下がるか」より、自分の物件が競合の中でどの位置にあるかを確認する方が実務的です。
売却を検討しているなら現在価格だけでも確認しておく
すぐに売却する予定がなくても、今の査定価格を知っておくことには意味があります。市場が上昇から横ばい、横ばいから下落へ変化した場合、後から査定しても「いつから変わったのか」が分かりにくいからです。現在の査定価格と周辺成約事例を確認しておけば、半年後や1年後に再度査定したとき、市場の変化を具体的に比較できます。売却を急ぐ必要はありませんが、「まだ売らないから価格を知らなくてよい」と考えるより、現在地だけ確認しておく方が将来の選択肢を増やせます。
価格下落を待ってから家を買った方がよいのか
購入を検討している方にとっても、価格下落のニュースは気になります。「今買うと高値掴みになるのではないか」と考えるのは自然です。しかし住宅購入では、物件価格だけでなく住宅ローン金利や借入可能額も同時に変化します。価格が下がるまで待つことが必ず有利になるとは限りません。
不動産価格が下がっても金利が上がれば総支払額は減らない
例えば4,000万円の住宅が3,800万円へ200万円値下がりしたとしても、その間に住宅ローン金利が上昇すれば、毎月返済額や総利息が増える可能性があります。特に30年、35年と長期間借りる住宅ローンでは、わずかな金利差でも総返済額には大きな差が生じます。したがって「物件が200万円安くなったから得」と価格だけで判断することはできません。物件価格、借入額、金利、返済期間を同じ条件表に入れて比較し、毎月の住居費が無理のない範囲に収まるか確認することが大切です。
値下がりを待つ間に借入可能額が減る可能性もある
金利が上昇すると、毎月返済額を一定にした場合の借入可能額は少なくなります。そのため「5,000万円の物件が4,700万円になるまで待つ」という計画でも、その間に借入可能額が5,000万円から4,500万円まで下がれば、かえって購入が難しくなることがあります。さらに希望エリアで条件の良い物件がいつ売りに出るかは分かりません。価格下落を期待して待つ場合も、現在の借入可能額と金利上昇後の借入可能額を確認してから判断する必要があります。
市場全体より希望物件の価格と返済額を比較する
「不動産価格が上がっている」「下がっている」というニュースは全国や都市全体の平均です。しかし実際に購入するのは一つの物件です。市場全体が5%下落しても、希望する駅徒歩5分の築浅マンションが下がるとは限りません。反対に市場平均が上昇していても、売却を急ぐ売主が価格を下げる物件もあります。購入では平均価格の方向だけを見るより、希望物件が周辺成約と比べて高いのか安いのか、住宅ローンを含めた毎月支出が許容範囲かを確認することが重要です。
買う時期ではなく「無理なく買える条件」を先に決める
住宅購入で最も避けたいのは、「今買わなければ上がる」「もう少し待てば下がる」という予想だけで判断することです。不動産価格と金利を正確に予測することはできません。先に決めるべきなのは、毎月いくらまでなら無理なく支払えるか、どこまで自己資金を使うか、金利がさらに上がっても返済できるかという条件です。その範囲内で希望に合う物件があれば購入を検討し、条件を超えるなら見送る。この順番で考える方が、市況予想に振り回されにくくなります。
松屋不動産販売株式会社代表・佐伯慶智からのアドバイス
私は不動産売買の現場に長く携わる中で、相場が変わるときほど「全国平均」よりも現場で起きている小さな変化を見ることが重要だと考えています。東京のニュースだけで愛知や静岡の売却・購入を決める必要はありません。しかし首都圏の成約件数や融資環境に変化が出ている以上、これまでと同じ上昇相場が続くことだけを前提にするのも危険です。
首都圏の価格下落だけを見て売却を急ぐ必要はない
東京23区の中古マンション価格が数か月下がったからといって、愛知や静岡の不動産をすぐ売却しなければならないわけではありません。首都圏と家デパの営業エリアでは需要構造が違いますし、同じ市内でも物件条件によって売れ方は大きく変わります。大切なのは「東京が下がった」というニュースに反応することではなく、自分の不動産に近い成約事例がどう動いているかを確認することです。売却予定が1~2年先であっても、現在の査定価格を把握しておけば市場変化に早く気付くことができます。
成約価格より先に成約件数と在庫の変化を確認する
私が相場の変化を見る際に重視したいのは、価格だけではありません。価格が下がる前には、問い合わせが減る、内覧が減る、成約件数が減る、売却期間が長くなる、在庫が増えるといった変化が先に出ることがあります。東京では2026年にその兆候が複数表れています。愛知や静岡でも同じような動きが出るのかを確認することが重要です。平均価格がまだ上昇しているから安心と考えるのではなく、その価格を支えている成約件数まで見る必要があります。
金利上昇時は価格より「買える人が減ること」を重視する
不動産価格にとって、私は金利上昇による返済額増加以上に「その物件を買える人が何人いるか」が重要だと考えています。5,000万円を借りられる人が4,500万円までしか借りられなくなれば、5,000万円の物件を検討できる買主は減ります。投資用不動産でも金融機関が融資割合を下げれば、必要な自己資金が増え、購入可能な投資家は減ります。不動産は買主がいなければ価格を維持できません。金利を見るときは、返済額だけでなく市場の買主層がどこまで縮小するかを意識しておく必要があります。
愛知・静岡では首都圏からの波及を1つの警戒材料として見る
私自身の経験では、首都圏で起きた市場変化が周辺地域へ広がり、その後地方都市にも影響する場面を見てきました。過去の研究でも、平成バブル期には東京から千葉・埼玉、関西、地方へ時間差を伴って地価変動が広がったことが確認されています。ただし今回も同じように「1年後に必ず下落する」と考えるべきではありません。首都圏の変化は一つの警戒材料として捉え、愛知・静岡の成約件数、在庫、金利、金融機関の融資姿勢に同じ変化が表れるかを見ることが大切です。
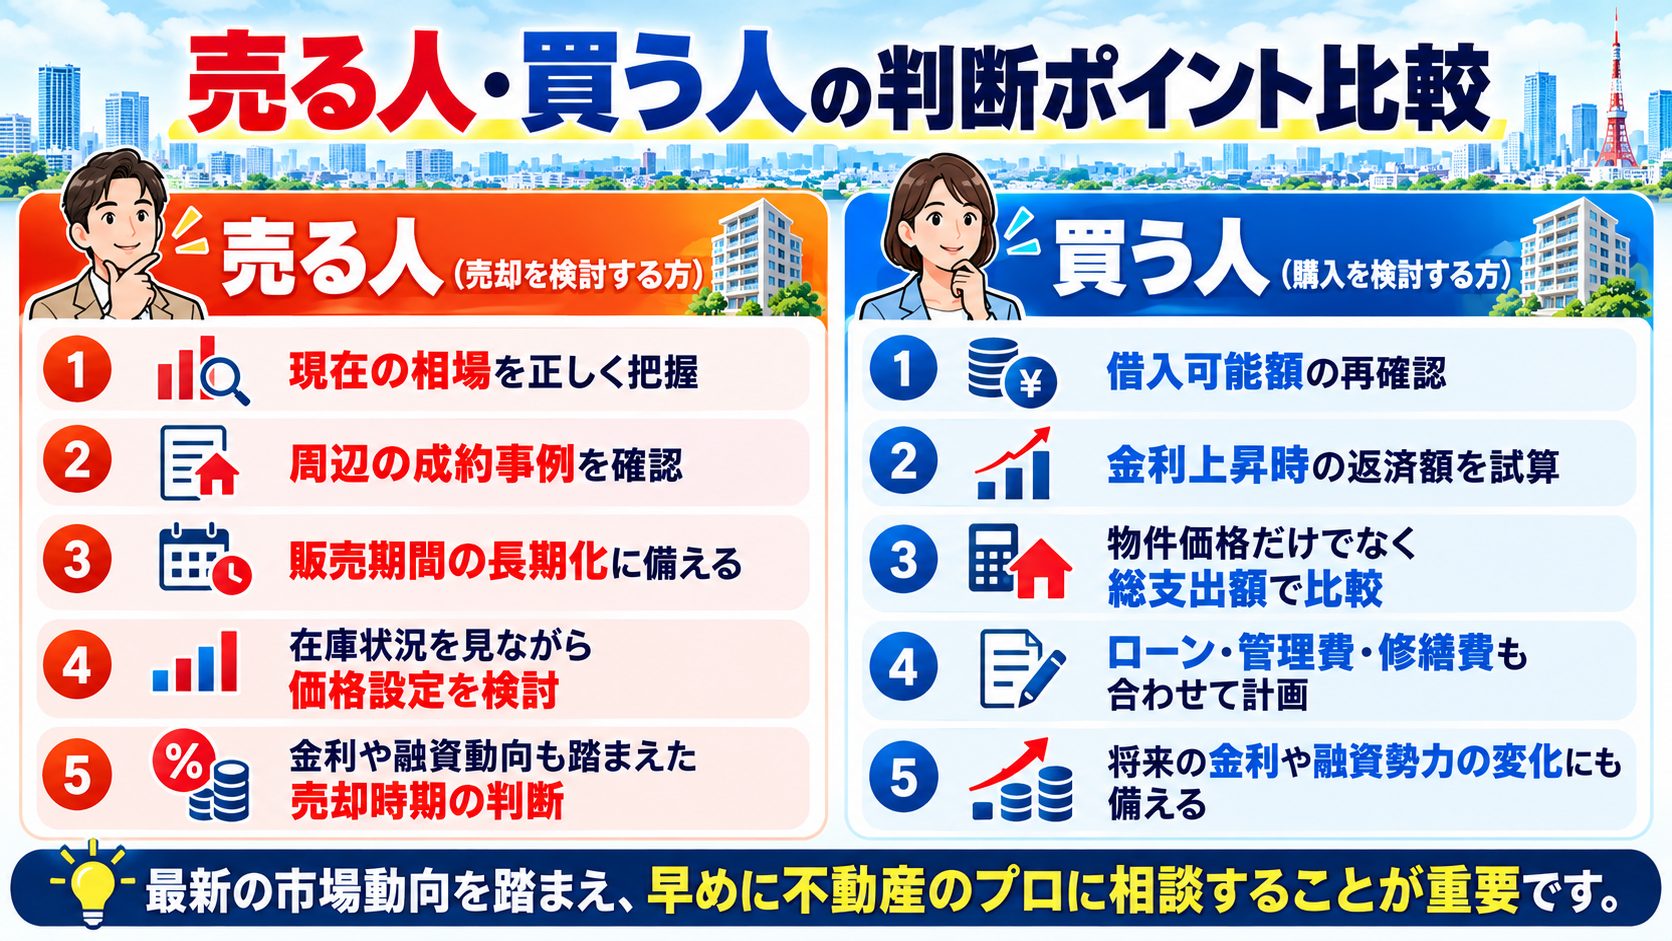
売る人も買う人も相場が大きく動く前に現在地を確認する
不動産市場が大きく動いてから「もっと早く売ればよかった」「もっと早く買えばよかった」と考えても、過去には戻れません。一方、今すぐ売る、今すぐ買うと決める必要もありません。売主であれば現在の査定価格と周辺成約、買主であれば現在の借入可能額と金利上昇時の返済額を把握しておく。この現在地を確認しておけば、市場が上がっても下がっても判断しやすくなります。相場を当てることより、相場が動いたときに選択できる状態を作っておくことの方が重要だと考えています。
まとめ|不動産価格が動いてからではなく今の相場を確認する
2026年の不動産市場では、東京23区の中古マンション価格に下落の動きが出始め、首都圏では成約件数の減少と在庫増加も確認されています。一方で、千葉県や神奈川県など上昇を続ける地域もあり、現時点で全国的な不動産バブル崩壊が始まったと判断できる状況ではありません。重要なのは、価格上昇を支えてきた金融環境が変わり始めていることです。
日本銀行の政策金利は1.25%程度まで上昇し、金融庁は増加を続ける不動産業向け融資についてリスク管理の監視を強めています。1990年のような総量規制は現在導入されていませんが、金利上昇と金融機関の融資慎重化が同時に進めば、買主の購入可能額や投資家の資金調達に影響する可能性があります。
過去には東京の地価変動が時間差を伴って周辺地域、関西、地方へ広がった時期がありました。愛知県や静岡県でも、首都圏の変化を無関係と考えるのではなく、今後の成約件数、在庫、成約価格、住宅ローン金利、金融機関の融資姿勢を確認していく必要があります。
ただし、「価格が下がりそうだから今すぐ売る」「もっと下がるまで家を買わない」という判断もおすすめできません。不動産の価値は地域や物件条件によって異なり、購入では価格だけでなく住宅ローン金利も大きく影響します。
家デパでは、愛知県・静岡県の各営業エリアで、土地・戸建・マンションの売却相談と購入相談を承っています。売却を検討している方は、まず現在の査定価格と周辺の成約状況を確認してください。購入を検討している方は、現在の物件価格だけでなく、金利が上昇した場合の返済額や借入可能額まで含めて比較することが大切です。
市場が大きく変わってから判断するのではなく、「自分の不動産はいまいくらなのか」「自分はいくらまで無理なく買えるのか」を確認しておくことが、これからの不動産市場ではより重要になります。松屋不動産販売株式会社・家デパ各店へ、売却・購入を問わずお気軽にご相談ください。